Kreditkarte mit Girokonto
Kontokosten, Kartenart und Leistungen ausgewählter Angebote vergleichen.
Kreditkarte mit Girokonto
Kontokosten, Kartenart und Leistungen ausgewählter Angebote vergleichen.
 Debit- und Kreditkarte unterscheiden
- Konto- und Kartenkosten gemeinsam prüfen
- Kreditrahmen und Zusatzleistungen beachten
Kreditkarte mit Girokonto: Konto und Kreditkarte zusammen vergleichen
Ein Girokonto mit Kreditkarte bündelt alltägliche Bankgeschäfte und Kartenzahlungen bei einem Anbieter. Doch nicht jede zum Girokonto gehörende Visa oder Mastercard ist tatsächlich eine Kreditkarte: Viele Banken statten ihre Konten inzwischen standardmäßig mit einer Debitkarte aus.
Wer ausdrücklich eine klassische Kreditkarte mit eigenem Verfügungsrahmen sucht, sollte deshalb neben den Kontokosten auch Kartenart, Abrechnung und Kreditkartenpreis vergleichen.
Das Wichtigste zur Kreditkarte mit Girokonto
Bei einem Girokonto können Debitkarte, girocard und klassische Kreditkarte unterschiedliche Leistungen darstellen.
Eine Visa oder Mastercard zum Konto ist nicht automatisch eine Kreditkarte mit eigenem Verfügungsrahmen.
Ein kostenloses Girokonto bedeutet nicht automatisch, dass auch eine klassische Kreditkarte kostenlos enthalten ist.
Für den Vergleich zählen die Gesamtkosten von Konto und Karte sowie Bargeld-, Fremdwährungs- und mögliche Finanzierungskosten.
Eine klassische Kreditkarte kann insbesondere für Reisen, Hotelbuchungen oder Mietwagen Vorteile gegenüber einer Debitkarte bieten.
Kreditkarte mit Girokonto: Was ist damit gemeint?
Bei einem Girokonto mit Kreditkarte erhalten Sie neben dem Konto eine Zahlungskarte des jeweiligen Anbieters. Entscheidend ist allerdings, um welche Kartenart es sich handelt.
Bei einer Debitkarte werden Zahlungen unmittelbar beziehungsweise zeitnah dem Girokonto belastet. Die Karte besitzt keinen eigenen Kreditrahmen.
Bei einer klassischen Kreditkarte werden Umsätze dagegen zunächst über das Kreditkartenkonto erfasst und zeitversetzt abgerechnet. Je nach Kartenmodell erfolgt die Rückzahlung beispielsweise vollständig mit der monatlichen Abrechnung oder in Teilbeträgen. Dadurch kann eine klassische Kreditkarte einen vom Girokonto getrennten Verfügungsrahmen bieten.
Wichtig
Schauen Sie beim Girokonto Kreditkarte Vergleich nicht nur auf das Visa- oder Mastercard-Logo. Bezeichnungen wie „Debit“ oder „Credit“ und die jeweiligen Produktbedingungen zeigen, welche Kartenfunktion tatsächlich angeboten wird.
Kostenloses Girokonto mit Kreditkarte: Gibt es das?
Ein kostenloses Girokonto mit Kreditkarte ist grundsätzlich möglich. Allerdings sollten Sie genau prüfen, welche Leistung tatsächlich kostenlos ist.
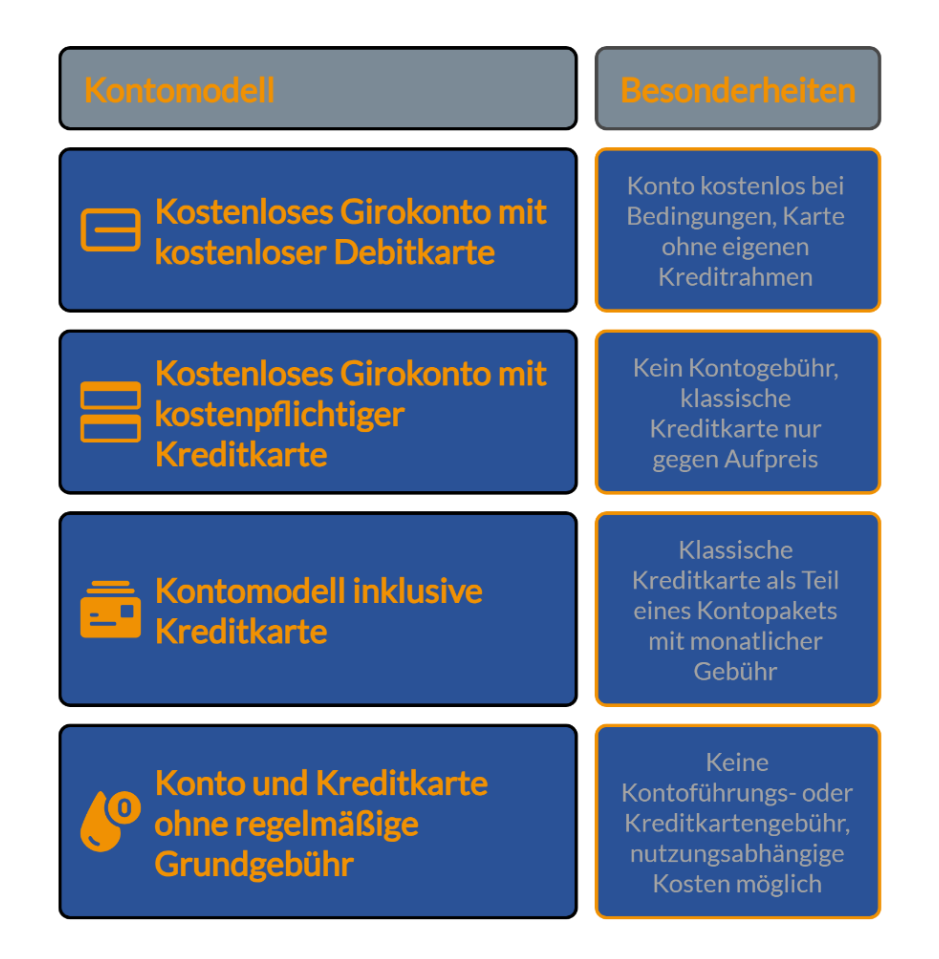
Denkbar sind verschiedene Modelle:
Kostenloses Girokonto mit kostenloser Debitkarte
Das Konto kostet bei Erfüllung der jeweiligen Bedingungen nichts, die enthaltene Karte besitzt aber keinen eigenen Kreditrahmen.
Kostenloses Girokonto mit kostenpflichtiger Kreditkarte
Für das Konto fällt kein regelmäßiges Entgelt an, eine klassische Kreditkarte muss jedoch gegen Aufpreis hinzugebucht werden.
Kontomodell inklusive Kreditkarte
Die klassische Kreditkarte ist Bestandteil eines Kontopakets. Dafür kann wiederum eine monatliche Kontoführungsgebühr entstehen.
Konto und Kreditkarte ohne regelmäßige Grundgebühr
Einzelne Angebote können sowohl auf eine Kontoführungs- als auch auf eine separate Kreditkartengebühr verzichten. Trotzdem können nutzungsabhängige Kosten entstehen.
„Kostenlos“ sollte deshalb immer für Konto und Karte getrennt geprüft werden.
Achten Sie außerdem auf folgende Bedingungen
Bedingungen für kostenlose Kontoführung
enthaltene Kartenart
Aufpreis für klassische Kreditkarte
nutzungsabhängige Gebühren
Kreditkarten mit Girokonto bei FINANZCHECK vergleichen
Bei Angeboten aus Girokonto und Kreditkarte sollten Sie Konto- und Kartenleistungen gemeinsam betrachten.
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über ausgewählte Kreditkarten und Kartenmodelle.
Schritt 2: Kartenart und Kosten vergleichen
Vergleichen Sie Kartenart, Abrechnung, mögliche Kartenkosten, Kreditrahmen und weitere Leistungen.
Schritt 3: Zum Anbieter wechseln und Antrag stellen
Haben Sie ein interessantes Angebot gefunden, gelangen Sie zur Website des jeweiligen Anbieters. Dort erfolgt der Antrag. Welche Voraussetzungen für ein verbundenes Girokonto gelten, richtet sich nach dem jeweiligen Angebot.

Konto- und Kartenleistungen gemeinsam vergleichen
Bei einem Girokonto mit Kreditkarte kommt es auf das Zusammenspiel aus Kontokosten, Kartenart und Nutzung an. Vergleichen Sie ausgewählte Angebote nach Kontoführung, Kreditrahmen, Kartenkosten und weiteren Leistungen.
Girokonto mit Kreditkarte vergleichen: Worauf sollten Sie achten?
| Kostenpunkt | Darauf sollten Sie achten |
|---|---|
Kontoführung |
Ist das Girokonto dauerhaft oder nur unter bestimmten Voraussetzungen kostenlos? |
Kreditkarte |
Ist eine klassische Kreditkarte enthalten oder kostenpflichtig zubuchbar? |
Debitkarte |
Gehört eine Debitkarte ohne zusätzliche Gebühr zum Konto? |
Bargeld |
Wo und wie häufig können Sie ohne zusätzliches Bankentgelt Bargeld abheben? |
Fremdwährung |
Welche Kosten entstehen bei Zahlungen außerhalb der Kartenwährung? |
Sollzinsen |
Entstehen bei Nutzung einer Teilzahlungsfunktion Kreditzinsen? |
Zusatzkarten |
Welche Kosten gelten für weitere Karten beziehungsweise Partnerkarten? |
Zusatzleistungen |
Sind Versicherungen oder andere Leistungen enthalten und benötigen Sie diese tatsächlich? |
Gut zu Wissen
Gerade bei Kontopaketen ist nicht allein die Kontoführungsgebühr entscheidend. Vergleichen Sie die Kosten, die bei Ihrer tatsächlichen Konto- und Kartennutzung entstehen.
Debitkarte oder Kreditkarte zum Girokonto?
Viele Verbraucher erhalten heute eine Visa- oder Mastercard-Debitkarte zu ihrem Girokonto. Optisch unterscheidet sie sich kaum von einer klassischen Kreditkarte, technisch funktioniert sie jedoch anders.
Debitkarte: Ausgaben werden zeitnah abgebucht
Zahlungen mit einer Debitkarte belasten direkt beziehungsweise zeitnah das zugehörige Girokonto. Ein separater Kreditkartenrahmen steht nicht zur Verfügung.
Für alltägliche Zahlungen, Online-Einkäufe oder Bargeldabhebungen kann eine Debitkarte je nach Angebot vollkommen ausreichen.
Kreditkarte: eigener Verfügungsrahmen möglich
Bei einer klassischen Kreditkarte werden Umsätze zeitversetzt abgerechnet. Die Karte verfügt in der Regel über einen individuell festgelegten Verfügungsrahmen.
Das kann insbesondere auf Reisen relevant sein. Bei Hotel- oder Mietwagenbuchungen kann eine klassische Kreditkarte beispielsweise für die Hinterlegung einer Kaution verlangt werden.
Welche Karten akzeptiert werden, entscheidet jedoch der jeweilige Händler, Vermieter oder Dienstleister.
Für wen kann ein Girokonto mit klassischer Kreditkarte sinnvoll sein?
Ob Sie neben Ihrem Girokonto tatsächlich eine klassische Kreditkarte benötigen, hängt davon ab, wie Sie die Karte einsetzen möchten.

Für Reisen
Eine klassische Kreditkarte kann sinnvoll sein, wenn Sie regelmäßig Hotels oder Mietwagen buchen oder einen vom Girokonto getrennten Verfügungsrahmen benötigen.

Für den Alltag
Wenn Sie hauptsächlich im Geschäft und online bezahlen, kann eine Debitkarte ausreichen.

Für größere Ausgaben
Durch die zeitversetzte Abrechnung kann eine klassische Kreditkarte kurzfristig zusätzlichen finanziellen Spielraum schaffen. Dieser sollte jedoch nicht mit dauerhaft verfügbarem Einkommen verwechselt werden.

Für Zusatzleistungen
Einige Kreditkarten enthalten Versicherungen, Bonusprogramme oder weitere Leistungen. Entscheidend ist, ob deren Nutzen die möglichen Mehrkosten rechtfertigt.
Girokonto und Kreditkarte bei einer Bank oder getrennt?
Girokonto und Kreditkarte müssen nicht zwingend vom selben Anbieter stammen. Die beste Girokonto mit Kreditkarten Kombination lässt sich deshalb nicht pauschal bestimmen. Entscheidend ist, welche Konto- und Kartenfunktionen Sie tatsächlich benötigen.
Alles bei einem Anbieter
Eine Kombination aus Konto und Kreditkarte kann die Verwaltung vereinfachen. Kontoumsätze, Kreditkartenabrechnung und Kartenverwaltung befinden sich dann häufig in derselben Banking-Umgebung. Je nach Kontomodell kann die Kreditkarte außerdem Bestandteil eines Gesamtpakets sein.
Separate Kreditkarte
Eine Stand-alone-Kreditkarte kann dagegen mit einem bereits bestehenden Girokonto als Referenzkonto genutzt werden, sofern das konkrete Kartenangebot dies vorsieht. Dadurch können Sie Ihr bestehendes Girokonto behalten und unabhängig davon nach einer Kreditkarte mit passenden Konditionen suchen.
Ob die Kombination oder die getrennte Lösung günstiger ist, lässt sich nur anhand der jeweiligen Konditionen beurteilen.

Girokonto und Kreditkarte flexibel kombinieren
Ob Konto und Kreditkarte vom selben Anbieter stammen oder getrennt gewählt werden, hängt von Ihren Prioritäten ab. Vergleichen Sie deshalb ausgewählte Angebote nach Kontokosten, Kartenart, Kreditrahmen und weiteren Konditionen.
Welche Rolle spielt der Verfügungsrahmen?
Wer gezielt ein Girokonto mit Kreditkarte sucht, möchte häufig nicht nur eine zusätzliche Bezahlkarte, sondern einen eigenen Verfügungsrahmen. Diesen bietet eine Debitkarte nicht. Bei einer klassischen Kreditkarte legt der Anbieter den Kreditrahmen individuell nach seinen Vergabekriterien fest. Ein beworbener Höchstbetrag bedeutet daher nicht, dass dieser jedem Karteninhaber zur Verfügung steht.
Neben der Höhe des Verfügungsrahmens ist auch die Rückzahlung wichtig:
Charge-Kreditkarte: Die gesammelten Umsätze werden regelmäßig vollständig abgerechnet.
Revolving-Kreditkarte: Ein offener Saldo kann je nach Kartenbedingungen in Teilbeträgen zurückgezahlt werden. Für den verbleibenden Betrag können Sollzinsen entstehen.
Girokonto mit Kreditkarte eröffnen: Darauf sollten Sie achten
Vor der Entscheidung hilft ein kurzer Bedarfscheck.
Konto prüfen: Welche Kosten entstehen für Kontoführung, Überweisungen, Bargeldversorgung und gegebenenfalls eine girocard?
Kartenart bestimmen: Benötigen Sie lediglich eine Debitkarte oder ausdrücklich eine klassische Kreditkarte mit eigenem Verfügungsrahmen?
Gesamtkosten berechnen: Addieren Sie regelmäßige Konto- und Kartenentgelte und berücksichtigen Sie die Gebühren, die bei Ihrer typischen Nutzung entstehen.
Zusatzleistungen bewerten: Versicherungen oder Bonusprogramme sollten nur dann in die Entscheidung einfließen, wenn Sie diese tatsächlich benötigen.
So lässt sich verhindern, dass ein vermeintlich günstiges Kontopaket durch eine kostenpflichtige Kreditkarte oder nutzungsabhängige Gebühren deutlich teurer wird.

Konto und Kreditkarte vor dem Abschluss gemeinsam prüfen
Bevor Sie sich für ein Angebot entscheiden, sollten Sie nicht nur die Kontoführungsgebühr betrachten. Vergleichen Sie ausgewählte Angebote auch nach Kartenart, Kreditrahmen, laufenden Kartenkosten und weiteren Leistungen.
Kreditkarte und Girokonto gemeinsam betrachten
Ein Girokonto mit Kreditkarte kann Konto und Kartenzahlungen komfortabel miteinander verbinden. Entscheidend ist jedoch, welche Karte tatsächlich zum Konto gehört. Eine kostenlose Visa- oder Mastercard ist heute häufig eine Debitkarte und damit nicht automatisch eine klassische Kreditkarte mit eigenem Verfügungsrahmen.
Wer gezielt eine Kreditkarte mit Girokonto sucht, sollte deshalb Kontoführungsgebühr, Kartenpreis, Kartenart und nutzungsabhängige Kosten getrennt prüfen. Vergleichen Sie anschließend die Gesamtkosten und Leistungen. So lässt sich eine Kombination auswählen, die sowohl zum alltäglichen Banking als auch zum geplanten Karteneinsatz passt.
Häufige Fragen zur Kreditkarte mit Girokonto
Kann ich eine Kreditkarte zu meinem bestehenden Girokonto bekommen?
Ja, das kann möglich sein. Stand-alone-Kreditkarten können je nach Anbieter mit einem bestehenden Girokonto als Referenzkonto genutzt werden. Sie müssen deshalb nicht für jede Kreditkarte Ihr Girokonto wechseln.
Ist die Kreditkarte automatisch kostenlos, wenn das Girokonto kostenlos ist?
Nein. Kontoführungs- und Kreditkartengebühr sind getrennt zu prüfen. Ein kostenloses Girokonto kann beispielsweise nur eine Debitkarte enthalten, während für eine klassische Kreditkarte ein zusätzliches monatliches oder jährliches Entgelt anfällt.
Brauche ich trotz Kreditkarte noch eine Girocard?
Das hängt von Ihrem Nutzungsverhalten ab. Eine girocard kann insbesondere dort hilfreich sein, wo Visa oder Mastercard nicht akzeptiert werden. Ob sie kostenlos zum Konto gehört oder separat bezahlt werden muss, richtet sich nach dem Kontomodell.
Kann ich mit der Kreditkarte mein Girokonto überziehen?
Kreditkartenrahmen und Dispositionskredit des Girokontos sind unterschiedliche Kreditlinien. Wie die Kreditkartenabrechnung erfolgt und was passiert, wenn das Referenzkonto zum Abrechnungszeitpunkt nicht ausreichend gedeckt ist, richtet sich nach den jeweiligen Vertragsbedingungen.
Ist eine Visa Debit zum Girokonto eine echte Kreditkarte?
Nein. Eine Visa Debit ist eine Debitkarte. Umsätze werden unmittelbar beziehungsweise zeitnah dem verbundenen Girokonto belastet. Eine klassische Kreditkarte arbeitet dagegen mit einer zeitversetzten Abrechnung und kann über einen eigenen Verfügungsrahmen verfügen.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.