Kreditkarte mit Bonusprogramm
Punkte, Meilen, Prämien und Kartenkosten ausgewählter Kreditkarten vergleichen.
Kreditkarte mit Bonusprogramm
Punkte, Meilen, Prämien und Kartenkosten ausgewählter Kreditkarten vergleichen.
 Bonusprogramme und Sammelraten vergleichen
- Punktewert und Einlösung prüfen
- - Kartenkosten und Zusatzleistungen beachten
Kreditkarte mit Bonusprogramm: Passende Kreditkarte finden und Punkte sammeln
Mit einer Kreditkarte mit Bonusprogramm können Sie bei alltäglichen Kartenzahlungen Punkte, Meilen oder andere Prämien sammeln. Je nach Programm lassen sich diese beispielsweise für Einkäufe, Gutscheine, Sachprämien oder Reisen einsetzen.
Ob sich eine Bonus-Kreditkarte lohnt, hängt jedoch nicht allein von der Anzahl gesammelter Punkte ab. Entscheidend sind deren tatsächlicher Gegenwert, die Sammelrate, mögliche Kartenkosten und die Frage, welche Prämien Sie persönlich nutzen können.
Das Wichtigste zur Kreditkarte mit Bonusprogramm
Bonusprogramme bei Kreditkarten belohnen Kartenumsätze beispielsweise mit Punkten, Meilen, Cashback oder anderen Vorteilen.
Wie viele Punkte gesammelt werden, hängt vom Kartenprogramm und häufig von der Höhe beziehungsweise Art des Umsatzes ab.
Wer mit der Kreditkarte Punkte sammeln möchte, sollte nicht nur die Sammelrate, sondern auch den Gegenwert und die Einlösemöglichkeiten prüfen.
Für Reisende können Programme interessant sein, bei denen sich gesammelte Punkte oder Meilen für Flüge und andere Reiseleistungen verwenden lassen.
Die beste Kreditkarte mit Bonusprogramm ist diejenige, bei der Prämien, Kartenkosten und weitere Konditionen zur eigenen Kartennutzung passen.
Wie funktioniert eine Kreditkarte mit Bonusprogramm?
Bei einer Bonus-Kreditkarte werden bestimmte Kartenumsätze mit einer Prämie verknüpft. Karteninhaber erhalten beispielsweise für einen festgelegten Umsatz Punkte oder Meilen auf einem zugehörigen Bonuskonto.
Das Grundprinzip lautet
mit Kreditkarte bezahlen → Punkte sammeln → Guthaben gegen verfügbare Prämien einlösen
Wie viele Kreditkarten-Bonuspunkte entstehen, unterscheidet sich je nach Programm:
Bei einem aktuellen PAYBACK-Kartenangebot gibt es beispielsweise einen Punkt für jeweils 3 Euro Kartenumsatz; Tankstellenumsätze sind davon ausgenommen. Bei Partnerunternehmen können zusätzlich die regulären Programmpunkte gesammelt werden.
Ein aktuelles Miles-&-More-Kartenmodell schreibt dagegen für jeweils 2 Euro Kartenumsatz eine Meile gut.
Bei einer Kreditkarte mit Bonusprogramm lohnt es sich deshalb, genau hinzuschauen, welche Boni tatsächlich gewährt werden und ob sie zur eigenen Nutzung der Kreditkarte passen.
Welche Bonusprogramme gibt es bei Kreditkarten?
Bonusprogramme für Kreditkarten unterscheiden sich vor allem darin, welche Art von Vorteil gesammelt wird und wie flexibel dieser eingesetzt werden kann.
| Bonusmodell | Funktionsweise | Mögliche Verwendung |
|---|---|---|
Punkteprogramm | Kartenumsätze bringen Bonuspunkte | Gutscheine, Einkäufe, Sach- oder Reiseprämien |
Meilenprogramm | Umsätze werden in Prämienmeilen umgerechnet | Flüge, Upgrades oder andere Prämien |
Cashback | Anteil bestimmter Kartenumsätze wird zurückvergütet | Geldgutschrift beziehungsweise Verrechnung |
Partnerprogramm | Zusätzliche Vorteile bei teilnehmenden Unternehmen | Punkte, Rabatte oder Sonderaktionen |
Flexible Prämienprogramme | Punkte lassen sich auf unterschiedliche Weise verwenden oder übertragen | Reisen, Gutscheine, Einkäufe oder Partnerprogramme |
Tipp
Welche Variante am attraktivsten ist, hängt davon ab, wofür Sie Ihre Kreditkarten-Prämien tatsächlich einsetzen möchten.
Bonus-Kreditkarten mit FINANZCHECK vergleichen
Welche Karte geeignet ist, hängt von Sammelmodell, Prämien, Kartenkosten und weiteren Konditionen ab.
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über ausgewählte Kreditkarten und Bonusmodelle.
Schritt 2: Bonusprogramme und Konditionen vergleichen
Vergleichen Sie Sammelrate, Punktewert, Einlösemöglichkeiten, Kartenkosten und weitere Gebühren.
Schritt 3: Zum Anbieter wechseln und Antrag stellen
Haben Sie ein interessantes Angebot gefunden, gelangen Sie direkt zur Website des jeweiligen Kartenanbieters. Dort erfolgt der Antrag.

Jetzt Kreditkarten mit Bonusprogrammen vergleichen
Möchten Sie mit Ihrer Kreditkarte Bonuspunkte sammeln, lohnt sich ein Vergleich von Sammelrate, Einlösemöglichkeiten und Kartenkosten. Vergleichen Sie Kreditkarten kostenlos und unverbindlich mit FINANZCHECK.
Sammelrate und Punktewert richtig vergleichen
Wie viele Punkte entstehen, hängt von der Sammelrate und dem Kartenumsatz ab. Eine hohe Punktezahl allein sagt jedoch wenig über den tatsächlichen Vorteil aus.
Ein einfaches Beispiel verdeutlicht den Unterschied:
| Monatlicher Kartenumsatz | 1 Punkt je 2 € | 1 Punkt je 3 € | 1 Punkt je 5 € |
|---|---|---|---|
500 € | 250 Punkte | ca. 166 Punkte | 100 Punkte |
1.000 € | 500 Punkte | ca. 333 Punkte | 200 Punkte |
1.500 € | 750 Punkte | 500 Punkte | 300 Punkte |
2.000 € | 1.000 Punkte | ca. 666 Punkte | 400 Punkte |
Dieses Beispiel dient nur der Veranschaulichung. Der tatsächliche Wert der gesammelten Punkte hängt vom jeweiligen Bonusprogramm ab.
Für den tatsächlichen Wert sind drei Größen entscheidend:
Sammelrate
Einlösewert
effektive Rückvergütung
Welche Kreditkarten-Prämien gibt es?
Die Auswahl möglicher Prämien ist je nach Programm unterschiedlich.
Typische Möglichkeiten sind:
Gutscheine,
Sachprämien,
Gutschriften,
Einkäufe bei Programmpartnern,
Flüge,
Hotel- oder andere Reiseleistungen,
Upgrades und weitere Reisevorteile,
Übertragung zu teilnehmenden Bonusprogrammen.
Manche Programme bieten mehrere Optionen gleichzeitig. Das erhöht zwar die Flexibilität, bedeutet aber nicht automatisch, dass jede Einlösung denselben Gegenwert bietet. Wer regelmäßig Punkte mit einer Kreditkarte sammelt, sollte deshalb bereits vor der Kartenwahl überlegen, welche Prämien tatsächlich interessant sind.
Kann ich mit Kreditkartenpunkten Flüge buchen?
Bei entsprechenden Bonus- und Vielfliegerprogrammen können gesammelte Punkte beziehungsweise Meilen für Flugprämien eingesetzt werden.
Aktuelle Miles-&-More-Kreditkarten sammeln beispielsweise bei normalen Kartenumsätzen Prämienmeilen, die unter anderem für Flüge verwendet werden können. Für Privatkarten beträgt die reguläre Sammelrate derzeit eine Meile je 2 Euro Kartenumsatz.
Wer gezielt eine Kreditkarte zum Punkte sammeln für Flüge sucht, sollte allerdings mehrere Faktoren berücksichtigen:
Sammelrate für normale Kartenumsätze,
mögliche zusätzliche Punkte bei Programmpartnern,
Kartenkosten,
Verfügbarkeit gewünschter Flugprämien,
gegebenenfalls erforderliche zusätzliche Steuern und Gebühren,
Verfallsregeln für Punkte beziehungsweise Meilen.
Gut zu wissen
Die beste Kreditkarte für Punkte zum Sammeln für Reisen ist nicht automatisch die Karte mit dem größten beworbenen Punktebonus.
Wie finde ich das beste Bonusprogramm für meine Kreditkarte?
Das beste Bonusprogramm einer Kreditkarte lässt sich nur anhand der persönlichen Nutzung bestimmen.
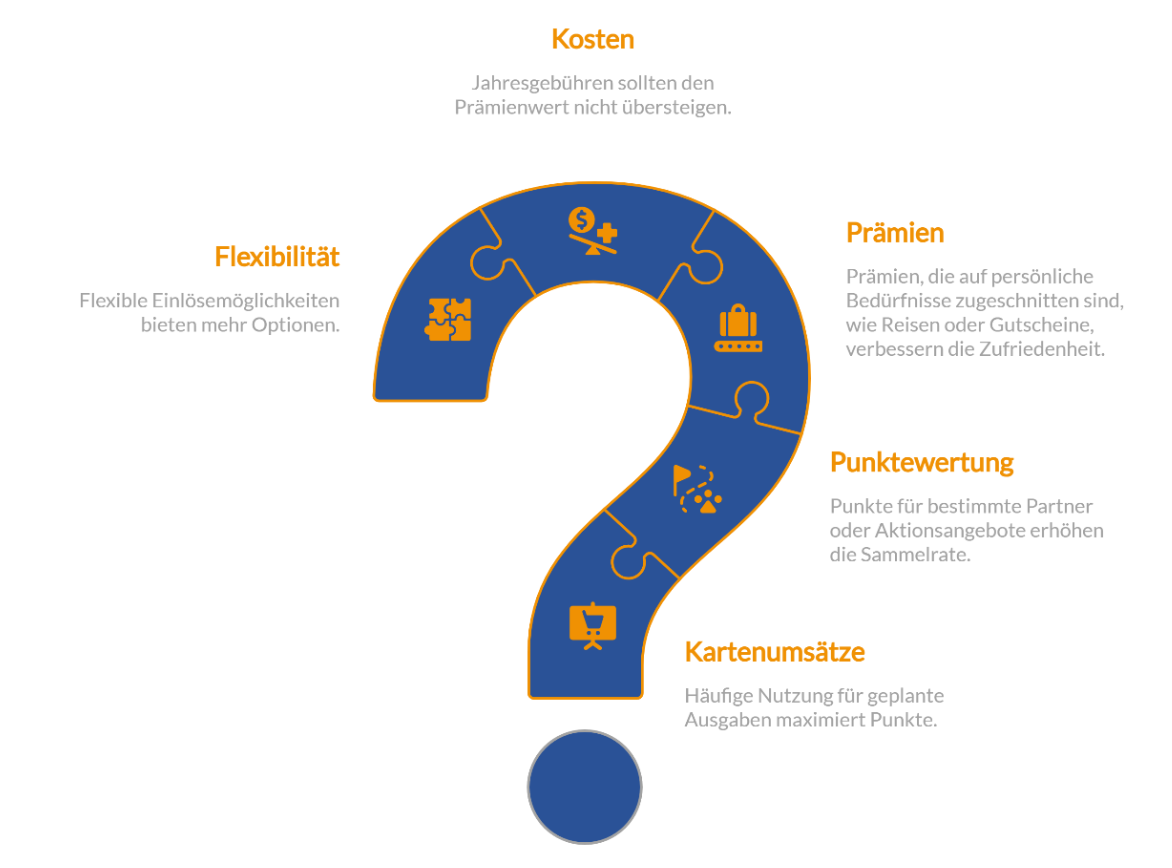
Dabei helfen insbesondere folgende Fragen:
Wie hoch sind meine Kartenumsätze?
Je häufiger eine Karte für ohnehin geplante Ausgaben eingesetzt wird, desto mehr Punkte können grundsätzlich entstehen. Zusätzliche Einkäufe allein für das Sammeln von Punkten rechnen sich dagegen nicht.
Wo sammle ich besonders viele Punkte?
Einige Karten schreiben für nahezu sämtliche normalen Kartenumsätze Punkte gut. Andere Programme bieten bei bestimmten Partnern oder Aktionsangeboten zusätzliche Punkte.
Welche Prämien möchte ich nutzen?
Wer hauptsächlich reist, bewertet Meilen und übertragbare Punkte möglicherweise anders als jemand, der seine Kreditkarten-Punkte bevorzugt gegen Einkaufsgutscheine oder Gutschriften einlöst.
Was kostet die Kreditkarte?
Eine hohe Sammelrate nützt wenig, wenn die zusätzliche Jahresgebühr den realistisch erreichbaren Prämienwert übersteigt.
Wie flexibel lassen sich Punkte einlösen?
Ein breites Angebot kann vorteilhaft sein, wenn Sie sich nicht langfristig auf eine bestimmte Prämienart festlegen möchten.

Bonusprogramme nach persönlichem Nutzen vergleichen
Ein attraktives Bonusprogramm sollte zu Ihren üblichen Kartenumsätzen und den gewünschten Prämien passen. Vergleichen Sie deshalb ausgewählte Kreditkarten nach Sammelrate, Einlösemöglichkeiten, Kartenkosten und weiteren Konditionen.
Lohnt sich eine Kreditkarte zum Punkte sammeln?
Ob es sich lohnt, Punkte mit einer Kreditkarte zu sammeln, lässt sich am besten mit einer persönlichen Jahresrechnung beantworten:
realistischer Wert der gesammelten Prämien – zusätzliche Kartenkosten = persönlicher Bonusvorteil
In Zahlen gefasst: Angenommen, eine Karte kostet 60 Euro im Jahr und die mit Ihren üblichen Kartenumsätzen gesammelten Punkte haben für Ihre bevorzugte Einlösung einen Gegenwert von 90 Euro. Dann verbleibt rechnerisch ein Vorteil von 30 Euro.
Bietet eine kostenlose Karte bei denselben Umsätzen zwar weniger Punkte, aber einen Gegenwert von 50 Euro, wäre diese im Beispiel finanziell sogar attraktiver.
Deshalb ist die beste Kreditkarte zum Punkte sammeln nicht zwingend die Karte mit der höchsten Sammelrate.
Kostenlose oder kostenpflichtige Kreditkarte mit Bonusprogramm?
Beide Varianten können sinnvoll sein.
Eine kostenlose Bonus-Kreditkarte hat den Vorteil, dass keine Jahresgebühr zunächst gegen den Wert der gesammelten Prämien gerechnet werden muss. Dafür können Sammelrate oder Zusatzleistungen geringer ausfallen.
Kostenpflichtige Karten können umfangreichere Bonus-, Reise- oder Versicherungsleistungen bieten. Entscheidend ist jedoch, ob diese Leistungen tatsächlich genutzt werden.
Gerade bei Premiumkarten sollte immer der realistisch nutzbare Gegenwert der Vorteile mit der Jahresgebühr verglichen werden.
Willkommensbonus: Viele Punkte bedeuten nicht automatisch einen hohen Vorteil
Ein hoher Willkommensbonus kann die erste Jahresbilanz einer Bonus-Kreditkarte erheblich verbessern. Er sollte aber nicht das einzige Auswahlkriterium sein.
Solche Angebote können beispielsweise an
einen Mindestumsatz,
einen bestimmten Aktionszeitraum,
einen Neukundenstatus oder
eine Mindesthaltedauer der Karte
gebunden sein.
Für einen langfristigen Vergleich ist deshalb die reguläre Sammelleistung wichtiger als ein einmaliger Startbonus.
Worauf sollten Sie beim Kreditkarten-Bonusprogramm-Vergleich achten?
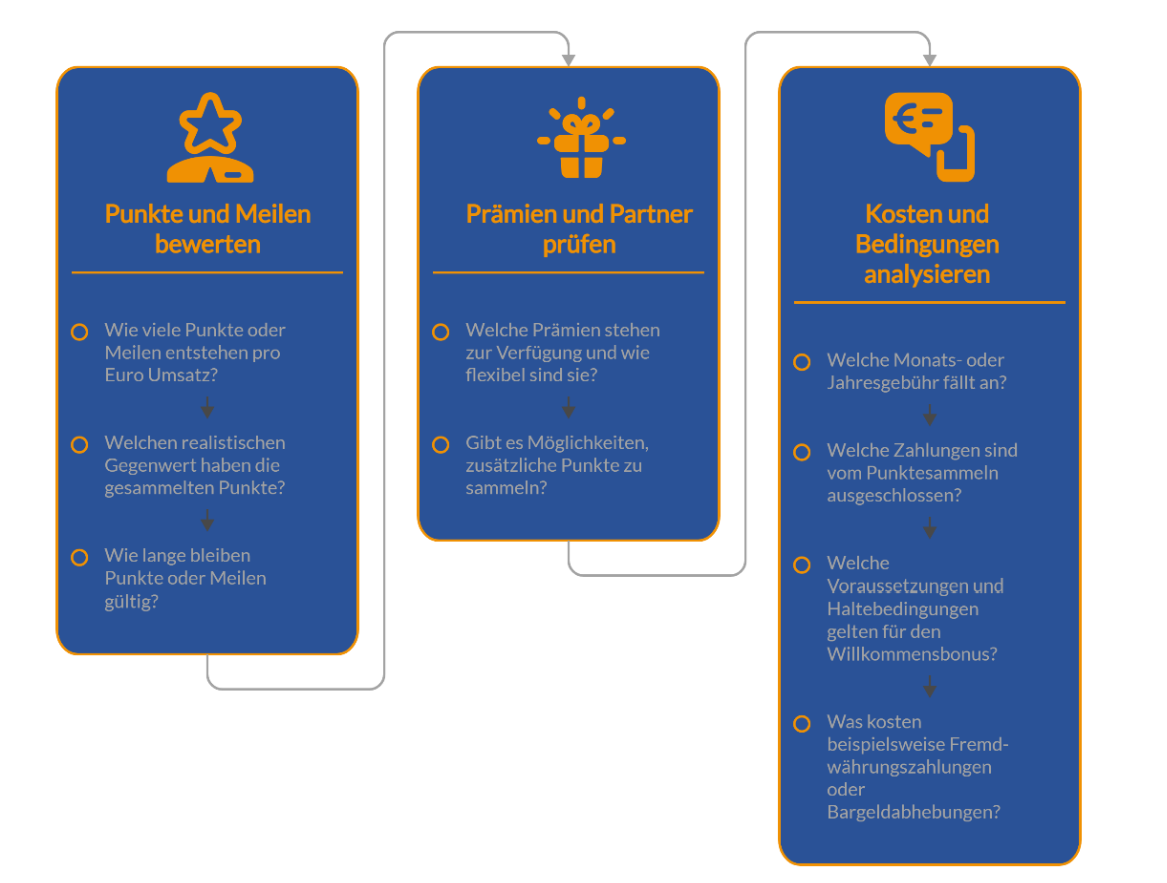
Wer die Kreditkarte mit dem besten Bonusprogramm für den eigenen Bedarf sucht, sollte folgende Kriterien gegenüberstellen:
| Kriterium | Darauf sollten Sie achten |
|---|---|
Sammelrate | Wie viele Punkte oder Meilen entstehen pro Euro Umsatz? |
Punktewert | Welchen realistischen Gegenwert haben die gesammelten Punkte? |
Einlösung | Welche Prämien stehen zur Verfügung und wie flexibel sind sie? |
Kartenkosten | Welche Monats- oder Jahresgebühr fällt an? |
Umsatzbedingungen | Welche Zahlungen sind vom Punktesammeln ausgeschlossen? |
Punkteverfall | Wie lange bleiben Punkte oder Meilen gültig? |
Partnerangebote | Gibt es Möglichkeiten, zusätzliche Punkte zu sammeln? |
Willkommensbonus | Welche Voraussetzungen und Haltebedingungen gelten? |
Weitere Gebühren | Was kosten beispielsweise Fremdwährungszahlungen oder Bargeldabhebungen? |
So lässt sich beurteilen, welche Karte nicht nur viele Punkte verspricht, sondern tatsächlich einen nutzbaren Mehrwert bietet.

Bonus-Kreditkarten nach den wichtigsten Kriterien vergleichen
Sammelrate, Punktewert, Einlösemöglichkeiten und Kartenkosten sollten immer gemeinsam betrachtet werden. Vergleichen Sie ausgewählte Kreditkarten mit Bonusprogramm und prüfen Sie, welches Angebot am besten zu Ihrer Nutzung passt.
Welche Kreditkarte mit Bonusprogramm passt zu welchem Bedarf?
Eine allgemeingültige beste Kreditkarte mit Bonusprogramm gibt es nicht.
Wer vor allem im Alltag Punkte mit der Kreditkarte sammeln möchte, benötigt möglicherweise ein anderes Programm als ein Vielreisender, der seine Kreditkarten-Punkte für Flüge sammeln und einlösen möchte.
Ebenso unterscheiden sich die Prioritäten danach, ob eine kostenlose Karte gesucht wird oder eine Jahresgebühr akzeptabel ist, wenn dafür zusätzliche Leistungen enthalten sind.
Für die Auswahl sollte deshalb nicht ein vermeintlicher Testsieger ausschlaggebend sein, sondern das Verhältnis aus:
persönlicher Sammelrate + nutzbarem Punktewert + Zusatzleistungen – Kartenkosten.
So lässt sich die individuell beste Kreditkarte für das Punktesammeln bestimmen.
Bonusprogramm nach persönlichem Gegenwert auswählen
Mit einer Kreditkarte mit Bonusprogramm können alltägliche Kartenzahlungen Punkte, Meilen oder andere Prämien bringen. Entscheidend ist jedoch nicht die größtmögliche Punktezahl, sondern der tatsächlich nutzbare Gegenwert.
Vergleichen Sie deshalb Sammelrate, Einlösemöglichkeiten, Kartenkosten und weitere Konditionen gemeinsam.
Häufige Fragen zu Kreditkarten mit Bonusprogramm
Bekomme ich auch Punkte für Bargeldabhebungen?
In der Regel sind nicht sämtliche mit einer Kreditkarte möglichen Transaktionen bonusfähig. Bargeldabhebungen, Gebühren oder andere besondere Transaktionen können vom Sammeln ausgeschlossen sein. Maßgeblich sind die Bedingungen des jeweiligen Programms.
Kann ich mit mehreren Kreditkarten für dasselbe Bonusprogramm sammeln?
Das hängt vom Programm ab. Teilweise können Haupt- und Zusatzkarten Punkte auf demselben Bonuskonto sammeln. Bei der PAYBACK American Express werden beispielsweise die durch Zahlungen mit einer Zusatzkarte entstehenden Kartenpunkte dem Konto des Hauptkarteninhabers zugeordnet.
Wann werden Kreditkarten-Bonuspunkte gutgeschrieben?
Der Zeitpunkt unterscheidet sich je nach Programm. Punkte können unmittelbar, nach der Abrechnung oder in regelmäßigen Intervallen übertragen werden. Bei der PAYBACK American Express werden die über Kartenzahlungen gesammelten Punkte beispielsweise einmal monatlich an PAYBACK übertragen.
Kann sich eine Bonus-Kreditkarte trotz Jahresgebühr lohnen?
Ja. Entscheidend ist, ob der persönlich nutzbare Wert aus Punkten und weiteren Kartenleistungen höher ausfällt als die zusätzlichen Kosten. Eine kostenpflichtige Karte ist deshalb nicht automatisch schlechter als ein kostenloses Angebot.
Sollte ich mehr mit der Kreditkarte bezahlen, um zusätzliche Punkte zu sammeln?
Geplante Ausgaben auf eine Bonus-Kreditkarte zu verlagern, kann die Punkteausbeute erhöhen. Zusätzliche Käufe nur für Bonuspunkte sind dagegen wirtschaftlich nicht sinnvoll: Der Wert der Prämie liegt üblicherweise deutlich unter dem dafür erforderlichen Kartenumsatz.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.