Reisekreditkarte
Auslandskosten, Kreditrahmen und Reiseleistungen ausgewählter Kreditkarten vergleichen.
Reisekreditkarte
Auslandskosten, Kreditrahmen und Reiseleistungen ausgewählter Kreditkarten vergleichen.
 Fremdwährungs- und Bargeldkosten prüfen
- Kreditrahmen und Kartenart vergleichen
- Reiseversicherungen und Zusatzleistungen beachten
Reisekreditkarte: Die passende Kreditkarte für Reisen finden
Eine gute Reisekreditkarte sollte dort funktionieren, wo Sie unterwegs bezahlen, möglichst geringe Auslandskosten verursachen und zu Ihren Reisegewohnheiten passen. Besonders wichtig sind Fremdwährungsgebühren, Kosten für Bargeldabhebungen, Akzeptanz und Kartentyp.
Für Mietwagen oder Hotelkautionen kann zudem eine klassische Kreditkarte mit eigenem Kreditrahmen sinnvoll sein. Welche die beste Kreditkarte für Reisen ist, hängt deshalb davon ab, wohin und wie Sie reisen.
Das Wichtigste zur Reisekreditkarte
Eine gute Reisekreditkarte ermöglicht günstige Zahlungen und Bargeldabhebungen im Ausland.
Außerhalb des Euroraums ist eine Kreditkarte ohne Fremdwährungsgebühr besonders interessant.
Kostenlose Reisekreditkarten können ohne Jahresgebühr auskommen, trotzdem aber andere Kosten verursachen.
Für Mietwagen und Hotelkautionen kann eine klassische Kreditkarte mit eigenem Verfügungsrahmen gegenüber Debit- oder Prepaidkarten Vorteile haben.
Reiseversicherungen können nützlich sein, sollten aber anhand ihrer konkreten Bedingungen bewertet werden.
Für längere oder häufige Reisen kann eine zweite, unabhängig nutzbare Karte zusätzliche Sicherheit bieten.
Welche Kriterien sind bei einer Reisekreditkarte wichtig?
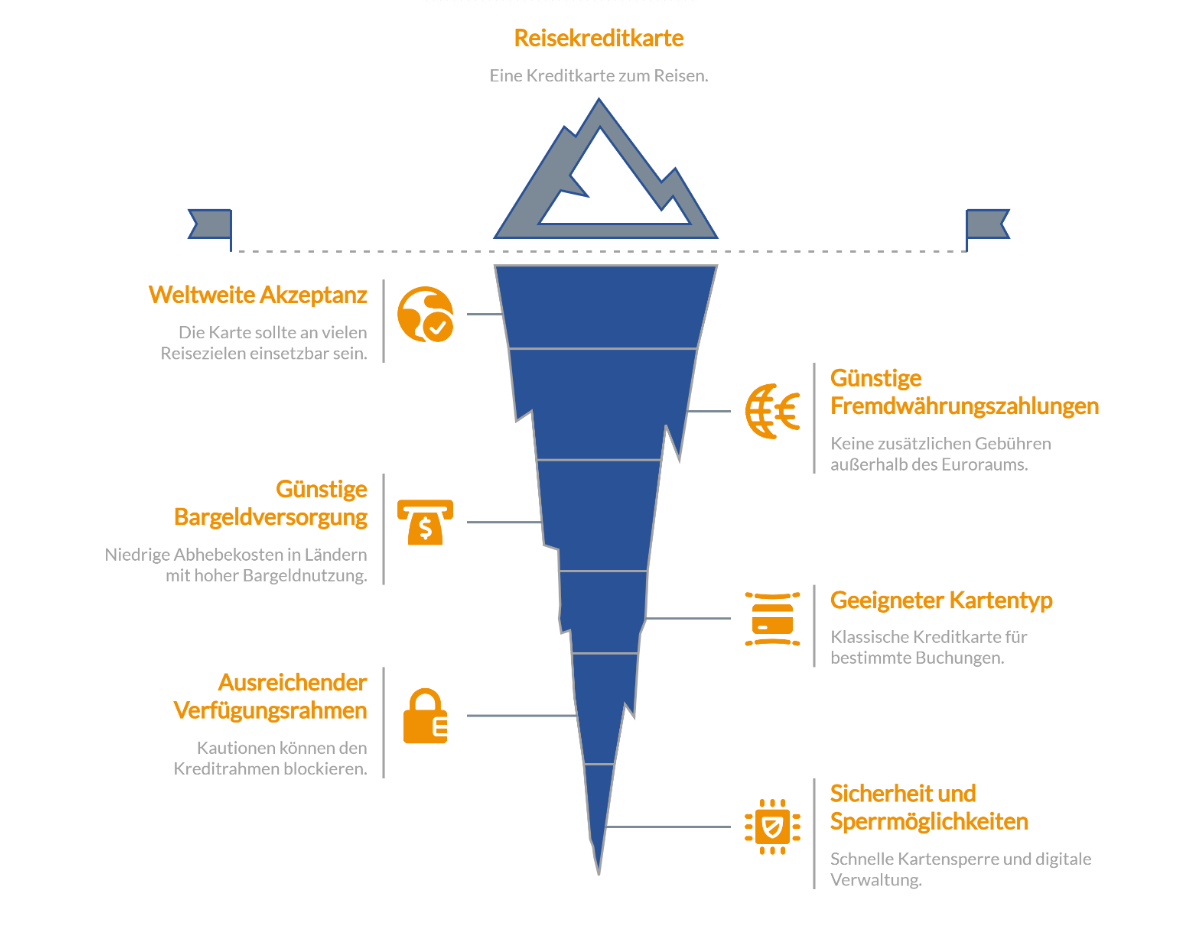
Eine Kreditkarte zum Reisen muss andere Anforderungen erfüllen als eine Karte, die hauptsächlich für Einkäufe in Deutschland verwendet wird.
Während im Alltag beispielsweise eine fehlende Jahresgebühr im Vordergrund stehen kann, kommen unterwegs weitere Faktoren hinzu:
Weltweite Akzeptanz
Die Karte sollte an möglichst vielen Reisezielen einsetzbar sein.
Günstige Bargeldversorgung
Gerade in Ländern mit hoher Bargeldnutzung sind niedrige Abhebekosten wichtig.
Günstige Fremdwährungszahlungen
Außerhalb des Euroraums sollte möglichst kein zusätzliches Währungsumrechnungsentgelt anfallen.
Geeigneter Kartentyp
Für bestimmte Hotel- und Mietwagenbuchungen kann eine klassische Kreditkarte erforderlich oder vorteilhaft sein.
Ausreichender Verfügungsrahmen
Kautionen können einen Teil des Kreditrahmens vorübergehend blockieren.
Sicherheit und Sperrmöglichkeiten
Eine schnelle Kartensperre und digitale Kartenverwaltung sind auf Reisen besonders hilfreich.
Reisekreditkarten vergleichen: Welche Kosten sind wichtig?
Wer einen Reisekreditkarten-Vergleich durchführt, sollte mehrere Kostenpositionen getrennt betrachten.
| Kostenpunkt | Warum er auf Reisen wichtig ist |
|---|---|
Jahresgebühr | Bestimmt die festen Kosten unabhängig von der Nutzung |
Fremdwährungsgebühr | Kann bei jeder Zahlung außerhalb der Kartenwährung anfallen |
Bargeldgebühr | Kann jede Abhebung am Geldautomaten verteuern |
Automatenentgelt | Kann zusätzlich vom ausländischen Automatenbetreiber verlangt werden |
Sollzinsen | Können bei Teilzahlung oder bestimmten Bargeldverfügungen entstehen |
Zusatzleistungen | Versicherungen oder andere Reiseleistungen können einen Kartenpreis teilweise rechtfertigen |
Tipp
Eine kostenlose Reisekreditkarte sollte nicht nur anhand der Jahresgebühr bewertet werden. Entscheidend sind die Gesamtkosten bei tatsächlichen Nutzung.
Reisekreditkarten mit FINANZCHECK vergleichen
Eine Reisekreditkarte sollte zu Reiseziel, Zahlungsgewohnheiten und benötigten Zusatzleistungen passen.
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über ausgewählte Kreditkarten für Reisen.
Schritt 2: Auslandskosten und Leistungen vergleichen
Vergleichen Sie Fremdwährungsentgelt, Bargeldkosten, Kreditrahmen und weitere Reiseleistungen.
Schritt 3: Zum Anbieter wechseln und Antrag stellen
Haben Sie ein interessantes Angebot gefunden, gelangen Sie zur Website des jeweiligen Kartenanbieters. Dort erfolgt der Antrag. Über Kartenvergabe und Kreditrahmen entscheidet der jeweilige Anbieter.

Reisekreditkarten passend zur Reise vergleichen
Ob Städtetrip im Euroraum oder Fernreise: Je nach Reiseziel können unterschiedliche Kartenkonditionen wichtig sein. Vergleichen Sie ausgewählte Kreditkarten nach Auslandskosten, Kreditrahmen und weiteren Reiseleistungen.
Fremdwährungsgebühr und Wechselkurs sind zwei verschiedene Dinge
Eine Kreditkarte ohne Fremdwährungsgebühr verzichtet auf einen zusätzlichen Aufschlag des Kartenanbieters. Der Umsatz muss trotzdem von der ausländischen Währung in Euro umgerechnet werden.
Dabei kommt ein Wechselkurs zur Anwendung.
Beispiel: Bei Fremdwährungsumsätzen im Gegenwert von 2.000 Euro verursachen 2 % Fremdwährungsentgelt zusätzliche Kosten von 40 Euro.
Gut zu wissen
„0 Prozent Fremdwährungsgebühr“ bedeutet nicht, dass ein Einkauf in US-Dollar exakt zum amtlichen Euro-Referenzkurs abgerechnet werden muss. Entscheidend ist, welcher Wechselkurs nach den Bedingungen der Karte beziehungsweise des Kartennetzwerks für die Transaktion verwendet wird.
Beim Vergleich sollte daher zwischen Umrechnungskurs und zusätzlichem Fremdwährungsentgelt unterschieden werden.
Welche Reisekreditkarte passt zu welcher Reise?
Eine universell beste Reisekreditkarte gibt es nicht. Sinnvoller ist es, die Karte nach dem persönlichen Reiseprofil auszuwählen.

Reisen innerhalb des Euroraums
Wer ausschließlich in Ländern mit Euro reist, muss sich um klassische Fremdwährungsgebühren für Euro-Zahlungen nicht kümmern.
Wichtiger können deshalb Jahresgebühr, Bargeldkosten und gegebenenfalls Reiseversicherungen sein.
Reisen außerhalb des Euroraums
Bei Reisen in Länder mit einer anderen Währung gewinnt das Fremdwährungsentgelt an Bedeutung. Eine Karte ohne entsprechenden Aufschlag kann bei häufigen Zahlungen Kosten sparen.
Mietwagenreisen
Für Mietwagen ist eine klassische Kreditkarte mit ausreichendem Verfügungsrahmen häufig besonders praktisch. Vermieter können eine solche Karte für die Kaution verlangen.
Familienreisen
Bei Familien können Reiseversicherungen interessant sein, sofern Partner und Kinder tatsächlich nach den Versicherungsbedingungen mitversichert sind.
Längere Fernreisen
Wer lange unterwegs ist, sollte besonders auf günstige Fremdwährungszahlungen, Bargeldversorgung, Kartenlimits und eine zuverlässige Ersatzlösung achten.
Kreditkarte für USA-Reise: Worauf sollten Sie achten?
Eine Kreditkarte für die USA-Reise sollte insbesondere für häufige Zahlungen in US-Dollar geeignet sein. Deshalb ist ein fehlendes oder niedriges Fremdwährungsentgelt wichtig.
Kreditkarten werden in den USA für zahlreiche alltägliche Zahlungen eingesetzt. Auch bei Hotels und Mietwagen spielt der Kartentyp eine wichtige Rolle.
Für Mietwagenkautionen und andere Sicherheitsleistungen kann eine klassische Kreditkarte mit eigenem Kreditrahmen gegenüber einer Debitkarte Vorteile bieten. Welche Karte tatsächlich akzeptiert wird, bestimmt jedoch der jeweilige Anbieter.
Vor der Reise sollten Sie außerdem prüfen:
wie hoch der verfügbare Kreditrahmen ist,
ob Bargeldabhebungen kostenpflichtig sind,
ob für Fremdwährungsumsätze ein Entgelt anfällt,
welche Kartenlimits gelten und
wie sich die Karte bei Verlust kurzfristig sperren lässt.
Tipp
Bei einer USA-Reise kann eine zweite Karte sinnvoll sein, falls die erste verloren geht, gesperrt wird oder an einer einzelnen Akzeptanzstelle nicht funktioniert.
Bargeld im Ausland: Kostenlos ist nicht immer kostenlos
Auch eine Kreditkarte für Reisen mit kostenloser Bargeldabhebung schützt nicht vor jedem möglichen Entgelt.
Zwei Kostenquellen müssen unterschieden werden:
Gebühr des Kartenanbieters
Die kartenausgebende Bank kann für Bargeldabhebungen ein eigenes Entgelt verlangen.
Gebühr des Automatenbetreibers
Der Betreiber des Geldautomaten kann zusätzlich ein direktes Kundenentgelt erheben.
Gut zu wissen
Verzichtet die Bank auf ihre eigene Abhebegebühr, kann deshalb trotzdem ein Betreiberentgelt entstehen. Dieses wird normalerweise vor Abschluss der Abhebung am Automaten angezeigt.
Gibt es kostenlose Reisekreditkarten?
Es gibt Reisekreditkarten ohne dauerhafte Jahresgebühr. Das kann besonders für Personen interessant sein, die nur wenige Male im Jahr verreisen.
„Kostenlos“ sollte allerdings nicht mit „sämtliche Leistungen kostenfrei“ gleichgesetzt werden.
Prüfen Sie insbesondere:
Fremdwährungsentgelt,
Bargeldgebühren,
mögliche Sollzinsen,
Kosten für Zusatzkarten,
Gebühren für besondere Transaktionen und
Bedingungen optionaler Zusatzleistungen.
Gut zu wissen
Eine Karte ohne Jahresgebühr kann durch hohe Nutzungsgebühren teurer werden als eine kostenpflichtige Alternative. Umgekehrt lohnt sich eine teure Premiumkarte nicht automatisch, nur weil sie zahlreiche Reiseleistungen enthält.

Kostenlose Reisekreditkarten genauer vergleichen
Auch ohne Jahresgebühr können im Ausland zusätzliche Kosten entstehen. Vergleichen Sie ausgewählte Reisekreditkarten deshalb nach Fremdwährungsentgelt, Bargeldgebühren, Rückzahlung und weiteren Konditionen.
Debit- oder Kreditkarte für Reisen?
Visa- und Mastercard-Debitkarten sind international einsetzbar und können für viele Reisen vollkommen ausreichen. Die Umsätze werden dabei grundsätzlich direkt beziehungsweise zeitnah dem zugehörigen Konto belastet.
Eine klassische Kreditkarte stellt dagegen einen separaten Kreditrahmen bereit. Dieser kann auf Reisen insbesondere bei Kautionen nützlich sein.
| Debitkarte | Klassische Kreditkarte |
|---|---|
Verfügung über Guthaben beziehungsweise Kontorahmen | Eigener Kreditkartenrahmen |
Für viele alltägliche Zahlungen geeignet | Für alltägliche Zahlungen geeignet |
Kann bei einzelnen Mietwagen- oder Hotelbuchungen Einschränkungen haben | Wird für Kautionen häufig akzeptiert |
Keine klassische Kreditkartenabrechnung | Abrechnung nach Kartenmodell |
Ob Debitkarten akzeptiert werden, hängt vom jeweiligen Hotel, Mietwagenanbieter und Tarif ab. Prüfen Sie die Bedingungen deshalb vor der Buchung.
Brauche ich Reiseversicherungen über die Kreditkarte?
Eine Kreditkarte für Reisen kann zusätzliche Versicherungen enthalten. Dazu gehören je nach Angebot beispielsweise:
Auslandskrankenversicherung,
Reiserücktritts- und Reiseabbruchversicherung,
Mietwagenversicherung oder
Reisegepäckversicherung.
Ob sich ein solches Kartenpaket lohnt, hängt davon ab, ob Sie die Leistungen tatsächlich benötigen und die Versicherungsbedingungen zu Ihren Reisen passen.
Tipp
Achten Sie insbesondere auf Selbstbeteiligungen, Versicherungssummen, maximale Reisedauer, mitversicherte Personen und eine mögliche Pflicht, die Reise mit der Karte zu bezahlen.
Bereits separat bestehende Versicherungen sollten ebenfalls berücksichtigt werden, um unnötige Doppelabsicherungen zu vermeiden.
Sicherheit auf Reisen: Karte, Limits und Ersatzlösung prüfen
Vor einer Reise lohnt sich ein kurzer Kartencheck. So vermeiden Sie, dass abgelaufene Karten, zu niedrige Limits oder fehlende Sperrmöglichkeiten erst unterwegs zum Problem werden.
Achten Sie insbesondere auf:
Gültigkeit: Prüfen Sie, ob die Kreditkarte während der gesamten Reise gültig ist.
Kreditrahmen: Kontrollieren Sie, ob das verfügbare Limit auch für Hotel- oder Mietwagenkautionen ausreicht.
PIN: Halten Sie Ihre PIN bereit, da sie trotz kontaktloser Zahlung weiterhin erforderlich sein kann.
Sperrmöglichkeit: Speichern Sie die Kontaktdaten für eine Kartensperre getrennt von der Karte.
App und Kartenverwaltung: Richten Sie vorab Funktionen wie Limits, Sperren oder Freigaben in der App ein.
Ersatzkarte: Bei längeren oder wichtigen Reisen kann eine zweite, unabhängig nutzbare Karte zusätzliche Sicherheit bieten. Bewahren Sie diese getrennt von der Hauptkarte auf.
Tipp
Eine zweite Karte erhöht die finanzielle Flexibilität, ersetzt aber nicht vollständig ein alternatives Zahlungsmittel oder einen kleinen Bargeldnotvorrat.
Beste Kreditkarte zum Reisen: Diese Fragen helfen bei der Auswahl
Statt nach einer pauschalen Siegerkarte zu suchen, können Sie die beste Kreditkarte zum Reisen anhand Ihres eigenen Bedarfs bestimmen.
Reisen Sie häufig außerhalb des Euroraums?
Dann ist eine fehlende Fremdwährungsgebühr besonders wichtig.
Möchten Sie Reiseversicherungen?
Vergleichen Sie deren Bedingungen und nicht nur die Anzahl der enthaltenen Policen.
Benötigen Sie regelmäßig Bargeld?
Prüfen Sie die Abhebekosten.
Reisen Sie nur selten?
Dann kann eine Karte ohne Jahresgebühr besonders interessant sein.
Buchen Sie Mietwagen?
Ein echter Kreditrahmen kann für die Kaution relevant sein.
Sind Sie häufig oder lange unterwegs?
Eine zweite unabhängig nutzbare Karte kann zusätzliche Sicherheit bieten.

Reisekreditkarten passend zum Reiseprofil vergleichen
Ob Fernreise, Mietwagenurlaub oder gelegentlicher Städtetrip: Je nach Nutzung sind andere Konditionen entscheidend. Vergleichen Sie ausgewählte Reisekreditkarten nach Auslandskosten, Kreditrahmen, Bargeldversorgung und Reiseleistungen.
Die passende Reisekreditkarte richtet sich nach Ihrer Reise
Die beste Reisekreditkarte lässt sich nicht allein an Jahresgebühr oder einem einzelnen Zusatzangebot erkennen. Für Reisen zählen vor allem die Kosten und Funktionen, die unterwegs tatsächlich benötigt werden.
Wer häufig außerhalb des Euroraums reist, sollte besonders auf Fremdwährungsgebühren achten. Bei regelmäßigen Bargeldabhebungen werden die Abhebekonditionen wichtig. Für Mietwagen und Hotelkautionen kann ein eigener Kreditrahmen entscheidend sein. Reiseversicherungen wiederum bieten nur dann einen Mehrwert, wenn ihre Bedingungen zum persönlichen Bedarf passen.
Ein Reisekreditkarten-Vergleich sollte deshalb immer die Gesamtkonditionen betrachten. So finden Sie eine Kreditkarte, die nicht einfach möglichst viele Leistungen verspricht, sondern zu Ihren tatsächlichen Reisen passt.
Häufige Fragen zur Reisekreditkarte
Muss ich meine Kreditkarte vor einer Auslandsreise freischalten?
Das hängt vom Kartenanbieter und den Sicherheitseinstellungen ab. Bei manchen Karten können Länder oder Regionen in der App für Zahlungen beziehungsweise Bargeldabhebungen aktiviert oder deaktiviert werden. Prüfen Sie die Einstellungen vor Reisebeginn.
Funktioniert eine Reisekreditkarte überall auf der Welt?
Keine Kreditkarte garantiert eine ausnahmslose weltweite Akzeptanz. Entscheidend sind das Kartennetzwerk, die jeweilige Akzeptanzstelle und gegebenenfalls lokale Einschränkungen. Ein alternatives Zahlungsmittel bleibt deshalb sinnvoll.
Kann ich eine Reisekreditkarte nur im Urlaub nutzen?
Nein. Eine Reisekreditkarte ist keine eigene rechtliche Kartenkategorie. Der Begriff beschreibt Kreditkarten, deren Konditionen sich besonders für Reisen eignen. Die Karte kann grundsätzlich auch im Alltag verwendet werden.
Wie hoch sollte der Kreditrahmen für eine Reise sein?
Das hängt von Reisebudget und Nutzung ab. Besonders Hotel- oder Mietwagenkautionen können einen Teil des verfügbaren Rahmens blockieren. Planen Sie deshalb ausreichend Reserve ein, ohne einen unnötig hohen Kreditrahmen zu wählen.
Sollte ich meine Reisekreditkarte mit Guthaben aufladen?
Ob das möglich und sinnvoll ist, hängt vom Kartenanbieter ab. Einige Kreditkarten können im Guthaben geführt werden, andere nicht. Für Mietwagen- oder Hotelkautionen bleibt außerdem entscheidend, welche Kartenart und welchen Verfügungsrahmen der jeweilige Anbieter akzeptiert.
Sind Visa und Mastercard automatisch ohne Fremdwährungsgebühr?
Nein. Visa und Mastercard stellen das jeweilige Kartennetzwerk bereit. Ob bei einer konkreten Karte ein Fremdwährungsentgelt anfällt, bestimmt der Kartenherausgeber. Entscheidend sind daher die Konditionen des jeweiligen Kartenprodukts und nicht das Logo auf der Karte.
Im Ausland besser in Euro oder Landeswährung bezahlen?
Wird Ihnen in einem Nicht-Euro-Land angeboten, direkt in Euro zu bezahlen, handelt es sich häufig um Dynamic Currency Conversion (DCC). Dabei übernimmt der Händler oder Geldautomatenbetreiber die Umrechnung. Der verwendete Kurs kann ungünstiger sein als bei einer Abrechnung in Landeswährung.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.