Kostenlose Kreditkarte
Kreditkarten ohne Jahresgebühr vergleichen und weitere Kosten im Blick behalten
Kostenlose Kreditkarte
Kreditkarten ohne Jahresgebühr vergleichen und weitere Kosten im Blick behalten
 Karten ohne Jahresgebühr vergleichen
- Zinsen und Zusatzkosten prüfen
- Direkt zum jeweiligen Anbieter wechseln
Kostenlose Kreditkarte: Kreditkarten ohne Jahresgebühr vergleichen
Eine kostenlose Kreditkarte kommt dauerhaft ohne regelmäßige Jahresgebühr aus. Komplett kostenfrei muss ihre Nutzung deshalb jedoch nicht sein: Je nach Angebot können beispielsweise Sollzinsen bei Teilzahlung, Gebühren für Bargeld oder Kosten bei Fremdwährungszahlungen entstehen. Wer eine Kreditkarte kostenlos nutzen möchte, sollte deshalb nicht nur die Jahresgebühr, sondern die Kosten für den persönlichen Einsatzzweck vergleichen.
Das Wichtigste zur kostenlosen Kreditkarte im Überblick
Bei einer kostenlosen Kreditkarte fällt dauerhaft keine regelmäßige Jahresgebühr an.
Weitere Kosten können beispielsweise für Teilzahlung, Bargeld oder Fremdwährungen entstehen.
Kostenlose Karten gibt es mit unterschiedlichen Abrechnungsarten und Kartenfunktionen.
Die Kennzeichnungen Visa oder Mastercard bestimmen nicht darüber, ob eine Karte kostenlos ist. Maßgeblich sind die Konditionen des Kartenanbieters.
Die beste kostenlose Kreditkarte ist diejenige, deren Kosten und Leistungen zum eigenen Nutzungsverhalten passen.
Was ist eine kostenlose Kreditkarte?
Als kostenlose Kreditkarten werden üblicherweise Karten bezeichnet, für die keine regelmäßige Jahresgebühr anfällt. Das ist allerdings nur ein Teil der möglichen Kreditkartenkosten.
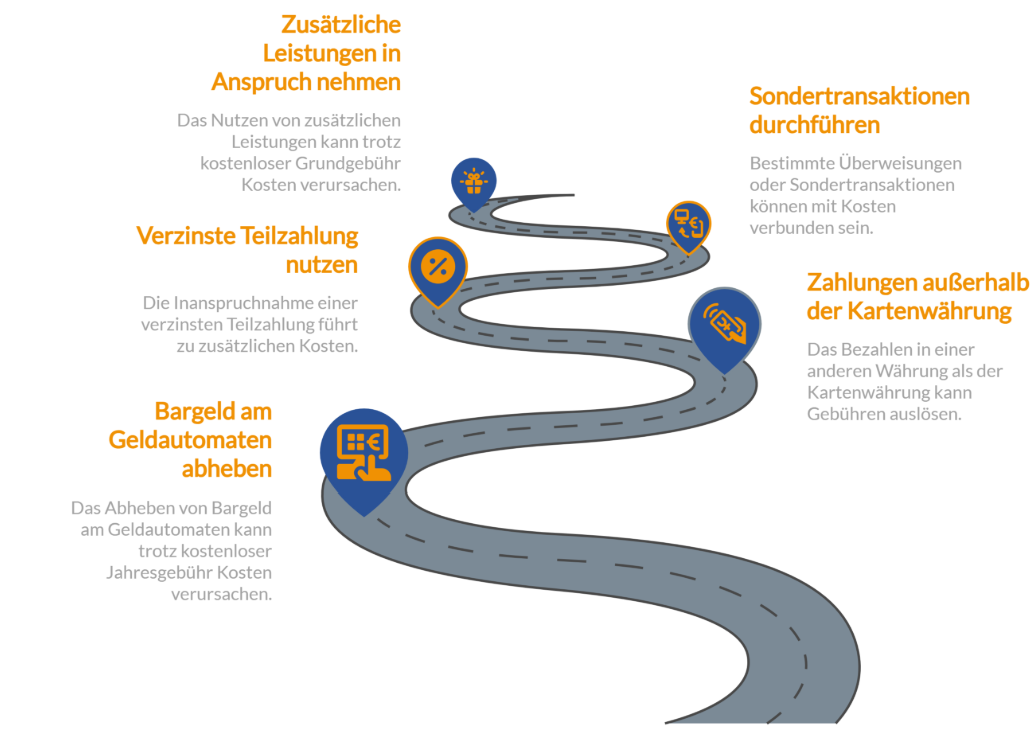
Eine Karte kann beispielsweise dauerhaft 0 Euro Jahresgebühr kosten und trotzdem Kosten verursachen, wenn Sie:
Bargeld am Geldautomaten abheben,
außerhalb der Kartenwährung bezahlen,
eine verzinste Teilzahlung nutzen,
bestimmte Überweisungen oder Sondertransaktionen durchführen oder
zusätzliche Leistungen in Anspruch nehmen.
Tipp
Für einen aussagekräftigen kostenlosen Kreditkarten-Vergleich sollten Sie prüfen, welche Gebühren bei Ihrer typischen Nutzung tatsächlich entstehen.
Kostenlose Kreditkarten über FINANZCHECK vergleichen
Auf FINANZCHECK erhalten Sie einen Überblick über ausgewählte Kreditkarten. Vergleichen Sie Kartenart, Jahresgebühr und weitere Kosten und wechseln Sie bei Interesse direkt zum jeweiligen Anbieter.
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über die dargestellten Karten und prüfen Sie, ob dauerhaft keine Jahresgebühr anfällt.
Schritt 2: Kosten und Konditionen vergleichen
Vergleichen Sie ausgewählte Angebote nach Jahresgebühr, Sollzinsen, Bargeldkosten, Fremdwährungsentgelten, Abrechnung und weiteren Leistungen.
Schritt 3: Zum Anbieter wechseln und Antrag stellen
Haben Sie ein interessantes Angebot gefunden, gelangen Sie direkt zur Website des jeweiligen Kartenanbieters. Dort erfolgt der Antrag. Über Annahme und einen möglichen Kreditrahmen entscheidet der Anbieter.

Mit FINANZCHECK Kreditkarten vergleichen
Eine Kreditkarte ohne Jahresgebühr wird häufig als kostenlos bezeichnet. Doch je nach Kartenmodell entfallen nicht alle Kosten.
Mit FINANZCHECK können Sie verschiedene Kreditkarten und ihre Konditionen vergleichen und prüfen, welche Leistungen für Sie wirklich kostenlos sind.
Kostenlose Kreditkarte Vergleich: Welche Kosten sollten Sie prüfen?
| Kostenpunkt | Darauf sollten Sie achten |
|---|---|
Jahresgebühr | Fällt dauerhaft kein regelmäßiges Kartenentgelt an oder gilt die Gebührenfreiheit nur vorübergehend beziehungsweise unter Bedingungen? |
Sollzinsen | Welche Zinsen entstehen, wenn ein offener Kartensaldo nicht vollständig ausgeglichen wird? |
Bargeld | Berechnet der Kartenanbieter Gebühren für Abhebungen im In- oder Ausland? |
Fremdwährung | Entstehen Kosten bei Zahlungen in einer anderen Währung? |
Geldautomatenbetreiber | Können unabhängig vom Kartenanbieter zusätzliche Betreiberentgelte anfallen? |
Überweisungen | Welche Kosten gelten für Geldtransfers vom Kreditkartenkonto? |
Zusatzkarten | Sind Partner- oder weitere Karten kostenlos oder kostenpflichtig? |
Zusatzleistungen | Sind Versicherungen oder andere Leistungen inklusive oder nur gegen Aufpreis erhältlich? |
Eine Karte mit 0 Euro Jahresgebühr kann deshalb für einen Nutzer tatsächlich nahezu kostenfrei sein und für einen anderen regelmäßig Kosten verursachen. Entscheidend ist nicht allein das Preisschild der Karte, sondern wie Sie die Karte verwenden.
Welche Arten kostenloser Kreditkarten gibt es?
„Kostenlos“ beschreibt zunächst die Kosten, nicht die Funktionsweise einer Karte. Deshalb sollten Sie zusätzlich prüfen, welchen Kartentyp Sie erhalten.

Charge-Kreditkarte
Bei einer Charge-Kreditkarte werden die gesammelten Umsätze regelmäßig vollständig abgerechnet. Dadurch entsteht ein kurzfristiger Zahlungsaufschub, ohne dass der Saldo dauerhaft in Raten zurückgezahlt wird.

Revolving-Kreditkarte
Eine Revolving-Kreditkarte besitzt ebenfalls einen Verfügungsrahmen. Der offene Betrag kann jedoch entsprechend den Vertragsbedingungen vollständig oder in Teilbeträgen zurückgezahlt werden.

Prepaid-Karte
Prepaid-Karten werden auf Guthabenbasis genutzt. Ein Kreditrahmen wird nicht bereitgestellt. Wer ausdrücklich eine klassische Kreditkarte benötigt, sollte deshalb nicht nur nach „kostenlos“ suchen, sondern auch auf Kartenart und Abrechnung achten.

Debitkarte
Eine Debitkarte belastet das verbundene Girokonto unmittelbar beziehungsweise zeitnah. Sie besitzt keinen eigenen Kreditrahmen. Kostenlose Debitkarten werden häufig zusammen mit Girokonten angeboten. Sie sind funktional jedoch von einer klassischen Kreditkarte zu unterscheiden.
Beste kostenlose Kreditkarte: Was macht eine gute Karte aus?
Eine pauschal beste kostenlose Kreditkarte gibt es nicht. Welche Karte geeignet ist, hängt davon ab, wie und wo Sie sie einsetzen. Für unterschiedliche Nutzungsprofile sind verschiedene Kriterien entscheidend.
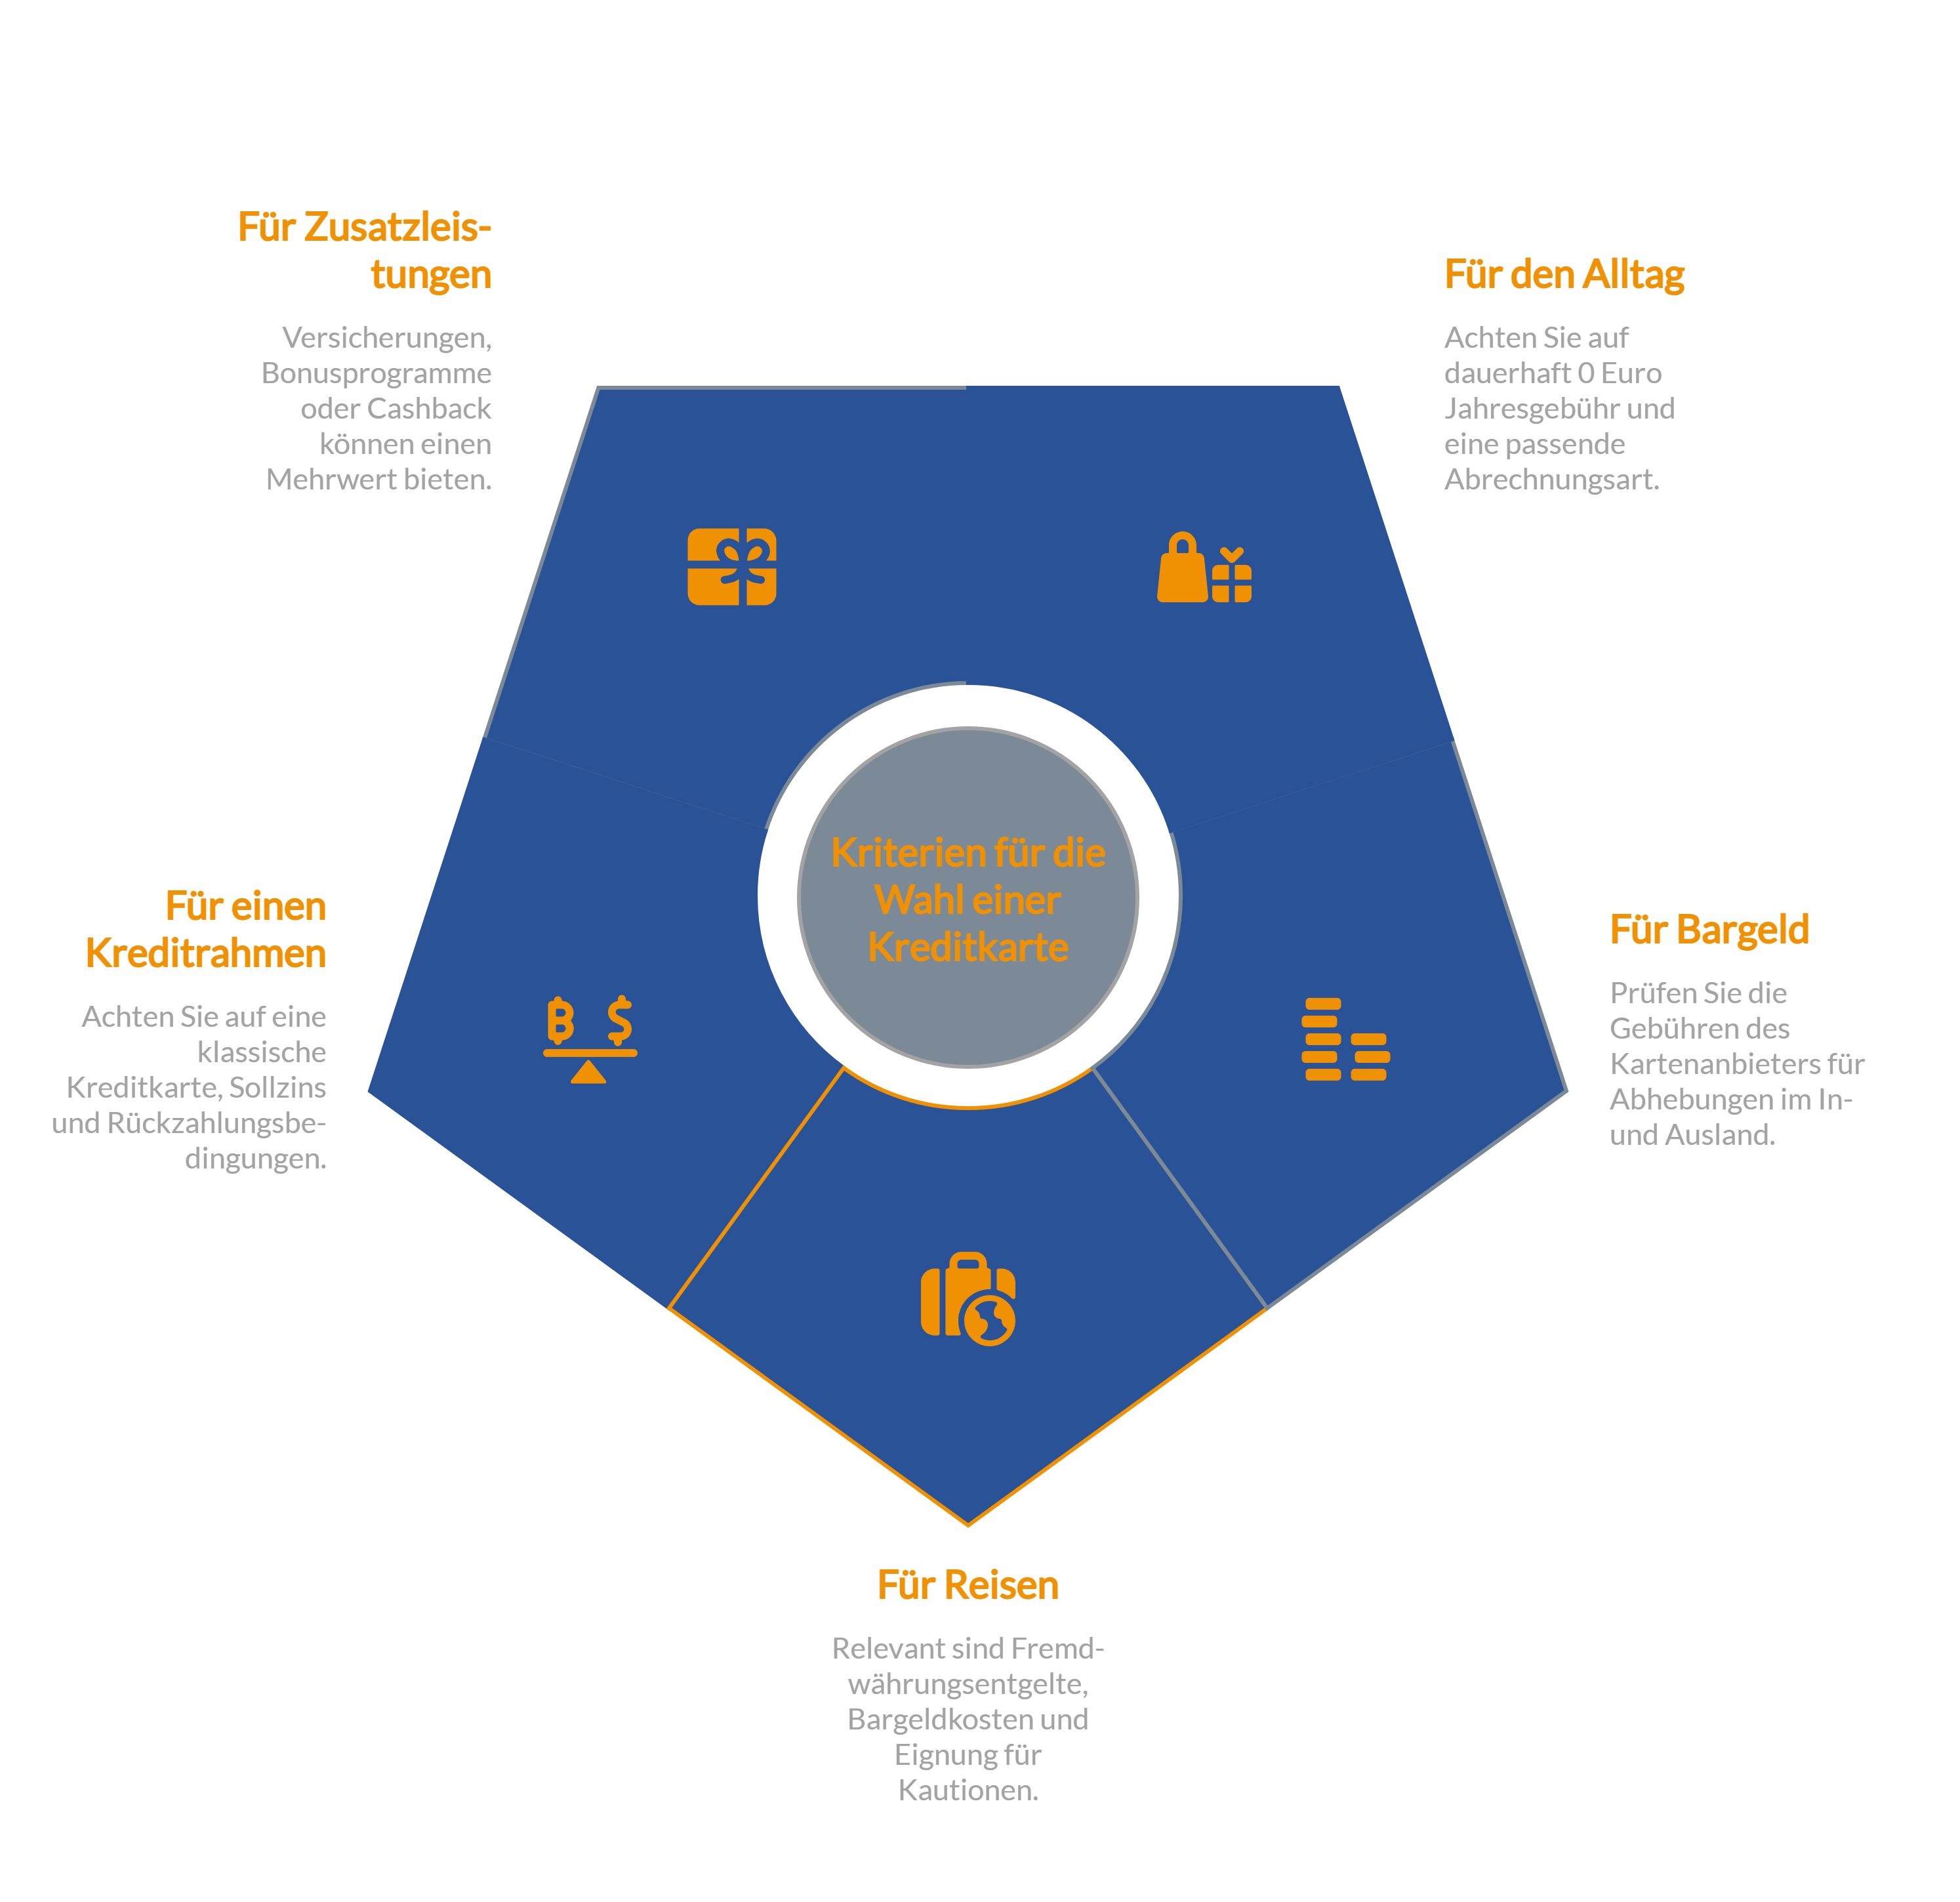
Für den Alltag: Wer hauptsächlich bargeldlos bezahlt, sollte insbesondere auf dauerhaft 0 Euro Jahresgebühr und eine passende Abrechnungsart achten.
Für Bargeld: Wer regelmäßig Geld abhebt, sollte prüfen, welche Gebühren der Kartenanbieter im In- und Ausland berechnet. Zusätzliche Entgelte eines Geldautomatenbetreibers können unabhängig davon möglich sein.
Für Reisen: Hier sind Fremdwährungsentgelte, Bargeldkosten und die Eignung der Karte für Hotel- und Mietwagenkautionen besonders relevant.
Für einen Kreditrahmen: Wer einen echten Verfügungsrahmen benötigt, sollte auf eine klassische Kreditkarte achten. Bei Teilzahlung sind insbesondere Sollzins und Rückzahlungsbedingungen wichtig.
Für Zusatzleistungen: Versicherungen, Bonusprogramme oder Cashback können einen Mehrwert bieten. Sie sollten aber nicht darüber hinwegtäuschen, wenn die Karte bei der eigentlichen Nutzung höhere Kosten verursacht.
Tipp
Für eine wirtschaftliche und alltagsnahe Entscheidung lohnt sich diese Reihenfolge: Nutzung bestimmen, Kosten vergleichen, Leistungen bewerten.

Kreditkarte kostenlos: Visa und Mastercard im Blick
Visa und Mastercard stellen das Zahlungsnetzwerk bereit, die konkreten Karten werden jedoch von Banken und Kartenanbietern herausgegeben. Diese legen Preise, Leistungen und Abrechnungsbedingungen fest.Deshalb können sich Karten mit demselben Visa- oder Mastercard-Logo deutlich unterscheiden. Entscheidend sind nicht das Kartenlogo, sondern die Konditionen des jeweiligen Angebots.
Wann ist eine kostenlose Kreditkarte wirklich kostenlos?
Eine Kreditkarte kann im persönlichen Alltag tatsächlich ohne laufende Kosten genutzt werden, wenn weder eine Jahresgebühr noch bei der konkreten Nutzung weitere Entgelte oder Zinsen entstehen.
Für eine Karte fällt dauerhaft keine Jahresgebühr an, der Karteninhaber nutzt sie ausschließlich für gebührenfreie Einkäufe und gleicht die Kreditkartenabrechnung stets vollständig aus. In diesem Fall kann die Nutzung der Kreditkarte tatsächlich kostenlos sein.
Ob weitere Kosten entstehen, hängt jedoch immer von den jeweiligen Kartenbedingungen ab.
Bei einer Revolving-Kreditkarte ist insbesondere die Rückzahlung entscheidend. Wird statt der vollständigen Begleichung eine verzinste Teilzahlung genutzt, können trotz 0 Euro Jahresgebühr erhebliche Finanzierungskosten entstehen.
Wichtig
Die Bezeichnung „Kostenlose Kreditkarte“ sollte deshalb in erster Linie als Kreditkarte ohne Jahresgebühr verstanden werden, nicht als Garantie dafür, dass jede denkbare Nutzung kostenlos ist.
Kostenlose Kreditkarte mit oder ohne Girokonto?
Eine kostenlose Kreditkarte kann sowohl Bestandteil eines Girokontos als auch unabhängig davon erhältlich sein.
Kreditkarte zum Girokonto
Einige Banken bieten Karten gemeinsam mit einem Girokonto an. Dann sollten Sie zusätzlich prüfen, ob für das Konto eine Kontoführungsgebühr anfällt oder bestimmte Voraussetzungen für die kostenlose Kontoführung erfüllt werden müssen.
Eine kostenlose Karte macht ein kostenpflichtiges Kontopaket nicht automatisch kostenlos.
Stand-alone-Kreditkarte
Andere Kreditkarten können unabhängig vom Girokonto des Kartenanbieters abgeschlossen werden. Ein bereits bestehendes Konto dient dann je nach Angebot beispielsweise als Referenzkonto für die Abrechnung.
Wer mit seinem aktuellen Girokonto zufrieden ist, muss deshalb nicht zwingend die Bank wechseln, um eine andere Kreditkarte zu nutzen.
Für den Kostenvergleich sollten Sie bei gekoppelten Angeboten immer Konto und Kreditkarte gemeinsam betrachten.
Kostenlose Kreditkarte für Reisen: Darauf kommt es an
Gerade für Reisen kann eine Kreditkarte ohne Jahresgebühr interessant sein. Die Jahresgebühr ist dabei jedoch nur eines von mehreren Kostenkriterien.
Prüfen Sie insbesondere:

Fremdwährung
Fallen Gebühren an, wenn Sie außerhalb des Euroraums beziehungsweise in einer anderen Kartenwährung bezahlen?

Geldautomatenentgelt
Ein ausländischer Automatenbetreiber kann eine eigene Gebühr verlangen, selbst wenn der Kartenanbieter keine Abhebungsgebühr berechnet.
Bargeld
Welche Kosten berechnet der Kartenanbieter für Abhebungen im Ausland?

Wechselkurs
Welcher Kurs wird bei Fremdwährungszahlungen zugrunde gelegt?
Kreditrahmen
Reicht der individuelle Verfügungsrahmen beispielsweise für eine Mietwagen- oder Hotelkaution?
Kostenlose Kreditkarte mit Teilzahlung: Vorsicht bei Sollzinsen
Besondere Aufmerksamkeit verdient die Teilzahlungsfunktion. Bei einer Revolving-Kreditkarte können Sie den offenen Kreditkartensaldo entsprechend den Vertragsbedingungen in Raten zurückzahlen. Für den nicht ausgeglichenen Betrag fallen in der Regel Sollzinsen an. Dadurch kann aus einer Karte ohne Jahresgebühr schnell ein teures Zahlungsmittel werden.
Prüfen Sie deshalb vor dem Abschluss:
Wie hoch ist der Sollzins?
Welche Mindesttilgung gilt?
Ist eine vollständige monatliche Rückzahlung möglich?
Ist Voll- oder Teilzahlung voreingestellt?
Ab welchem Zeitpunkt fallen Zinsen an?
Tipp
Wer keine Finanzierung benötigt, kann Zinskosten vermeiden, indem er bei einem entsprechenden Kartenmodell den offenen Saldo fristgerecht vollständig ausgleicht.

Top 10 kostenlose Kreditkarten: Warum Ranglisten allein nicht ausreichen
Ranglisten wie „Top 10 kostenlose Kreditkarten“ geben einen ersten Überblick, berücksichtigen aber nicht jedes Nutzungsverhalten. Für Reisende können etwa Fremdwährungsgebühren wichtig sein, während andere stärker auf Bargeldkosten oder die Abrechnungsart achten. Prüfen Sie deshalb, welche Kriterien für Sie entscheidend sind, und vergleichen Sie Kreditkarten anhand dieser Merkmale.
Kostenlos bedeutet nicht automatisch ohne Bedingungen
Beim Vergleich lohnt sich außerdem ein Blick darauf, warum keine Jahresgebühr anfällt.
Mögliche Modelle sind beispielsweise:
Dauerhaft 0 Euro: Für die Karte fällt unabhängig von der Vertragsdauer keine regelmäßige Jahresgebühr an.
Nur im ersten Jahr kostenlos: Nach einem Aktionszeitraum wird eine reguläre Jahresgebühr berechnet.
Gebührenfrei unter Bedingungen: Die Jahresgebühr entfällt beispielsweise nur bei einem bestimmten Umsatz oder in Verbindung mit einem anderen Produkt.
Kostenlose Hauptkarte, kostenpflichtige Zusatzkarte: Für weitere Karten können separate Gebühren gelten.
Für einen langfristigen Vergleich ist deshalb die reguläre Preisstruktur wichtiger als ein zeitlich begrenzter Neukundenvorteil.
Kostenlose Kreditkarte nach Gesamtkosten auswählen
Eine kostenlose Kreditkarte verzichtet dauerhaft auf eine regelmäßige Jahresgebühr. Ob sie auch bei Ihrer persönlichen Nutzung ohne weitere Kosten auskommt, hängt von den übrigen Konditionen ab.
Vergleichen Sie deshalb insbesondere Sollzinsen, Bargeldkosten, Fremdwährungsentgelte, Kartenart und Rückzahlung.
Wer lediglich nach 0 Euro Jahresgebühr auswählt, kann wichtige Kosten übersehen. Wer dagegen das eigene Nutzungsverhalten einbezieht, kann gezielt eine Karte auswählen, deren Preisstruktur und Funktionen zum persönlichen Bedarf passen.
Häufige Fragen zur kostenlosen Kreditkarte
Kann eine Kreditkarte dauerhaft 0 Euro Jahresgebühr kosten?
Ja. Am Markt gibt es Kreditkarten, für die dauerhaft keine Jahresgebühr anfällt. Trotzdem sollten Sie prüfen, ob beispielsweise Sollzinsen, Bargeld- oder Fremdwährungskosten entstehen.
Sind kostenlose Kreditkarten schlechter als kostenpflichtige Karten?
Nicht grundsätzlich. Eine Jahresgebühr allein sagt wenig über die Qualität einer Kreditkarte aus. Entscheidend sind Kartenart, Kosten bei der tatsächlichen Nutzung und die Leistungen, die Sie benötigen.
Kann eine kostenlose Kreditkarte einen echten Kreditrahmen haben?
Ja. Auch Kreditkarten ohne Jahresgebühr können einen individuellen Verfügungsrahmen bieten. Ob und in welcher Höhe dieser eingeräumt wird, entscheidet der Kartenanbieter nach seinen Vergabekriterien.
Kann ich eine kostenlose Kreditkarte als Zweitkarte nutzen?
Grundsätzlich können Verbraucher mehrere Kreditkarten besitzen. Eine Karte ohne Jahresgebühr kann beispielsweise als zusätzliche Reise- oder Ersatzkarte interessant sein. Berücksichtigen Sie jedoch die jeweiligen Vertragsbedingungen und einen gegebenenfalls eingeräumten Kreditrahmen.
Gibt es kostenlose Kreditkarten mit Versicherungen?
Ja, einzelne Karten ohne Jahresgebühr können Versicherungsleistungen enthalten. Prüfen Sie dabei Deckungsumfang, Ausschlüsse, Selbstbeteiligung und mögliche Voraussetzungen wie den erforderlichen Karteneinsatz.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.