bunq Kreditkarte
Kosten, Kartenmodell, Limits und Nutzung der Mastercard im Überblick.
bunq Kreditkarte
Kosten, Kartenmodell, Limits und Nutzung der Mastercard im Überblick.
 Mastercard ohne klassischen Kreditrahmen
- Kontomodelle und Kartenkosten vergleichen
- - Limits, Bargeld und Kautionsnutzung prüfen
bunq Kreditkarte: Kosten, Limit und Funktionsweise der Mastercard
Die bunq Kreditkarte ist eine Mastercard, die bei Händlern als Kreditkarte erkannt wird, aber keinen klassischen Kreditrahmen bietet. Stattdessen können Karteninhaber nur Geld ausgeben, das ihnen bereits bei bunq zur Verfügung steht.
Dadurch eignet sich die Karte unter anderem für Zahlungen und Reservierungen, bei denen Händler eine Mastercard Kreditkarte verlangen, ohne dass Nutzer einen Kredit aufnehmen. Welche Kosten entstehen und welches Limit gilt, hängt unter anderem vom gewählten bunq-Kontomodell und der Nutzung ab.
Das Wichtigste zur bunq Kreditkarte im Überblick
Die Kreditkarte von bunq ist eine Mastercard und wird gegenüber Händlern als Kreditkarte erkannt.
Einen klassischen bunq Kreditkarten-Verfügungsrahmen gibt es nicht: Ausgegeben werden kann nur vorhandenes Geld.
bunq Free ist derzeit ohne monatliche Kontogebühr erhältlich und enthält eine digitale Karte. Für physische Kreditkarten ist ein kostenpflichtiger Plan erforderlich.
Die kostenpflichtigen Privatkundenmodelle kosten aktuell zwischen 3,99 und 18,99 Euro monatlich.
Wer eine klassische Kreditkarte mit Kreditrahmen benötigt, sollte die bunq Mastercard mit anderen Kreditkartenmodellen vergleichen.
Was ist bunq?
bunq ist eine niederländische Digitalbank, die ihre Bankgeschäfte vor allem über App und Web-Banking anbietet. In Deutschland können Privatkunden aktuell zwischen den Kontomodellen bunq Free, Core, Pro und Elite wählen. Anspruchsberechtigte Einlagen sind nach Angaben der Bank im Rahmen des niederländischen Einlagensicherungssystems bis 100.000 Euro pro Einleger geschützt.
Zum Angebot gehören unterschiedliche Kartenmodelle. Dazu zählt auch eine Mastercard Credit Card.
Wie funktioniert die bunq Kreditkarte?
Die Bezeichnung Kreditkarte kann zunächst für Verwirrung sorgen. Denn die bunq Kreditkarte funktioniert anders als eine klassische Kreditkarte mit Kreditrahmen.
bunq beschreibt das Prinzip selbst folgendermaßen
Die Mastercard wird von Händlern als Kreditkarte erkannt, greift für Zahlungen jedoch auf Geld zurück, das bereits bei bunq vorhanden ist. Einen Kreditrahmen oder Dispokredit stellt die Bank über die Karte nicht zur Verfügung.
Das bedeutet:
Guthaben vorhanden → mit Mastercard bezahlen → Betrag wird aus vorhandenem Geld beglichen
Bei einer klassischen Kreditkarte mit Kreditrahmen läuft es dagegen typischerweise so:
Kreditrahmen vorhanden → Kreditkarte nutzen → Umsätze später abrechnen und begleichen
Damit verbindet bunq Eigenschaften einer guthabenbasierten Karte mit der Händlerakzeptanz einer Mastercard Credit Card.
So können Sie die bunq Kreditkarte bestellen
Die bunq Kreditkarte bestellen Kunden direkt über die bunq-App. Digitale Karten können dort erstellt und anschließend beispielsweise mit Apple Pay oder Google Pay genutzt werden. Physische Karten werden ebenfalls über die App bestellt und anschließend zugesandt.
Welche physischen Karten ohne zusätzliche Bestellkosten enthalten sind, hängt vom Tarif ab.
Aktuell gilt:
bunq Free: keine physische Karte,
bunq Core: eine physische Karte,
bunq Pro: bis zu drei physische Karten,
bunq Elite: bis zu drei physische Karten.
Für zusätzliche Karten gelten gesonderte Gebühren.
Hinweis
Wer eine bunq Kreditkarte beantragen möchte, sollte zunächst entscheiden, welcher Kontotarif und welche Kartenform benötigt werden.
bunq Credit Card mit anderen Kreditkarten vergleichen
Die bunq Credit Card unterscheidet sich deutlich von klassischen Kreditkarten mit Kreditrahmen. Deshalb lohnt sich insbesondere der Vergleich von Kartenart, Kosten und Verfügungsrahmen.
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über ausgewählte Kartenmodelle.
Schritt 2: Kartenart und Konditionen vergleichen
Vergleichen Sie Kosten, Kreditrahmen, Gebühren, Kartenform und weitere Leistungen.
Schritt 3: Zum Anbieter wechseln und Antrag stellen
Haben Sie ein interessantes Angebot gefunden, gelangen Sie direkt zur Website des jeweiligen Kartenanbieters. Dort erfolgt der Antrag beziehungsweise die Kontoeröffnung.

Jetzt Kreditkarten vergleichen
Ob eine guthabenbasierte Mastercard oder eine klassische Kreditkarte mit Kreditrahmen besser passt, hängt vom geplanten Einsatz ab. Vergleichen Sie mit FINANZCHECK Kreditkarten kostenlos und unverbindlich und prüfen Sie Kartenart, Kosten, Kreditrahmen und weitere Konditionen.
Ist die bunq Kreditkarte eine Prepaid-Kreditkarte?
Wer nach einer bunq Prepaid Kreditkarte sucht, trifft bei der Suche auf diese Besonderheit: Die Karte gewährt keinen Kredit und kann nur mit vorhandenem Geld genutzt werden. Technisch bezeichnet bunq das Produkt allerdings als Credit Card und nicht als klassische Prepaid-Karte. Gegenüber Händlern wird sie als Mastercard Kreditkarte erkannt. Kunden sollten diese Begriffe deshalb nicht gleichsetzen.
| Kartenart | Guthaben erforderlich | Eigener Kreditrahmen | Händler erkennt Kreditkarte |
|---|---|---|---|
bunq Credit Card | Ja | Nein | Ja |
Klassische Prepaid-Kreditkarte | Ja | Nein | Abhängig vom Produkt |
Debitkarte | Kontodeckung erforderlich | Nein | Nein |
Klassische Kreditkarte | Nein | Ja | Ja |
Gut zu wissen
Insbesondere bei Hotels, Mietwagen oder Kautionen kann dieser Unterschied relevant sein. bunq weist ausdrücklich darauf hin, dass die Credit Card dort eingesetzt werden kann, wo ein Händler eine Mastercard Kreditkarte für Vorautorisierungen oder Kautionen erwartet.
Kreditrahmen und Kartenlimits bei bunq
Die bunq Credit Card verfügt über keinen klassischen Kreditrahmen. Ausgegeben werden kann nur vorhandenes Geld.
Zusätzlich gelten technische Kartenlimits. Für PIN- und Onlinezahlungen nennt bunq aktuell ein Standardlimit von 1.000 Euro innerhalb von 24 Stunden. Das technisch mögliche Maximum liegt höher und kann individuell angepasst werden.
| Begriff | Bei bunq |
|---|---|
Kreditrahmen | Nicht vorhanden |
Verfügbares Guthaben | Begrenzt die tatsächlichen Ausgaben |
Kartenlimit | Technisches Ausgabenlimit |
Maximales Kartenlimit | Kein bereitgestellter Kredit |
Wichtiger Hinweis: Ein hohes Kartenlimit bedeutet nicht, dass bunq diesen Betrag als Kredit bereitstellt.
bunq Kreditkarte: Kosten und Kontomodelle
Die Kosten der bunq Kreditkarte hängen insbesondere vom gewählten Kontomodell und davon ab, ob eine digitale oder physische Karte benötigt wird.
Aktuell bietet bunq folgende Privatkundenmodelle an:
| bunq-Modell | Monatlicher Preis |
|---|---|
bunq Free | 0 € |
bunq Core | 3,99 € |
bunq Pro | 9,99 € |
bunq Elite | 18,99 € |
Stand: September 2026.
Wichtig
bunq Free enthält derzeit eine digitale Karte, aber keine physische Kreditkarte. Für eine physische Credit Card ist ein kostenpflichtiger Tarif erforderlich.

Kontomodell und Kartenkosten gemeinsam vergleichen
Ob bunq Free oder ein kostenpflichtiger Tarif besser passt, hängt davon ab, ob Sie eine digitale oder physische Karte benötigen und welche Leistungen Sie tatsächlich nutzen. Vergleichen Sie deshalb ausgewählte Kartenangebote auch nach monatlichen Kosten, Kartenform und weiteren Konditionen.
Kann ich die bunq Kreditkarte ohne Konto nutzen?
Nein. Eine bunq Kreditkarte ohne Konto ist nicht vorgesehen. Die Karten sind Bestandteil des bunq-Bankangebots und werden mit einem bunq-Konto verknüpft. Zahlungen greifen auf das dort verfügbare Geld zurück.
Das ist ein wichtiger Unterschied zu eigenständigen Kreditkartenangeboten, für die kein neues Girokonto beim Kartenanbieter eröffnet werden muss.
Tipp
Wer seine bestehende Bankverbindung behalten und ausschließlich eine zusätzliche Kreditkarte abschließen möchte, kann deshalb bei einem Kreditkartenvergleich gezielt auf Angebote ohne verpflichtendes zusätzliches Girokonto achten.
Kann ich mit der bunq Kreditkarte Geld abheben?
Ja. bunq-Karten können grundsätzlich auch für Bargeldabhebungen verwendet werden.
Für Privatkonten nennt bunq aktuell folgende maximale Geldautomatenlimits:
Weniger als drei Monate
Ist das Konto seit weniger als drei Monaten verifiziert, sind maximal 250 Euro pro Kalendertag und Person vorgesehen.
Mindestens drei Monate
Bei seit mindestens drei Monaten verifizierten Konten liegt das maximale Abhebungslimit bei 1.000 Euro pro Kalendertag und Person.
Zusätzlich kann der jeweilige Geldautomatenbetreiber eigene Höchstbeträge oder Gebühren festlegen. Auch die Kosten beziehungsweise Anzahl enthaltener Abhebungen können vom gewählten bunq-Tarif abhängen.
Tipp
Wer häufig Bargeld benötigt, sollte nicht nur prüfen, ob mit der bunq Kreditkarte Geld abgehoben werden kann, sondern auch die jeweiligen Tarifkonditionen mit anderen Karten vergleichen.
Vor- und Nachteile der bunq Credit Card
| Vorteile | Zu beachten |
|---|---|
Wird als Mastercard Credit Card erkannt | Kein klassischer Kreditrahmen |
Keine Kartenkreditschulden durch Kreditlinie | Nutzung nur mit vorhandenem Geld |
Digitale Nutzung möglich | bunq-Konto erforderlich |
Apple Pay und Google Pay | Physische Karte erst in kostenpflichtigen Tarifen |
Für Kautionen nutzbar | Akzeptanz entscheidet der Händler |
Kartenlimits individuell einstellbar | Tarifkosten berücksichtigen |
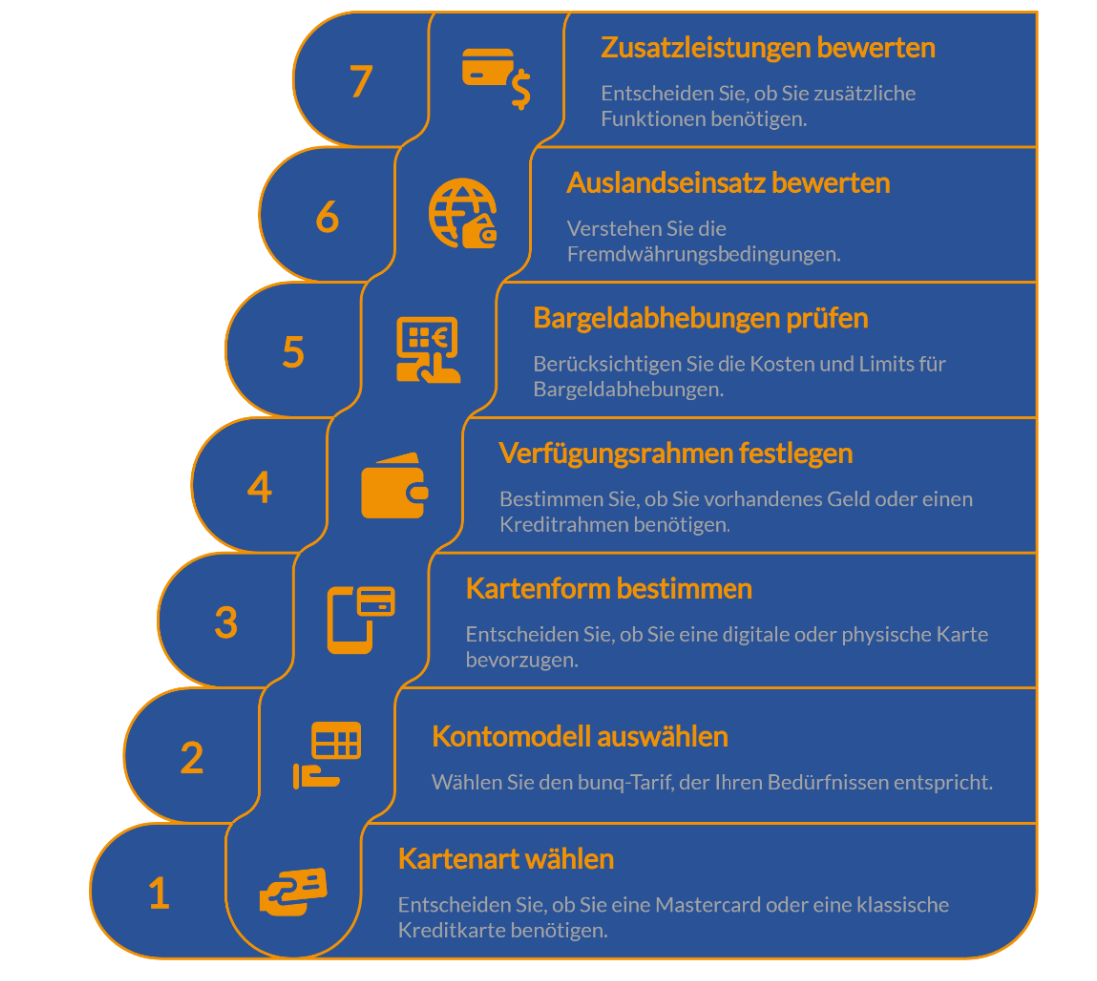
bunq Kreditkarte im Vergleich: Worauf sollte ich achten?
Ein bunq Kreditkarten-Test oder Vergleich sollte deshalb nicht nur die monatlichen Kosten betrachten.
Besonders wichtig sind:

Kartenform
Reicht eine digitale Karte oder benötigen Sie eine physische Mastercard?

Kartenart
Benötigen Sie eine Mastercard, die vom Händler als Credit Card erkannt wird, oder ausdrücklich eine klassische Kreditkarte mit Kreditrahmen?

Kontomodell
Welcher bunq-Tarif wäre für Ihre gewünschte Karte erforderlich und welche monatlichen Kosten entstehen dadurch?

Verfügungsrahmen
Genügt Ihnen die Nutzung vorhandenen Geldes oder benötigen Sie einen echten Kreditrahmen?

Bargeld
Wie häufig heben Sie Geld ab und welche Kosten beziehungsweise Limits gelten dafür?

Zusatzleistungen
Benötigen Sie weitere Funktionen des jeweiligen Kontomodells oder würden Sie dafür bezahlen, ohne sie tatsächlich zu nutzen?
Gut zu wissen
Beim Geschäftsmodell von bunq ist der Vergleich des gesamten Kontomodells besonders relevant, weil die Kreditkarte nicht losgelöst vom Konto betrachtet werden kann.

bunq mit klassischen Kreditkarten vergleichen
Bei bunq sollten nicht nur die monatlichen Kontokosten betrachtet werden. Entscheidend sind auch Kartenart, verfügbarer Kreditrahmen, Bargeldkonditionen und die Frage, ob eine digitale oder physische Karte benötigt wird. Vergleichen Sie deshalb ausgewählte Angebote anhand der Konditionen, die für Ihre Nutzung relevant sind.
bunq Kreditkarte oder klassische Kreditkarte mit Kreditrahmen?
Welche Kreditkarte für Ihren persönlichen Bedarf am besten geeignet ist, hängt vom individuellen Nutzerverhalten ab.
| bunq Credit Card | Klassische Kreditkarte |
|---|---|
Kein Kreditrahmen | Eigener Kreditrahmen |
Nutzung vorhandener Mittel | Nutzung innerhalb eingeräumter Kreditlinie |
Händler erkennt Mastercard Credit Card | Händler erkennt Kreditkarte |
Keine Kreditkartenschulden aus Kartenkredit | Je nach Abrechnung Kreditnutzung möglich |
bunq-Konto erforderlich | Je nach Anbieter auch ohne neues Girokonto erhältlich |
Gut geeignet für kontrollierte Ausgaben | Zusätzliche finanzielle Flexibilität möglich |
Wer hauptsächlich eine Karte für Onlinezahlungen, Reisen oder Reservierungen sucht und keinen Kredit aufnehmen möchte, kann die bunq-Lösung interessant finden.
Wer dagegen einen echten Verfügungsrahmen benötigt, sollte klassische Kreditkartenangebote in den Vergleich einbeziehen.
Fazit Die etwas andere Kreditkarte ohne Kreditrahmen
Die bunq Credit Card wird von Händlern als Mastercard Credit Card erkannt, funktioniert für Nutzer aber ohne klassischen Kreditrahmen. Zahlungen sind nur mit vorhandenem Geld möglich.
Das kann für Nutzer interessant sein, die Ausgaben auf vorhandene Mittel begrenzen und trotzdem eine als Kreditkarte erkannte Mastercard nutzen möchten. Wer dagegen einen echten Kreditrahmen benötigt, sollte andere Kreditkartenmodelle vergleichen.
Häufige Fragen zur bunq Kreditkarte
Kann ich das Limit der bunq Kreditkarte ändern?
Das Kartenlimit lässt sich grundsätzlich pro Karte anpassen. Für PIN- und Onlinezahlungen nennt bunq aktuell ein technisches Maximum von 50.000 Euro innerhalb von 24 Stunden. Die tatsächliche Verfügung bleibt jedoch auf vorhandene Mittel beschränkt.
Kann ich mit der bunq Kreditkarte Schulden machen?
Über einen Kreditkartenrahmen nicht, denn die bunq Credit Card besitzt keine Kreditlinie und greift auf bereits vorhandenes Geld zurück. Andere Formen einer Verschuldung außerhalb der Karte sind davon natürlich unabhängig.
Kann ich eine physische bunq Kreditkarte kostenlos bekommen?
Das hängt vom Kontotarif ab. bunq Free enthält derzeit keine physische Karte. Bei kostenpflichtigen Plänen sind je nach Tarif physische Karten im Kartenkontingent enthalten.
Ist die bunq Kreditkarte für eine Mietwagenkaution geeignet?
bunq konzipiert die Mastercard ausdrücklich auch für Situationen wie Mietwagen, Hotels und Kautionen, in denen Händler eine Kreditkarte verlangen. Ob ein konkreter Vermieter die Karte akzeptiert, richtet sich jedoch nach dessen Bedingungen. Zudem muss ausreichend eigenes Geld für die Kautionsreservierung verfügbar sein.
Gibt es eine bunq Free Prepaid-Kreditkarte?
Die häufige Suche nach einer bunq Free Prepaid Kreditkarte lässt sich deshalb nicht ganz mit Ja oder Nein beantworten.bunq Free kostet derzeit keine monatliche Grundgebühr und umfasst eine digitale Karte. Eine physische Kreditkarte gehört allerdings nicht zum kostenlosen Kontomodell. Zudem bezeichnet bunq seine Credit Card selbst nicht als Prepaid-Kreditkarte. Sie ist zwar guthabenbasiert, wird gegenüber Händlern jedoch als Mastercard Kreditkarte erkannt.
bunq Kreditkarte für Mietwagen und Hotels: Was gilt bei Kautionen?
In diesem Nutzungskontext ist die ungewöhnliche Konstruktion der Karte interessant.Sie wird vom Händler als Mastercard Credit Card erkannt, trotzdem entscheidet der konkrete Händler über die Akzeptanz und es muss ausreichend eigenes Geld für die Reservierung verfügbar sein.
Wie wird Guthaben für die bunq Credit Card bereitgestellt?
Die Karte wird nicht wie eine klassische Prepaidkarte separat aufgeladen. Stattdessen wird Geld auf dem bunq-Konto beziehungsweise in den zugeordneten Mitteln bereitgestellt, auf die die Karte anschließend zugreift.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.