Meilen sammeln mit Kreditkarte
Vergleichen Sie ausgewählte Kreditkarten nach Sammelmodell, Kosten und Bonusprogramm.
Meilen sammeln mit Kreditkarte
Vergleichen Sie ausgewählte Kreditkarten nach Sammelmodell, Kosten und Bonusprogramm.
 Meilen- und Punktesysteme vergleichen
- Sammelraten und Kosten prüfen
- Direkt zum jeweiligen Anbieter wechseln
Meilen sammeln mit der Kreditkarte: So wird aus alltäglichen Ausgaben ein Meilenguthaben
Mit der passenden Kreditkarte Meilen zu sammeln bedeutet, auch alltägliche Kartenzahlungen für ein Bonusprogramm zu nutzen. Je nach Kreditkarte werden Umsätze entweder direkt in Flugmeilen umgerechnet oder zunächst als Punkte gutgeschrieben, die sich später zu ausgewählten Vielflieger- oder Reiseprogrammen übertragen lassen.
Welche Kreditkarte zum Meilen sammeln am besten passt, hängt deshalb nicht nur von der Sammelrate ab, sondern auch von Jahresgebühr, Transfermöglichkeiten und dem gewünschten Bonusprogramm.
Das Wichtigste zum Meilen sammeln mit der Kreditkarte
Beim Meilen sammeln mit Kreditkarte werden qualifizierte Kartenumsätze automatisch mit Meilen oder Bonuspunkten belohnt.
Co-Branding-Kreditkarten schreiben die gesammelten Meilen häufig direkt einem bestimmten Vielfliegerprogramm gut.
Flexible Bonusprogramme sammeln zunächst Punkte, die sich je nach Anbieter zu verschiedenen Reise- oder Vielfliegerprogrammen übertragen lassen.
Die Sammelrate allein entscheidet nicht darüber, welche Karte wirtschaftlich ist: Jahresgebühr, Zusatzkosten, Einlösemöglichkeiten und persönliche Kartenumsätze gehören ebenfalls in den Vergleich.
Meilen lassen sich auch ohne Kreditkarte sammeln, beispielsweise mit Flügen, Hotelaufenthalten oder Einkäufen bei Programmpartnern.
Wie funktioniert das Meilensammeln mit einer Kreditkarte?
Bei einer Kreditkarte mit Meilen ist das Bonusprogramm mit der Kartennutzung verknüpft. Für anrechenbare Umsätze erhalten Karteninhaber eine festgelegte Zahl an Meilen oder Punkten. Das Sammeln erfolgt damit nicht nur beim Buchen eines Fluges: Auch alltägliche Ausgaben können das Guthaben erhöhen.
Dabei gibt es zwei grundlegende Modelle:
Kreditkarten mit direkter Meilengutschrift
Bei diesen Karten fließen die gesammelten Meilen unmittelbar in ein angeschlossenes Vielfliegerprogramm.
Ein aktuelles Produktbeispiel sind die privaten Miles & More Credit Cards:
Hier werden derzeit 1 Prämienmeile je 2 Euro Kartenumsatz gutgeschrieben. Die Meilen können anschließend beispielsweise für Flüge und Upgrades eingesetzt werden.
Das Modell eignet sich vor allem für Verbraucher, die bereits wissen, welches Programm sie dauerhaft nutzen möchten.
Kreditkarten mit übertragbaren Bonuspunkten
Andere Karten schreiben zunächst eigene Bonuspunkte gut. Diese können anschließend – abhängig vom jeweiligen Programm – auf teilnehmende Reise-, Hotel- oder Vielfliegerprogramme übertragen werden.
American Express Membership Rewards schreibt beispielsweise grundsätzlich 1 Punkt je 1 Euro Kartenumsatz gut. Die Punkte lassen sich anschließend zu verschiedenen Partnerprogrammen übertragen oder anderweitig einlösen. Die jeweiligen Umrechnungskurse unterscheiden sich nach Transferpartner.
Dieses Modell bietet mehr Flexibilität, erfordert aber auch einen genaueren Blick auf Transferverhältnisse und Einlösemöglichkeiten.
Welche Kreditkarte eignet sich zum Meilen sammeln?
Die Frage „Mit welcher Kreditkarte kann man Meilen sammeln?“ lässt sich nicht mit einer einzigen Karte beantworten.
Entscheidend ist zunächst, welches Sammelmodell zum eigenen Reise- und Ausgabeverhalten passt.
| Sammelmodell | Funktionsweise | Besonders interessant, wenn ... |
|---|---|---|
Direkte Meilengutschrift | Kartenumsätze erzeugen unmittelbar Meilen eines bestimmten Programms | Sie bereits ein bevorzugtes Vielfliegerprogramm nutzen |
Flexible Bonuspunkte | Kartenumsätze erzeugen Punkte, die zu Partnerprogrammen transferiert werden können | Sie sich bei der späteren Verwendung nicht früh festlegen möchten |
Partner-/Bonuspunkte | Punkte entstehen beim Karteneinsatz und können teilweise in andere Programme übertragen werden | Sie bereits intensiv an einem entsprechenden Bonusprogramm teilnehmen |
Gut zu wissen
Eine pauschal beste Kreditkarte für Meilen gibt es daher nicht. Eine hohe Sammelrate nutzt wenig, wenn die Karte hohe laufende Kosten verursacht oder die gesammelten Meilen für die persönlich gewünschten Prämien kaum sinnvoll einsetzbar sind.
Kreditkarten zum Meilensammeln mit FINANZCHECK vergleichen
Wer mit Kreditkarten Meilen sammeln möchte, sollte zuerst das gewünschte Sammelmodell bestimmen. Auf FINANZCHECK erhalten Sie einen Überblick über ausgewählte Kreditkarten und können deren Bonusprogramme und Konditionen miteinander vergleichen.
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über die dargestellten Kreditkarten und prüfen Sie, ob Meilen direkt gesammelt oder zunächst Punkte gutgeschrieben werden.
Schritt 2: Bonusprogramme und Kosten vergleichen
Vergleichen Sie ausgewählte Angebote nach Sammelrate, Jahresgebühr, Transfermöglichkeiten, Zahlungsbedingungen und weiteren Leistungen.
Schritt 3: Zum Anbieter wechseln und Antrag stellen
Haben Sie ein interessantes Angebot gefunden, gelangen Sie direkt zur Website des jeweiligen Kartenanbieters. Dort erfolgt der Antrag. Über die Kartenvergabe entscheidet der jeweilige Anbieter.

Welche Kreditkarte passt zu Ihrer Sammelstrategie?
Wer eine Kreditkarte zum Meilen sammeln sucht, sollte Bonusprogramme nicht isoliert betrachten. Entscheidend ist, ob die Karte auch bei Jahresgebühr, Zahlungsart, Auslandseinsatz, Bargeldversorgung und weiteren Leistungen zum eigenen Alltag passt. Vergleichen Sie ausgewählte Kreditkarten nach Bonusprogramm, Sammelrate, Jahresgebühr und weiteren Leistungen.
Direkt Meilen sammeln oder lieber Punkte sammeln?
Beide Modelle haben ihre Berechtigung. Die Entscheidung hängt vor allem davon ab, wie konkret die spätere Verwendung bereits feststeht.
Wer regelmäßig dasselbe Vielfliegerprogramm nutzt, kann von der Einfachheit einer direkten Meilen-Kreditkarte profitieren: Die Gutschrift erfolgt automatisch auf das angeschlossene Meilenkonto.
Flexible Punkteprogramme lassen dagegen mehr Spielraum. Hier wird erst später entschieden, welchem Partnerprogramm die Punkte zugutekommen sollen. Das kann interessant sein, wenn Reisen mit unterschiedlichen Airlines oder Hotelprogrammen geplant werden.
Allerdings gilt
Punkte und Meilen sind nicht automatisch gleich viel wert. Transferverhältnisse und die benötigte Zahl für eine Prämie unterscheiden sich zwischen den Programmen. Deshalb sollte eine Sammelrate wie „1 Punkt pro Euro“ nicht ohne Weiteres mit „1 Meile pro 2 Euro“ verglichen werden.
Worauf sollten Sie beim Kreditkarten-Meilen-Vergleich achten?
Beim Vergleich von Kreditkarten zum Meilensammeln sollten Sie mehrere Faktoren gemeinsam betrachten:

Sammelrate
Prüfen Sie, wie viele Meilen oder Punkte je Euro Kartenumsatz entstehen und welche Umsätze von der Gutschrift ausgeschlossen sind.

Jahresgebühr
Kostenpflichtige Karten können zusätzliche Reiseleistungen oder höhere Boni bieten. Ob sich das lohnt, hängt davon ab, ob der Gegenwert die laufenden Kosten tatsächlich rechtfertigt.

Transfermöglichkeiten
Bei flexiblen Punktesystemen ist entscheidend, zu welchen Programmen Punkte übertragen werden können und welches Transferverhältnis gilt.

Gültigkeit der Meilen oder Punkte
Bonusguthaben kann je nach Programm unterschiedlichen Verfallsregeln unterliegen. Beispielsweise bleiben Membership-Rewards-Punkte bei einer aktiven Teilnahme grundsätzlich unbegrenzt gültig. Bei Miles & More gelten eigene Regeln; bestimmte Kreditkarten können dort zusätzlich einen Meilenschutz bieten.

Bonus für Neukunden
Manche Karten bieten zeitlich begrenzte Willkommensaktionen. Diese können das Meilenkonto zunächst deutlich stärker erhöhen als der laufende Kartenumsatz. Für eine langfristige Entscheidung sollte der einmalige Bonus jedoch nicht wichtiger sein als die dauerhaft geltenden Konditionen.

Sonstige Kartenkonditionen
Auch eine attraktive Sammelrate gleicht hohe Sollzinsen oder regelmäßig anfallende Gebühren nicht automatisch aus. Prüfen Sie daher beispielsweise Auslandseinsatz, Bargeldgebühren, Rückzahlungsart und gegebenenfalls Versicherungsleistungen.

Bonusprogramm und Kartenkosten gemeinsam prüfen
Achten Sie darauf, wie Meilen oder Punkte gesammelt werden und welche Kosten der Karte gegenüberstehen.
So lässt sich der tatsächliche Nutzen besser einschätzen.
Kreditkarte zum Flugmeilen sammeln: Wann lohnt sie sich?
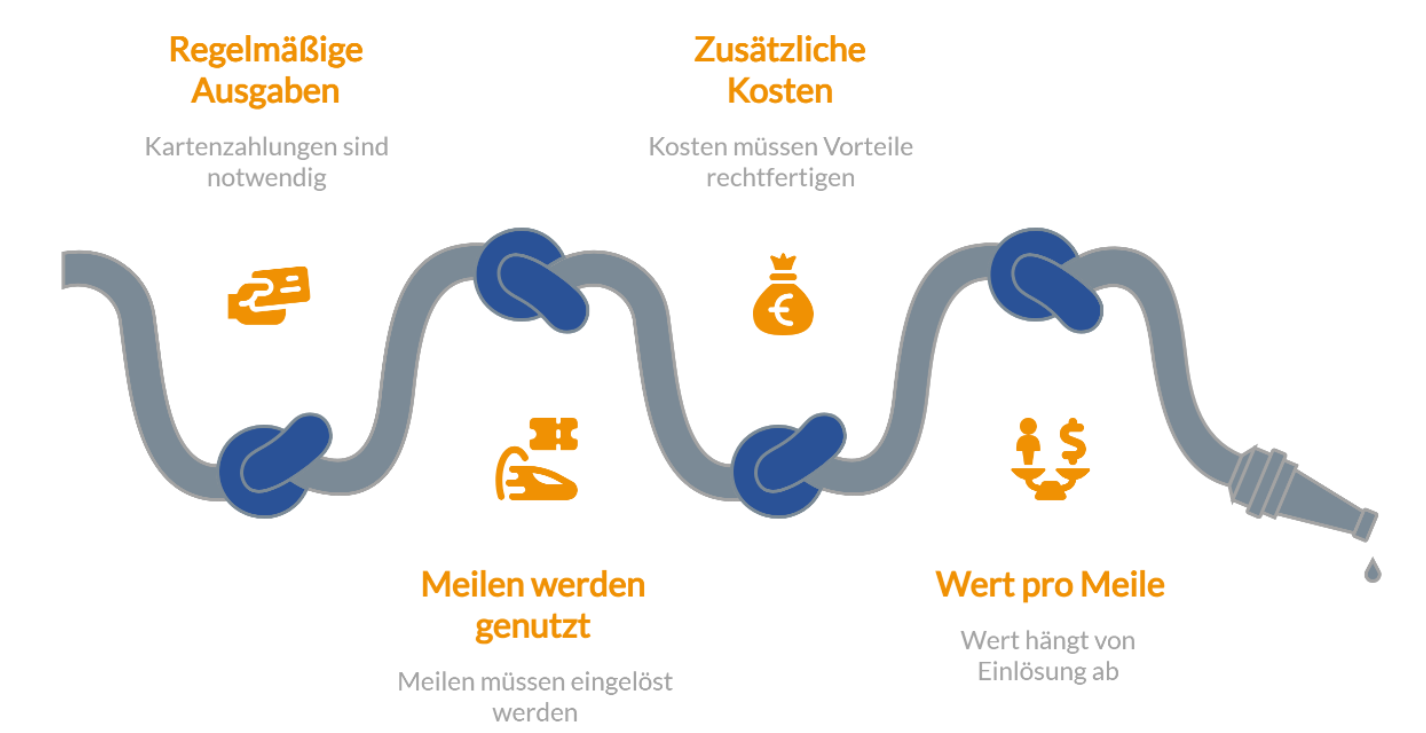
Eine Kreditkarte für Flugmeilen kann besonders interessant sein, wenn ohnehin ein großer Teil der regelmäßigen Ausgaben per Karte bezahlt wird und die gesammelten Meilen tatsächlich genutzt werden.
Weniger entscheidend ist dagegen, wie häufig jemand fliegt. Schließlich entstehen die zusätzlichen Kartenmeilen gerade durch alltägliche Zahlungen. Wer ohnehin mit Kreditkarte bezahlt, kann damit Ausgaben für Einkäufe, Restaurants, Reisen oder andere anrechenbare Umsätze zum Sammeln nutzen.
Wirtschaftlich sinnvoll wird das Modell jedoch erst, wenn der Wert der genutzten Vorteile die zusätzlichen Kartenkosten rechtfertigt. Dafür sollte nicht mit einem pauschalen „Wert pro Meile“ gerechnet werden: Der tatsächliche Gegenwert hängt stark davon ab, wofür und wann die Meilen eingelöst werden.
Kann man mit Kreditkarte Punkte sammeln statt Meilen?
Ja. Eine Kreditkarte zum Punkte sammeln kann eine Alternative zur direkten Meilengutschrift sein. American Express Membership Rewards ist ein Beispiel für ein flexibles System: Teilnehmer erhalten grundsätzlich einen Punkt pro Euro Kartenumsatz und können ihre Punkte unter anderem zu angeschlossenen Partnerprogrammen übertragen.
Auch PAYBACK kann für eine indirekte Sammelstrategie relevant sein. Die PAYBACK American Express schreibt aktuell beispielsweise 1 PAYBACK Punkt je 3 Euro Kartenumsatz gut, ausgenommen Tankstellenumsätze; bei PAYBACK-Partnern können zusätzlich reguläre Programmpunkte entstehen.
Wichtig ist die Unterscheidung zwischen Punkt und Meile
Erst wenn ein Bonusprogramm eine entsprechende Umwandlung oder Übertragung erlaubt, werden gesammelte Punkte für ein Vielfliegerprogramm nutzbar.
Welche Vor- und Nachteile haben Kreditkarten zum Meilensammeln?
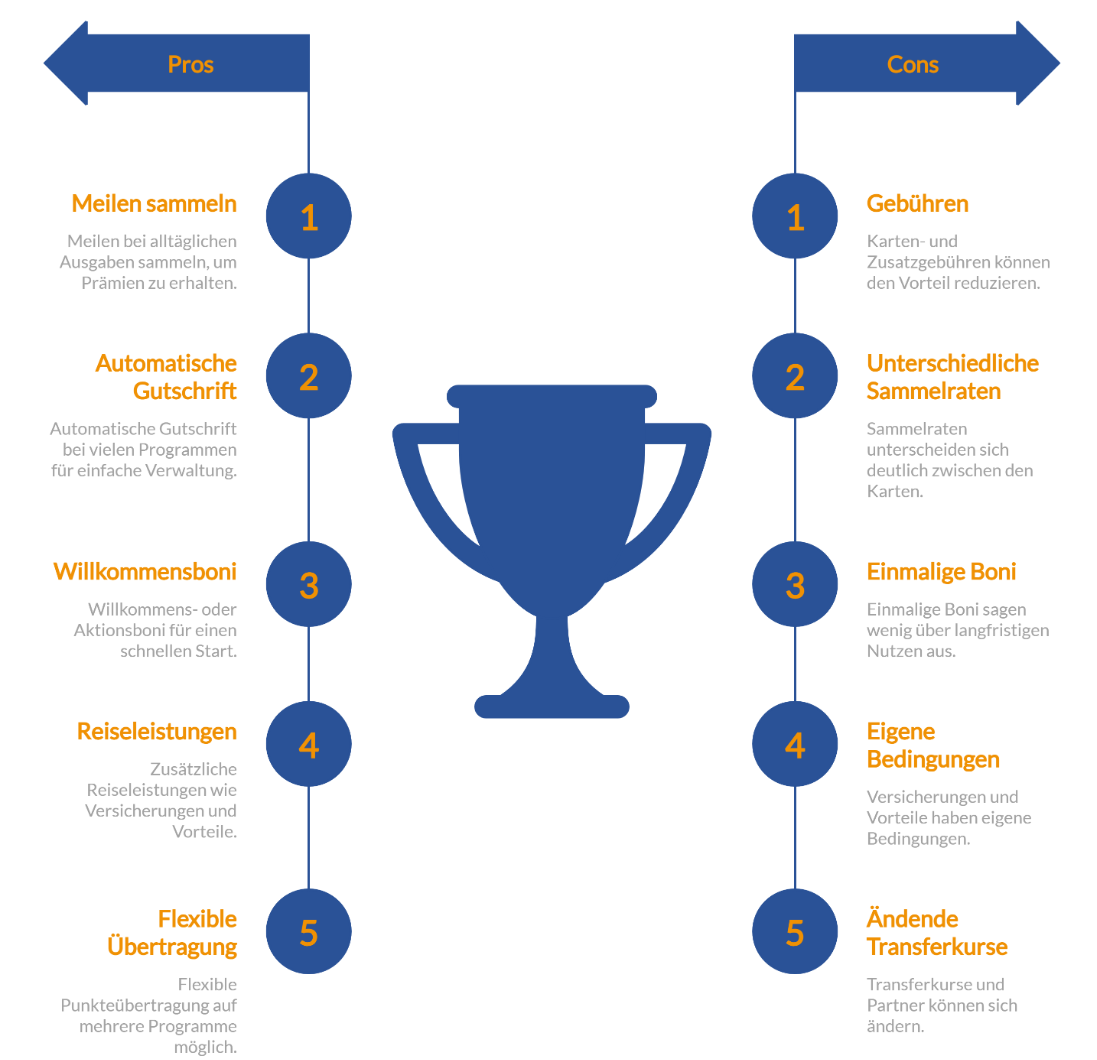
| Vorteile | Zu beachten |
|---|---|
Meilen oder Punkte bei alltäglichen Ausgaben sammeln |
Karten- und Zusatzgebühren können den Vorteil reduzieren |
Automatische Gutschrift bei vielen Programmen |
Sammelraten unterscheiden sich deutlich |
Teilweise Willkommens- oder Aktionsboni |
Einmalige Boni sagen wenig über langfristigen Nutzen aus |
Je nach Karte zusätzliche Reiseleistungen |
Versicherungen und Vorteile haben eigene Bedingungen |
Flexible Punkte teilweise auf mehrere Programme übertragbar |
Transferkurse und Partner können sich ändern |
Meilen auch ohne zusätzliche Flugbuchungen sammeln |
Prämienwert hängt von der konkreten Einlösung ab |

Meilen-Kreditkarten nach Nutzen und Kosten vergleichen
Prüfen Sie ausgewählte Angebote nach Sammelmodell, Kartenkosten und Reiseleistungen und vergleichen Sie, welche Konditionen zu Ihrem Nutzungsverhalten passen.
Die passende Meilen-Kreditkarte hängt vom Sammelziel ab
Wer Meilen mit einer Kreditkarte sammeln möchte, hat grundsätzlich zwei Wege: Karten mit direkter Meilengutschrift konzentrieren sich auf ein bestimmtes Vielfliegerprogramm, während flexible Punktesysteme mehr Freiheit bei der späteren Übertragung bieten können.
Eine hohe Sammelrate allein macht eine Kreditkarte nicht automatisch zur passenden Wahl. Entscheidend sind auch Jahresgebühr, Transfermöglichkeiten, Einlöseziel und weitere Kartenkonditionen. Ein Kreditkartenvergleich hilft dabei, Bonusprogramm und Kreditkartenleistungen gemeinsam zu bewerten.
Häufige Fragen zum Meilensammeln mit Kreditkarte
Bekomme ich auch für den Kauf eines Flugtickets Kartenmeilen?
Grundsätzlich kann ein anrechenbarer Flugkauf ebenfalls Kartenumsatz erzeugen. Je nach Programm können daneben separate Meilen für den Flug selbst entstehen. Ob beide Gutschriften möglich sind und welche Bedingungen gelten, richtet sich nach Kreditkarte, Airline und Vielfliegerprogramm.
Werden Meilen durch eine Rückerstattung wieder abgezogen?
Bei Bonusprogrammen sind Gutschriften regelmäßig an tatsächlich bestehende beziehungsweise bezahlte Umsätze gebunden. Wird eine Kartenzahlung storniert oder erstattet, kann deshalb auch die entsprechende Punkte- oder Meilengutschrift korrigiert werden. Die konkreten Regeln stehen in den Bedingungen des jeweiligen Programms.
Kann eine Zusatzkarte ebenfalls Meilen sammeln?
Das hängt vom Kartenprogramm ab. Bei American Express Membership Rewards sammeln beispielsweise auch Zusatzkarten auf das zugehörige Punktekonto mit.
Kann ich mit gesammelten Meilen einen Vielfliegerstatus erreichen?
Nicht automatisch. Bei Miles & More wird beispielsweise ausdrücklich zwischen Meilen für Prämien und Points, Qualifying Points beziehungsweise HON Circle Points für den Vielfliegerstatus unterschieden. Das Sammeln von Prämienmeilen über alltägliche Kreditkartenumsätze führt daher nicht einfach zu einem Status.
Muss ich viel reisen, damit sich eine Meilen-Kreditkarte lohnt?
Nicht zwingend. Meilen können gerade durch alltägliche Kartenumsätze entstehen. Entscheidend ist vielmehr, ob Sie ausreichend anrechenbaren Umsatz haben, die gesammelten Meilen sinnvoll verwenden und die Vorteile der Karte ihre Kosten rechtfertigen.
Meilen sammeln ohne Kreditkarte: Geht das?
Ja. Eine Kreditkarte ist keine Voraussetzung für ein Meilenkonto. Bei Miles & More können Teilnehmer beispielsweise durch Flüge, Reisen, Einkäufe bei Partnern, Online-Shopping und verschiedene Finanzdienstleistungen Meilen sammeln.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.