Immobiliendarlehensvermittler
Passende Baufinanzierung finden
 100% kostenlos
- unverbindliche Kreditanfrage
- 99,3% positive Bewertungen

Das sagen unsere Kunden
Baukredite mit einem Immobiliendarlehensvermittler finden
Ein Immobiliendarlehensvermittler kann bei der Suche nach einer passenden Bau- oder Immobilienfinanzierung unterstützen. Dabei können Angebote verschiedener Finanzierungspartner berücksichtigt und unterschiedliche Konditionen miteinander verglichen werden. Erfahren Sie, welche Aufgaben Immobiliendarlehensvermittler übernehmen, welche Voraussetzungen gelten und worauf Sie bei der Auswahl achten sollten.
Über FINANZCHECK.de können Sie verschiedene Möglichkeiten der Baufinanzierung vergleichen und sich bei Fragen von Finanzierungsspezialisten unterstützen lassen.
Das Wichtigste zum Immobiliendarlehensvermittlern
Immobiliendarlehensvermittler unterstützen bei der Suche nach einer Finanzierung für den Kauf, Bau oder die Modernisierung einer Immobilie.
Für die gewerbsmäßige Vermittlung bestimmter Immobiliar-Verbraucherdarlehen gelten gesetzliche Anforderungen nach § 34i GewO.
Je nach Geschäftsmodell kann bei erfolgreicher Vermittlung eine Vergütung beziehungsweise Provision anfallen.
Verbraucher sollten insbesondere auf transparente Konditionen, mögliche Kosten und die Qualifikation des Anbieters achten.
Wie Immobiliendarlehensvermittler Sie unterstützen
Eine Baufinanzierung hängt von zahlreichen Faktoren ab – unter anderem vom Kaufpreis, dem Eigenkapital, der gewünschten Darlehenshöhe, der Zinsbindung und der persönlichen finanziellen Situation. Ein Immobiliendarlehensvermittler kann dabei unterstützen, unterschiedliche Finanzierungsmöglichkeiten einzuordnen und passende Angebote verschiedener Kreditgeber zu prüfen.
Je nach Anbieter gehören dazu auch die Beratung zu Darlehensformen, die Zusammenstellung erforderlicher Angaben sowie die Begleitung während der Finanzierungsanfrage.
Baufinanzierungen mit FINANZCHECK.de vergleichen
Über FINANZCHECK.de können Sie verschiedene Finanzierungsmöglichkeiten prüfen und sich bei Fragen zu Bau- und Immobilienfinanzierungen unterstützen lassen. Dabei werden Ihre persönlichen Angaben, Ihr Finanzierungsbedarf und die Daten zur Immobilie berücksichtigt.
Das sind die häufigsten Finanzierungsformen
Annuitätendarlehen
Das Annuitätendarlehen gehört zu den verbreitetsten Formen der Immobilienfinanzierung. Diese zahlen Sie in monatlichen Raten zurück, welche sich aus einem Tilgungs- und einem Zinsanteil zusammensetzen. Sie legen dabei eine Zinsbindungsfrist fest, sodass Sie über Jahre einen unveränderlichen Zinssatz zurückzahlen.
Forward-Darlehen
Mit Forward-Darlehen wiederum sichern Sie sich die jeweils aktuell gültigen Zinsen für die Zukunft. Das kann insbesondere in Niedrigzinsphasen eine Option für die günstige Anschlussfinanzierung sein.
Volltilgerdarlehen
Eine Alternative dazu ist das Volltilgerdarlehen. Es ist langfristig durchgeplant, sodass mit dem Ende der Zinsbindung auch die Restschuld abbezahlt ist. Da häufig eine längere Zinsbindung vereinbart wird, können sich die Konditionen von Finanzierungen mit kürzerer Zinsbindung unterscheiden.
Bausparvertrag
Ein Bausparvertrag ist eine geeignete Finanzierungsform für den Fall, dass Sie erst in der Zukunft planen, eine Immobilie zu erwerben oder zu bauen.
In 3 Schritten zum passenden Immobiliendarlehen
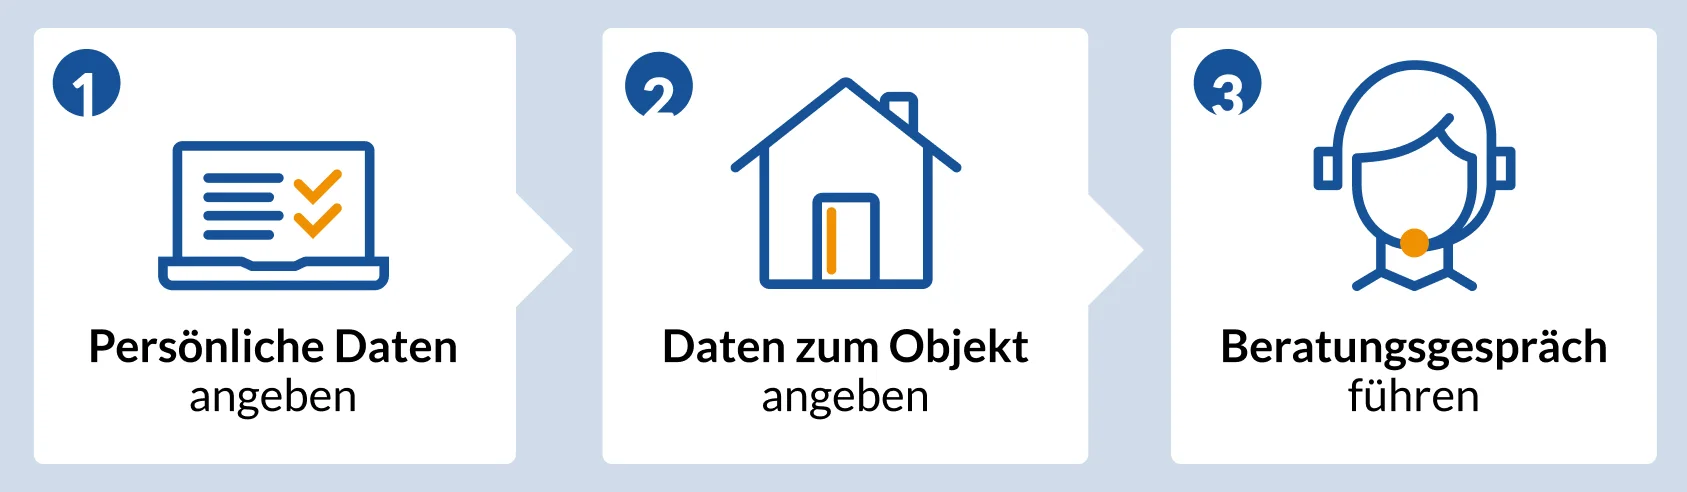
1. Persönliche Angaben machen
Für einen individuellen Vergleich werden zunächst einige Angaben zu Ihrer Person und Ihrer finanziellen Situation benötigt. Dazu können beispielsweise Wohnort, Beschäftigungsverhältnis und monatliches Einkommen gehören. Bei einer Finanzierung mit zwei Kreditnehmern werden auch die entsprechenden Angaben zur zweiten Person berücksichtigt.
2. Angaben zur Immobilie ergänzen
Im nächsten Schritt geben Sie unter anderem die gewünschte Darlehenssumme, das verfügbare Eigenkapital und den Verwendungszweck an. Zusätzlich können Informationen zum Kaufpreis und zur Immobilie beziehungsweise zum Grundstück erforderlich sein.
3. Finanzierungsmöglichkeiten besprechen
Auf Grundlage Ihrer Angaben können passende Finanzierungsmöglichkeiten geprüft werden. Anschließend kann ein Spezialist für Bau- und Immobilienfinanzierungen Kontakt mit Ihnen aufnehmen, offene Fragen klären und Sie bei der Auswahl einer geeigneten Finanzierung unterstützen.
Vorteile eines Immobiliendarlehensvermittlers
Ein Immobiliendarlehensvermittler kann die Suche nach einer passenden Immobilienfinanzierung erleichtern, insbesondere wenn Angebote verschiedener Kreditgeber berücksichtigt werden sollen. Welche Vorteile sich konkret ergeben, hängt jedoch vom jeweiligen Anbieter und dessen Leistungsumfang ab.
Angebote verschiedener Finanzierungspartner können leichter verglichen werden.
Persönliche und finanzielle Rahmenbedingungen werden bei der Suche nach passenden Finanzierungen berücksichtigt.
Je nach Anbieter erhalten Kreditinteressenten Unterstützung bei Fragen zu Darlehenshöhe, Laufzeit, Tilgung oder Zinsbindung.
Die Koordination mit verschiedenen Kreditgebern kann den organisatorischen Aufwand reduzieren.
Standardisierte Vergleichs- und Beratungsprozesse können die Orientierung bei einer komplexen Baufinanzierung erleichtern.
Nicht zuletzt vermeiden Sie mit einem Immobilienkreditvermittler zahlreiche einzelne Verhandlungen mit verschiedenen Banken. Obendrein können Sie Ihren Antrag über ihn formulieren lassen. Zu seinen Dienstleistungen gehört es, die Immobilienfinanzierung bis zur endgültigen Bewilligung zu begleiten.
Voraussetzungen und Unterlagen für die Vergabe von Immobiliendarlehen
Für eine Immobilienfinanzierung müssen Kreditnehmer bestimmte persönliche und finanzielle Voraussetzungen erfüllen. Welche Anforderungen konkret gelten und welche Unterlagen benötigt werden, entscheidet der jeweilige Kreditgeber. Typischerweise können folgende Angaben und Nachweise erforderlich sein:
| Voraussetzungen | Unterlagen |
|---|---|
Sie müssen mindestens 18 Jahre alt und voll geschäftsfähig sein
| Personalausweis beziehungsweise ein gültiger Reisepass, um Ihre Identität zu bestätigen |
Ihre Wohnadresse muss in Deutschland liegen
| Zum Nachweis Ihrer Bonität legen Sie Ihre aktuellen Gehaltsnachweise vor |
Sie verfügen über eine deutsche Bankverbindung, damit alle Zahlungsvorgänge in Ihrer Immobilienfinanzierung für alle Beteiligten transparent nachvollziehbar sind
| Als Selbständiger reichen Sie Ihre Einkommensteuerbescheide plus die Einkommensteuererklärungen der vergangenen Jahre ein |
Sie müssen eine für den gewünschten Kredit ausreichende Bonität vorweisen | Sofern Sie weitere Kredite bedienen, müssen Sie deren Umfang und die Höhe der Zahlungen offenlegen |
Weitere Unterlagen können erforderlich sein
Je nach Kreditgeber, Finanzierungsart und Immobilie können zusätzliche Unterlagen benötigt werden. Welche Nachweise konkret erforderlich sind, hängt vom individuellen Finanzierungsvorhaben ab.
Welche Anforderungen gelten nach § 34i GewO?
Für die gewerbsmäßige Vermittlung beziehungsweise Beratung zu bestimmten Immobiliar-Verbraucherdarlehensverträgen gelten gesetzliche Anforderungen. Dazu können insbesondere eine entsprechende Erlaubnis, ein Sachkundenachweis sowie eine Berufshaftpflichtversicherung gehören.
Ein Immobilienkreditvermittler muss über einen Sachkundenachweis verfügen und gegebenenfalls eine Prüfung durch die örtliche Industrie- und Handelskammer absolvieren.
Als Sachkundenachweis kann unter anderem der Berufsabschluss als Bankkaufmann oder Immobilienfachwirt dienen.
Immobiliendarlehensvermittler müssen einen Nachweis über den Abschluss einer Berufshaftpflicht- beziehungsweise Vermögensschadenhaftpflichtversicherung erbringen.
Ein Immobiliendarlehensvermittler muss geordnete Vermögensverhältnisse nachweisen.
Diese persönlichen Faktoren berücksichtigen Immobiliendarlehensvermittler
| Faktor | Erklärung |
|---|---|
Bonität & Einkommensverhältnisse | Für die Ermittlung Ihrer Bonität legen Sie Ihre Einkommensverhältnisse offen. Dabei liegt der Fokus auf Ihrer Tätigkeit und dem generierten Einkommen. |
Eigenkapital | Neben Ihren Einkünften ist das angesparte beziehungsweise liquidierbare Eigenkapital ein wichtiger Baustein Ihrer Immobilienfinanzierung. Ein hoher Eigenkapitalanteil bildet die Grundlage für eine möglichst günstige Verzinsung, verringert die Höhe des benötigten Darlehens und damit die Gesamtzinskosten. |
Staatliche Förderung | Bei der Planung einer Immobilienfinanzierung sollten auch mögliche Förderprogramme berücksichtigt werden. Ob und welche Förderung genutzt werden kann, hängt von den jeweiligen Voraussetzungen ab. |
Erwerbsnebenkosten | Kaufnebenkosten wie Grunderwerbsteuer, Notar- und gegebenenfalls Maklerkosten sollten bei der Ermittlung des gesamten Finanzierungsbedarfs berücksichtigt werden. |
Tilgungsmöglichkeiten | Die Tilgungshöhe bei einer Baufinanzierung ist ein wesentlicher Aspekt, den Sie in diversen Optionen durchspielen sollten. Legen Sie eine hohe Tilgungsrate fest, so erhalten Sie günstigere Zinsen und sind schneller schuldenfrei. Die dementsprechend höhere monatliche Rate stellt aber auch eine stärkere finanzielle Belastung dar, die Sie jederzeit bedienen können müssen. |
Bauspar- und Riester-Verträge | Verfügen Sie über Bauspar- oder Riester-Verträge? Dann zeigt Ihnen Ihr Vermittler auf, in welcher Form Sie diese vorteilhaft in die Finanzierung einbringen können. |
Zinsbindung | Die Dauer der Zinsbindung beeinflusst unter anderem die Planungssicherheit und die Konditionen einer Immobilienfinanzierung. Welche Zinsbindung sinnvoll ist, hängt von der individuellen Situation und dem jeweiligen Angebot ab. |
Risiken | Mit einer Baufinanzierung gehen Risiken einher, die ein seriöser Immobiliendarlehensvermittler nicht verschweigt. Die langfristige Verschuldung sollte darum mit einer gut durchgeplanten Finanzierung und realistischen monatlichen Raten einhergehen. |
Ruhestand | Bei langfristigen Immobilienfinanzierungen sollte berücksichtigt werden, wie sich die monatliche Belastung bis und während des Ruhestands entwickelt. |
Welche Kosten können bei einem Immobiliendarlehensvermittler entstehen?
Wie ein Immobiliendarlehensvermittler vergütet wird, hängt vom jeweiligen Geschäftsmodell ab. Bei einer erfolgreichen Vermittlung kann beispielsweise eine Provision beziehungsweise Vergütung durch den Kreditgeber gezahlt werden. Verbraucher sollten vorab transparent darüber informiert werden, welche Kosten entstehen können und wer diese trägt.
Haben Sie noch Fragen zum Thema Immobiliendarlehensvermittler?
Unsere Spezialisten unterstützen Sie bei Fragen rund um Baufinanzierung, Kreditvergleich und mögliche Finanzierungsangebote.
Häufige Fragen rund um Immobiliendarlehensvermittler
Wie hoch ist die Immobiliendarlehensvermittler-Provision?
Die Höhe einer möglichen Vergütung hängt vom Anbieter und vom jeweiligen Finanzierungsmodell ab. Bei einer erfolgreichen Vermittlung kann beispielsweise eine Provision durch den Kreditgeber gezahlt werden. Verbraucher sollten vor Abschluss transparent darüber informiert werden, ob eine Vergütung anfällt und wie sie ausgestaltet ist.
Was sind die Aufgaben eines Immobiliendarlehensvermittlers?
Ein Immobiliendarlehensvermittler unterstützt bei der Suche nach einer passenden Immobilienfinanzierung und kann Angebote verschiedener Kreditgeber berücksichtigen. Je nach Anbieter gehören außerdem Beratung, die Erfassung der Finanzierungsdaten sowie die Begleitung bei der Antragstellung zum Leistungsumfang.
Was besagt § 34i der Gewerbeordnung?
§ 34i GewO regelt unter anderem die gewerbsmäßige Vermittlung und Beratung zu bestimmten Immobiliar-Verbraucherdarlehensverträgen. Wer eine entsprechende Tätigkeit ausüben möchte, benötigt grundsätzlich eine behördliche Erlaubnis und muss weitere gesetzliche Anforderungen erfüllen.
Welche weiteren Anforderungen gelten für Immobiliendarlehensvermittler?
Neben der erforderlichen Erlaubnis können unter anderem Anforderungen an Sachkunde, Zuverlässigkeit, Vermögensverhältnisse und Berufshaftpflichtversicherung gelten. Die konkreten Voraussetzungen richten sich nach den gesetzlichen Vorgaben für die jeweilige Tätigkeit.
Weitere Kreditarten von Finanzcheck
Finanzcheck bietet viele unterschiedliche Arten von Krediten an. Ob für ein Auto, eine Umschuldung oder Ihr Gewerbe – hier gibt es günstige Kredite für jeden Verwendungszweck. Darüber hinaus ist unser Kreditangebot auf verschiedene Personengruppen ausgerichtet. Ob Angestellte, Rentner oder Azubis – nutzen Sie unseren Kreditvergleich, um den passenden Kredit zu finden.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben? Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.
Sparen Sie über 35 % mit Finanzcheck: Vgl. der eff. Jahreszinssätze neuer (lt. Bundesbank) mit den über Finanzcheck vermittelten Krediten 2020. Mehr Infos
0,68 % Zinsen: 2/3 aller Kunden erhalten: Nettodarlehensbetrag 50.000,00 €, 60 Monate Laufzeit, 8,70 % effektiver Jahreszins, 8,37 % p.a. gebundener Sollzins, 60 mtl. Raten zu je 1.022,73 €, 61.363,57 € Gesamtbetrag, Vereinigte Volksbank Raiffeisenbank eG, Darmstädter Str. 62, 64354 Reinheim.(§17 PAngV)