Debit Kreditkarte
Debit- oder Kreditkarten vergleichen
Debit Kreditkarte
Debit- oder Kreditkarten vergleichen
 Debit- und Kreditkarten unterscheiden
- Kosten und Abrechnung vergleichen
- Direkt zum jeweiligen Anbieter wechseln
Debitkarte oder Kreditkarte: Unterschiede kennen und Karten vergleichen
Der Begriff Debit Kreditkarte wird häufig für Debitkarten von Visa oder Mastercard verwendet. Technisch handelt es sich dabei jedoch nicht um eine klassische Kreditkarte: Bei einer Debitkarte werden Zahlungen direkt beziehungsweise zeitnah vom zugehörigen Girokonto abgebucht.
Eine klassische Kreditkarte bietet dagegen einen separaten Verfügungsrahmen und eine zeitversetzte Abrechnung. Welche Variante besser passt, hängt vor allem vom Einsatzzweck ab.
Das Wichtigste zur Debit-Kredikarte im Überblick
Eine Debitkarte greift unmittelbar beziehungsweise zeitnah auf das zugehörige Girokonto zu.
Eine klassische Kreditkarte bietet einen separaten Kredit- beziehungsweise Verfügungsrahmen.
Visa und Mastercard bieten sowohl Debit- als auch Kreditkarten an – das Kartenlogo bestimmt nicht die Abrechnungsart.
Debitkarten eignen sich für viele alltägliche, mobile und Online-Zahlungen, können aber beispielsweise bei Mietwagen oder Hotelkautionen Nachteile haben.
Neben der Kartenart sollten Sie Jahresgebühr, Bargeldkosten, Fremdwährungsentgelt und weitere Konditionen vergleichen.
Was ist eine Debit Kreditkarte?
Die Bezeichnung Debit Kreditkarte kann missverständlich sein. Eine Debitkarte ist keine klassische Kreditkarte mit eigenem Kreditrahmen.
„Debit“ beschreibt vielmehr die Art der Abrechnung: Wenn Sie mit der Karte bezahlen oder Bargeld abheben, wird der Betrag unmittelbar beziehungsweise zeitnah dem verbundenen Girokonto belastet.
Bei einer klassischen Kreditkarte werden die Kartenumsätze dagegen zunächst gesammelt. Bei einer Charge-Kreditkarte wird der aufgelaufene Betrag beispielsweise regelmäßig vollständig vom Referenzkonto eingezogen.
Eine Revolving-Kreditkarte ermöglicht darüber hinaus eine Teilzahlung des offenen Kreditkartensaldos. Für den weiterfinanzierten Betrag fallen in der Regel Sollzinsen an.
Kreditkarte Debitkarte Unterschied: Wie funktionieren die Karten?
Der wichtigste Kreditkarte Debitkarte Unterschied liegt damit nicht im Aussehen oder im Kartenlogo, sondern in der Abrechnung.
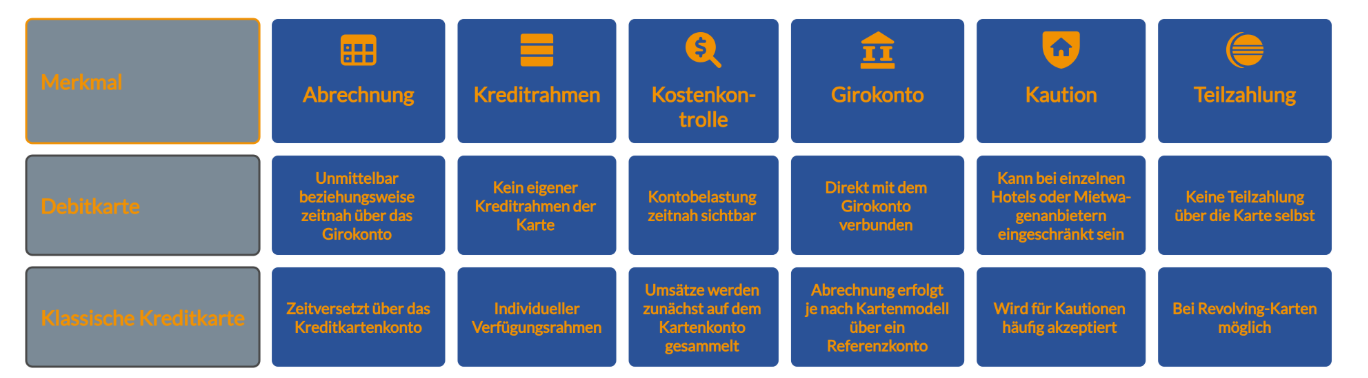
| Merkmal | Debitkarte | Klassische Kreditkarte |
|---|---|---|
Abrechnung | Unmittelbar beziehungsweise zeitnah über das Girokonto | Zeitversetzt über das Kreditkartenkonto |
Kreditrahmen | Kein eigener Kreditrahmen der Karte | Individueller Verfügungsrahmen |
Kostenkontrolle | Kontobelastung zeitnah sichtbar | Umsätze werden zunächst auf dem Kartenkonto gesammelt |
Girokonto | Direkt mit dem Girokonto verbunden | Abrechnung erfolgt je nach Kartenmodell über ein Referenzkonto |
Kaution | Kann bei einzelnen Hotels oder Mietwagenanbietern eingeschränkt sein | Wird für Kautionen häufig akzeptiert |
Teilzahlung | Keine Teilzahlung über die Karte selbst | Bei Revolving-Karten möglich |
Debit- oder Kreditkarte mit FINANZCHECK vergleichen
Bevor Sie sich für eine Karte entscheiden, lohnt sich ein Blick auf Abrechnung, Kosten und Einsatzmöglichkeiten.
Auf FINANZCHECK erhalten Sie einen Überblick über ausgewählte Kreditkarten und können deren Konditionen miteinander vergleichen.
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über die dargestellten Karten und prüfen Sie, ob es sich um eine Debit- oder klassische Kreditkarte handelt.
Schritt 2: Kosten und Konditionen vergleichen
Vergleichen Sie ausgewählte Karten nach Abrechnungsart, Kartenkosten, Bargeldgebühren, Fremdwährungsentgelten und weiteren Leistungen.
Schritt 3: Zum Anbieter wechseln
Haben Sie ein passendes Angebot gefunden, gelangen Sie direkt zur Website des jeweiligen Kartenanbieters. Dort erfolgt der Antrag beziehungsweise Abschluss. Über Kartenvergabe und einen möglichen Kreditrahmen entscheidet der jeweilige Anbieter.

Debit- und Kreditkarten vergleichen
Prüfen Sie ausgewählte Karten nach Abrechnung, Kosten und Einsatzmöglichkeiten und wechseln Sie bei Interesse direkt zum jeweiligen Anbieter.
Debit oder Kreditkarte: Was passt zu Ihnen?
Ob Debit oder Kreditkarte besser geeignet ist, hängt davon ab, wie Sie Ihre Karte nutzen möchten.
Eine Debitkarte kann interessant sein, wenn Sie:
Ausgaben zeitnah auf Ihrem Girokonto sehen möchten,
keinen zusätzlichen Kreditrahmen benötigen,
überwiegend im Alltag und online bezahlen und
eine Karte nutzen möchten, die bei Ihrem Girokonto bereits enthalten ist.
Eine klassische Kreditkarte kann dagegen Vorteile bieten, wenn Sie:
einen separaten Verfügungsrahmen benötigen,
regelmäßig reisen,
Mietwagen buchen oder Hotelkautionen hinterlegen,
einen zeitlichen Zahlungsaufschub wünschen oder
bestimmte kreditkartengebundene Zusatzleistungen nutzen möchten.
Prüfen Sie deshalb individuell, in welchem Kontext Sie die Kreditkarte im Alltag vor allem nutzen möchten und welche Konditionen Ihnen dabei wichtig sind.
Debit Kreditkarte vergleichen: Diese Kriterien sind wichtig
Debitkarten sind in großer Auswahl von verschiedenen Anbietern erhältlich. Dabei unterscheiden sich die Produkte hinsichtlich der Kosten und sonstigen Konditionen erheblich.
Diese Kriterien sollten Sie im Blick behalten:
| Kriterium | Darauf sollten Sie achten |
|---|---|
Kartenentgelt | Ist die Debitkarte im Girokonto enthalten oder fällt ein zusätzliches Entgelt an? |
Kontokosten | Welche Kosten entstehen für das zugehörige Girokonto? |
Bargeld | Wo und zu welchen Konditionen können Sie Bargeld abheben? |
Fremdwährung | Welche Kosten entstehen bei Zahlungen in anderen Währungen? |
Ausland | Wo kann die Karte eingesetzt werden und welche Gebühren gelten? |
Kaution | Ist die Karte für Ihre geplanten Hotel- oder Mietwagenbuchungen geeignet? |
Mobile Payment | Kann die Karte in den gewünschten digitalen Wallets genutzt werden? |
Zusatzleistungen | Sind Versicherungen, Bonusleistungen oder weitere Services enthalten? |

Debit-Kreditkarten vergleichen
Die Konditionen von Debit- und Kreditkarten unterscheiden sich je nach Anbieter. Vergleichen Sie ausgewählte Angebote nach Kosten, Abrechnung und Leistungen und prüfen Sie, welche Kartenart zu Ihrem Bedarf passt.
Ist eine Debitkarte eine Kreditkarte?
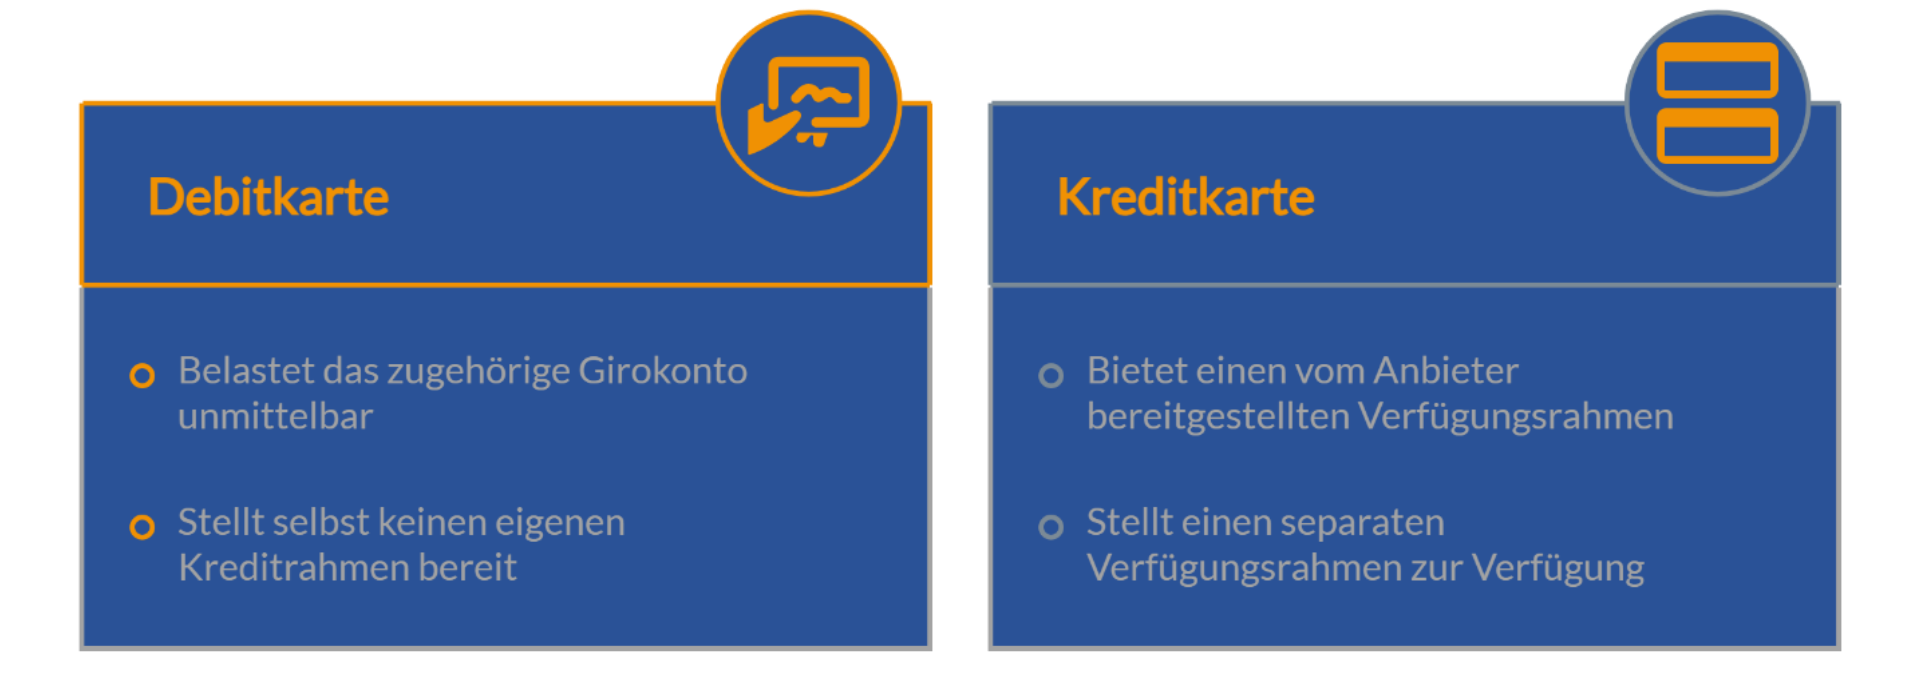
Nein. Diese häufige Frage lässt sich anhand der Abrechnung klar beantworten. Die Debitkarte stellt selbst keinen Kreditrahmen bereit. Sie verfügt über das Geld auf dem zugehörigen Girokonto beziehungsweise gegebenenfalls über einen dort eingeräumten Dispositionskredit.
Bei der klassischen Kreditkarte stellt der Kartenanbieter dagegen einen separaten Verfügungsrahmen zur Verfügung. Die Verwechslung entsteht unter anderem deshalb, weil moderne Debitkarten äußerlich wie Kreditkarten aussehen und sich für viele der gleichen Zahlungen einsetzen lassen.
Sie besitzen beispielsweise Kartennummer, Ablaufdatum und Sicherheitscode und können je nach Karte online, kontaktlos, mobil und im Ausland eingesetzt werden.
Visa Debit Kreditkarte: Ist Visa Debit eine echte Kreditkarte?
Eine Visa Debit Kreditkarte ist im technischen Sinne eine Visa Debitkarte. Visa unterscheidet selbst ausdrücklich zwischen Debit- und Kreditprodukten. Bei Visa Debit werden Zahlungen direkt vom Konto abgebucht.
Nach Angaben von Visa lässt sich die Karte unter anderem in Geschäften, online, mobil sowie am Geldautomaten einsetzen. Das Visa-Logo allein bedeutet deshalb nicht, dass eine Karte einen Kreditrahmen besitzt.
Dasselbe Grundprinzip gilt bei anderen Kartennetzwerken:
Für die Frage Kreditkarte oder Debitkarte ist die konkrete Kartenart entscheidend.
Kreditkarte und Debitkarte beim Bezahlen
Im Alltag können beide Karten sehr ähnlich funktionieren.
Sowohl Debit- als auch Kreditkarten lassen sich je nach Produkt beispielsweise für folgende Zwecke einsetzen:
Kartenzahlungen im Geschäft,
kontaktloses Bezahlen,
Online-Einkäufe,
Mobile Payment und
Bargeldabhebungen.
Der Unterschied zeigt sich anschließend bei der Belastung.
Debitkarte:
Der Umsatz erscheint unmittelbar beziehungsweise zeitnah auf dem Girokonto.
Kreditkarte:
Der Umsatz wird zunächst dem Kartenkonto belastet und entsprechend dem
Tipp
Wer seine laufenden Ausgaben eng am Kontostand orientieren möchte, kann die zeitnahe Belastung einer Debitkarte als Vorteil empfinden.
Kreditkarte oder Debitkarte für Reisen?
Für gewöhnliche Zahlungen im Ausland kann eine internationale Debitkarte gut geeignet sein.
Visa Debit kann beispielsweise überall dort eingesetzt werden, wo entsprechende Visa-Debit-Zahlungen akzeptiert werden.
Trotzdem weist die Verbraucherzentrale darauf hin, dass klassische Kreditkarten im Ausland häufiger akzeptiert werden als Debitkarten. Besonders relevant kann das bei Hotel- und Mietwagenbuchungen sein.
Der Grund: Für eine Kaution möchte der Anbieter einen bestimmten Betrag reservieren beziehungsweise blockieren. Nicht jeder Anbieter akzeptiert dafür eine Debitkarte.
Tipp
Wer einen Mietwagen oder ein Hotel bucht, sollte deshalb vorab ausdrücklich prüfen, welcher Kartentyp für die Kaution akzeptiert wird.
Debit Kreditkarte kostenlos: Ist eine Debitkarte günstiger?
Debitkarten werden häufig zusammen mit Girokonten angeboten und können ohne separates Kartenentgelt erhältlich sein.
Das bedeutet jedoch nicht automatisch, dass eine Debit Kreditkarte kostenlos ist.
Für die tatsächlichen Gesamtkosten sollten Sie auch das zugehörige Girokonto berücksichtigen.
Mögliche Kosten sind beispielsweise:
Kontoführungsgebühren,
Kartenentgelt,
Gebühren für Bargeldabhebungen,
Fremdwährungsentgelte und
Entgelte ausländischer Geldautomatenbetreiber.
Die Verbraucherzentrale weist darauf hin, dass Debitkarten bei vielen Banken kostenlos zum Girokonto ausgegeben werden, während klassische Kreditkarten häufig zusätzliche Kosten verursachen.
Ob die Kombination insgesamt günstig ist, zeigt aber erst der Vergleich von Konto und Karte.

Debit Kreditkarte ohne SCHUFA: Ist das möglich?
Eine Debitkarte besitzt keinen eigenen Kreditrahmen. Daraus folgt jedoch nicht automatisch, dass jede Debit Kreditkarte ohne SCHUFA erhältlich ist. Debitkarten sind üblicherweise an ein Girokonto gekoppelt.
Wer aufgrund seiner Bonität keine klassische Kreditkarte erhält, kann dennoch prüfen, welche Debit- oder Prepaid-Angebote für die eigene Situation verfügbar sind.
Kreditkarte ohne Debit: Woran erkenne ich eine echte Kreditkarte?
Wer gezielt eine Kreditkarte ohne Debit sucht, sollte nicht allein auf Visa oder Mastercard achten. Entscheidend ist die Kennzeichnung beziehungsweise Produktbeschreibung.
Bei einer echten Kreditkarte finden Sie beispielsweise Hinweise auf:
„Credit“,
einen Kredit- oder Verfügungsrahmen,
eine monatliche Kreditkartenabrechnung,
Charge-Abrechnung oder
Teilzahlungsfunktion.
Bei einer Debitkarte ist dagegen typischerweise „Debit“ angegeben und die Umsätze werden direkt beziehungsweise zeitnah über das Girokonto abgerechnet.
Tipp
Vor allem bei Reisebuchungen kann es sinnvoll sein, vorab zu kontrollieren, welchen Kartentyp Sie tatsächlich besitzen.
Debitkarte oder Kreditkarte: Was ist sicherer?
Die Abrechnungsart allein entscheidet nicht darüber, ob eine Karte sicher oder unsicher ist.
Für beide Kartentypen gelten Sicherheitsmechanismen für elektronische Zahlungen. Visa Secure kann beispielsweise sowohl bei Visa Kredit- als auch bei Visa Debitkarten eingesetzt werden.
Wichtig bleibt bei beiden Varianten:
Kartendaten nicht an unbekannte Dritte weitergeben,
Kartenumsätze regelmäßig kontrollieren,
verdächtige Zahlungen unverzüglich dem Kartenanbieter melden und
eine verlorene oder gestohlene Karte schnell sperren lassen.
Gut zu wissen
Bei einer Debitkarte wirkt sich ein Kartenumsatz zeitnah auf das Girokonto aus. Bei einer Kreditkarte wird er zunächst über das Kartenkonto verarbeitet.
Debitkarte, Charge oder Revolving: Die Abrechnung entscheidet
Neben Debitkarten gibt es verschiedene Kreditkartenmodelle. Diese Unterscheidung hilft insbesondere dann, wenn verschiedene Karten äußerlich nahezu identisch aussehen.
| Kartenart | Zeitpunkt der Belastung | Kreditfunktion |
|---|---|---|
Debit | Direkt beziehungsweise zeitnah über das Girokonto | Kein eigener Kartenkredit |
Charge | Gesammelte Umsätze werden regelmäßig vollständig abgerechnet | Kurzfristiger Zahlungsaufschub innerhalb des Verfügungsrahmens |
Revolving | Abrechnung kann vollständig oder teilweise zurückgezahlt werden | Kreditrahmen mit möglicher verzinster Teilzahlung |
Prepaid | Zahlung aus zuvor eingezahltem Guthaben | Kein Kredit |
Kreditkarte und Debitkarte kombinieren: Kann das sinnvoll sein?
Ja. Es kann Situationen geben, in denen Kreditkarte und Debitkarte unterschiedliche Aufgaben übernehmen. Die Debitkarte kann beispielsweise für alltägliche Zahlungen genutzt werden, sodass Umsätze zeitnah auf dem Girokonto erscheinen. Eine zusätzliche klassische Kreditkarte kann für Reisen, Mietwagen oder Hotelbuchungen bereitgehalten werden.
Die Verbraucherzentrale weist bei der Auswahl eines Girokontos darauf hin, dass eine Kombination aus Giro- beziehungsweise Debitkarte und Kreditkarte die Flexibilität erhöhen kann. Ob sich zwei Karten lohnen, hängt jedoch von den zusätzlichen Kosten und Ihrem tatsächlichen Bedarf ab.
Debit Kreditkarte ist nicht dasselbe wie Kreditkarte
Der Suchbegriff Debit Kreditkarte bezeichnet im Alltag häufig eine Visa- oder Mastercard-Debitkarte. Technisch sollte jedoch zwischen Debitkarte und Kreditkarte unterschieden werden. Bei der Debitkarte werden Umsätze unmittelbar beziehungsweise zeitnah dem Girokonto belastet. Eine klassische Kreditkarte besitzt dagegen einen separaten Verfügungsrahmen und rechnet die Kartenumsätze zeitversetzt ab.
Für alltägliche und Online-Zahlungen kann eine Debitkarte viele Anforderungen erfüllen. Bei Mietwagen, Hotelkautionen oder anderen Reisesituationen kann eine klassische Kreditkarte zusätzliche Flexibilität bieten. Entscheidend ist deshalb nicht allein das Kartenlogo, sondern wie die Karte abrechnet, was sie kostet und wofür Sie sie einsetzen möchten.
Häufige Fragen zur Debit Kreditkarte
Kann ich anhand der Kartennummer erkennen, ob ich eine Debit- oder Kreditkarte habe?
Für Verbraucher ist die Kennzeichnung auf der Karte beziehungsweise die Produktbeschreibung die einfachere Orientierung. Debitkarten tragen typischerweise den Hinweis „Debit“, Kreditkarten entsprechend „Credit“. Bei Unsicherheit hilft die Produktinformation des kartenausgebenden Instituts.
Kann ich mit einer Debitkarte mein Konto überziehen?
Das hängt vom zugehörigen Girokonto ab. Besteht ein eingeräumter Dispositionskredit, können Zahlungen gegebenenfalls innerhalb dieses Rahmens möglich sein. Der Kredit entsteht dann auf dem Girokonto und nicht über die Debitkarte selbst.
Funktioniert eine Debitkarte beim Online-Shopping wie eine Kreditkarte?
Für viele Online-Zahlungen können Visa- und Mastercard-Debitkarten ähnlich eingesetzt werden wie entsprechende Kreditkarten. Die Abrechnung bleibt jedoch unterschiedlich: Debitumsätze belasten das Girokonto unmittelbar beziehungsweise zeitnah.
Kann ich von Debit auf Kreditkarte wechseln?
Ob ein Anbieter zusätzlich oder alternativ eine klassische Kreditkarte anbietet, hängt von dessen Produktangebot ab. Für eine Kreditkarte mit Verfügungsrahmen können außerdem andere Vergabe- und Bonitätskriterien gelten.
Warum wird meine Debitkarte trotz Visa- oder Mastercard-Logo abgelehnt?
Eine mögliche Ursache ist, dass ein Händler oder Dienstleister für eine bestimmte Transaktion keine Debitkarte akzeptiert. Das kann beispielsweise bei Kautionen vorkommen. Auch andere Gründe wie Kartenlimit, Kontodeckung oder Sicherheitssperren sind möglich.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.