Kreditkarte mit Versicherung
Versicherungsleistungen, Bedingungen und Kartenkosten ausgewählter Kreditkarten vergleichen.
Kreditkarte mit Versicherung
Versicherungsleistungen, Bedingungen und Kartenkosten ausgewählter Kreditkarten vergleichen.
 Reiseversicherungen und Leistungen prüfen
- Selbstbeteiligung und Karteneinsatz beachten
- Kartenkosten und Versicherungsschutz vergleichen
Kreditkarte mit Versicherung: Kreditkarten mit Versicherungen vergleichen
Eine Kreditkarte mit Versicherung kombiniert die Zahlungsfunktion der Karte mit zusätzlichem Versicherungsschutz. Je nach Angebot können beispielsweise Auslandskranken-, Reiserücktritts-, Reiseabbruch-, Gepäck- oder Mietwagenversicherungen enthalten sein.
Ob sich eine solche Karte lohnt, hängt jedoch nicht von der Anzahl der Versicherungen ab. Entscheidend sind Leistungsumfang, Versicherungsbedingungen, Selbstbeteiligungen und die Frage, ob Sie die enthaltenen Leistungen tatsächlich benötigen.
Das Wichtigste zur Kreditkarte mit Versicherung
Kreditkarten mit Versicherungen enthalten häufig mehrere Reiseversicherungen in einem Paket.
Der konkrete Versicherungsschutz unterscheidet sich erheblich zwischen den Kartenangeboten.
Für einzelne Versicherungen kann der Karteneinsatz Voraussetzung für den Versicherungsschutz sein.
Deckungssummen, Selbstbeteiligungen, Ausschlüsse und mitversicherte Personen sind ebenso wichtig wie die Zahl der enthaltenen Policen.
Ein Kreditkarten Vergleich mit Versicherungen sollte Kartenkosten und tatsächlich nutzbaren Versicherungsschutz gemeinsam betrachten.
Welche Versicherungen kann eine Kreditkarte enthalten?
Die Kreditkarte Versicherung ist keine einzelne, standardisierte Police. Vielmehr können Kartenanbieter verschiedene Versicherungsleistungen mit der Karte kombinieren.
Typische Bestandteile eines Versicherungspakets sind:
| Versicherung | Möglicher Schutz |
|---|---|
Auslandsreisekrankenversicherung | Übernahme versicherter Behandlungskosten im Ausland und je nach Bedingungen Krankenrücktransport |
Reiserücktrittsversicherung | Erstattung versicherter Stornokosten, wenn eine Reise aus einem versicherten Grund nicht angetreten werden kann |
Reiseabbruchversicherung | Leistungen bei einem versicherten Ereignis nach Reisebeginn |
Reisegepäckversicherung | Leistungen bei versichertem Verlust oder Beschädigung von Reisegepäck |
Flug- und Gepäckverspätungsversicherung | Erstattung bestimmter Kosten bei versicherten Verspätungen |
Mietwagenversicherung | Je nach Vertrag beispielsweise Absicherung beziehungsweise Erstattung eines Selbstbehalts |
Ticketversicherung | Leistungen bei versichertem Ausfall einer Veranstaltung beziehungsweise Nichtnutzung eines Tickets |
Einkaufs- oder Warenschutz | Je nach Angebot Schutz für bestimmte mit der Karte bezahlte Einkäufe |
Welche Kreditkarte Versicherungsleistungen tatsächlich umfasst, ergibt sich aus den Bedingungen des jeweiligen Angebots.
Kreditkarten Vergleich mit Versicherungen: Darauf sollten Sie achten
Die Zahl der Versicherungen ist für einen sinnvollen Vergleich nur begrenzt aussagekräftig. Ein kleineres, leistungsstarkes Paket kann besser zu Ihrem Bedarf passen als eine umfangreiche Sammlung von Policen mit zahlreichen Einschränkungen.
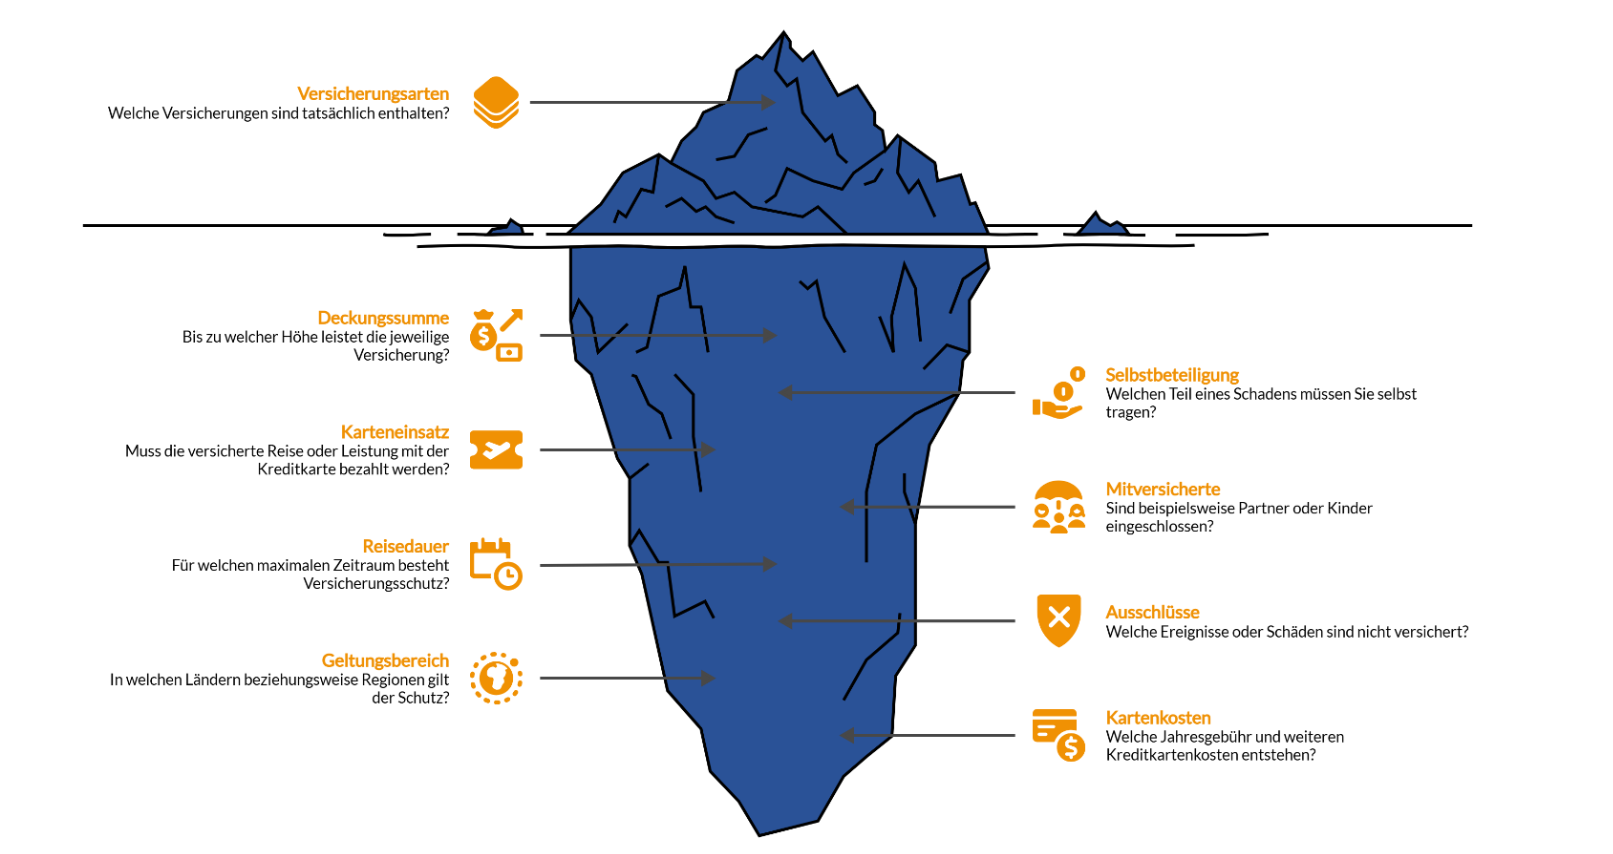
| Vergleichskriterium | Diese Frage sollten Sie klären |
|---|---|
Versicherungsarten | Welche Versicherungen sind tatsächlich enthalten? |
Deckungssumme | Bis zu welcher Höhe leistet die jeweilige Versicherung? |
Selbstbeteiligung | Welchen Teil eines Schadens müssen Sie selbst tragen? |
Karteneinsatz | Muss die versicherte Reise oder Leistung mit der Kreditkarte bezahlt werden? |
Mitversicherte | Sind beispielsweise Partner oder Kinder eingeschlossen? |
Reisedauer | Für welchen maximalen Zeitraum besteht Versicherungsschutz? |
Ausschlüsse | Welche Ereignisse oder Schäden sind nicht versichert? |
Geltungsbereich | In welchen Ländern beziehungsweise Regionen gilt der Schutz? |
Kartenkosten | Welche Jahresgebühr und weiteren Kreditkartenkosten entstehen? |
Kreditkarten mit Versicherung bei FINANZCHECK vergleichen
Wenn Sie eine Kreditkarte mit Versicherung suchen, sollten Sie sowohl die Kartenkonditionen als auch den tatsächlichen Versicherungsschutz berücksichtigen.
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über ausgewählte Kreditkarten und deren Zusatzleistungen.
Schritt 2: Kosten und Versicherungsleistungen vergleichen
Vergleichen Sie Kartenkosten, Versicherungsarten, Selbstbeteiligungen und weitere Konditionen.
Schritt 3: Zum Anbieter wechseln und Antrag stellen
Haben Sie ein interessantes Angebot gefunden, gelangen Sie direkt zur Website des jeweiligen Kartenanbieters. Dort erfolgt der Antrag. Die konkreten Versicherungsbedingungen finden Sie beim jeweiligen Angebot beziehungsweise Anbieter.

Kreditkarten nach Schutz und Kosten vergleichen
Versicherungsleistungen können einen Mehrwert bieten, wenn sie tatsächlich zum eigenen Bedarf passen. Vergleichen Sie ausgewählte Kreditkarten nach Leistungsumfang, Voraussetzungen, Selbstbeteiligung und Kartenkosten.
Wie funktioniert eine Versicherung über die Kreditkarte?
Eine Versicherung über Kreditkarte kann automatisch mit dem Besitz beziehungsweise der Aktivierung einer bestimmten Karte verbunden sein. Daraus folgt jedoch nicht, dass jede versicherte Leistung unabhängig von der Kartennutzung greift.
Ein wichtiger Unterschied besteht zwischen Versicherungen:
die unabhängig von der Bezahlung mit der Karte gelten und
bei denen die betreffende Reise, Buchung oder Leistung vollständig oder zu einem bestimmten Anteil mit der Kreditkarte bezahlt werden muss.
Die Bedingungen können sich sogar innerhalb desselben Versicherungspakets unterscheiden.
Welche Versicherungen sind bei Reisen besonders relevant?
Viele Kreditkarten mit Versicherungspaket konzentrieren sich auf Reisen. Die einzelnen Versicherungsarten haben dabei einen unterschiedlichen Stellenwert. Bei einem Vergleich sollten Sie daher auf maximale Reisedauer, Selbstbeteiligung, mitversicherte Personen und Ausschlüsse achten.

Auslandsreisekrankenversicherung
Die gesetzliche Krankenversicherung bietet im Ausland nur eingeschränkten beziehungsweise je nach Reiseland keinen ausreichenden Schutz.
Wichtig ist insbesondere die Regelung zum Krankenrücktransport.
Reiseabbruchversicherung
Der Reiseabbruchschutz greift erst nach Beginn der Reise und ist deshalb von der Reiserücktrittsversicherung zu unterscheiden.
Je nach Vertrag können beispielsweise zusätzliche Rückreisekosten oder nicht genutzte Reiseleistungen abgesichert sein.
Reiserücktrittsversicherung
Eine Reiserücktrittsversicherung kann insbesondere bei kostspieligen Reisen sinnvoll sein. Sie kann versicherte Stornokosten übernehmen, wenn Sie eine Reise aufgrund eines in den Bedingungen genannten Ereignisses nicht antreten können.
Prüfen Sie Versicherungssumme, versicherte Ereignisse, Selbstbeteiligung und die Definition der mitversicherten beziehungsweise relevanten Risikopersonen.
Reisegepäckversicherung
Eine enthaltene Reisegepäckversicherung klingt zunächst attraktiv, sollte aber nicht automatisch als großer Mehrwert bewertet werden.
Die Verbraucherzentrale stuft eine Reisegepäckversicherung für Auslandsreisen in der Regel als verzichtbar ein. Entscheidend ist daher nicht, wie viele Versicherungsnamen ein Kartenpaket aufführt, sondern welchen Schutz Sie tatsächlich benötigen.

Reisekreditkarten nach Versicherungsschutz vergleichen
Wer eine Kreditkarte für Reisen sucht, sollte nicht nur auf die Anzahl der enthaltenen Versicherungen achten. Vergleichen Sie ausgewählte Karten nach Leistungsumfang, Selbstbeteiligung, Geltungsbereich und weiteren Konditionen.
Für wen kann eine Kreditkarte mit Versicherung geeignet sein?
Ob eine Kreditkarte mit Versicherung sinnvoll ist, lässt sich am besten durch einen Vergleich mit Ihrem bestehenden Versicherungsschutz beantworten.
Eine solche Karte kann interessant sein, wenn Sie:
regelmäßig reisen,
mehrere enthaltene Versicherungen tatsächlich benötigen,
die Voraussetzungen für den Versicherungsschutz erfüllen,
keine unnötigen Doppelversicherungen bezahlen und
die Gesamtkosten der Karte in einem angemessenen Verhältnis zum nutzbaren Versicherungsschutz stehen.
Weniger interessant kann das Versicherungspaket sein, wenn Sie die wichtigsten Leistungen bereits über separate Verträge besitzen oder die enthaltenen Policen kaum nutzen.
Gut zu wissen
Dabei sollte ein separater Vertrag nicht allein deshalb gekündigt werden, weil eine ähnlich bezeichnete Versicherung in einer Kreditkarte enthalten ist. Zunächst müssen Leistungsumfang, Versicherungssumme, Selbstbeteiligung, Laufzeit und Ausschlüsse miteinander verglichen werden.
Was kostet eine Kreditkarte mit Versicherung?
Versicherungsschutz kann über die Jahresgebühr beziehungsweise das monatliche Kartenentgelt finanziert werden. Es gibt aber auch Kreditkarten ohne Jahresgebühr, die einzelne Versicherungsleistungen enthalten.
Deshalb sollten Sie zwei Kostenebenen unterscheiden:
Kosten der Kreditkarte: Dazu gehören beispielsweise Jahresgebühr, Fremdwährungsentgelt, Bargeldgebühren und mögliche Sollzinsen.
Kosten beziehungsweise Eigenanteile des Versicherungsschutzes: Dazu können insbesondere Selbstbeteiligungen oder nicht versicherte Schadensanteile gehören.
Kreditkarte mit Versicherungspaket oder separate Versicherungen?
Beide Varianten können sinnvoll sein.
| Kreditkarte mit Versicherung | Separate Versicherung |
|---|---|
Mehrere Leistungen gebündelt | Schutz unabhängig von einer Kreditkarte |
Bedingungen an Kartenvertrag gekoppelt | Leistungsumfang separat auswählbar |
Kann praktisch sein | Kann gezielter zum Bedarf passen |
Schutz kann sich mit Kartenbedingungen ändern | Vertrag bleibt unabhängig bestehen |
Versicherungsbedingungen prüfen: Diese Punkte werden leicht übersehen
Bevor Sie sich für eine Kreditkarte mit Versicherung entscheiden, sollten Sie insbesondere das Versicherungsproduktinformationsblatt und die Versicherungsbedingungen prüfen. Gerade diese Details entscheiden darüber, ob ein auf dem Papier umfangreiches Versicherungspaket im Ernstfall tatsächlich zum Bedarf passt.
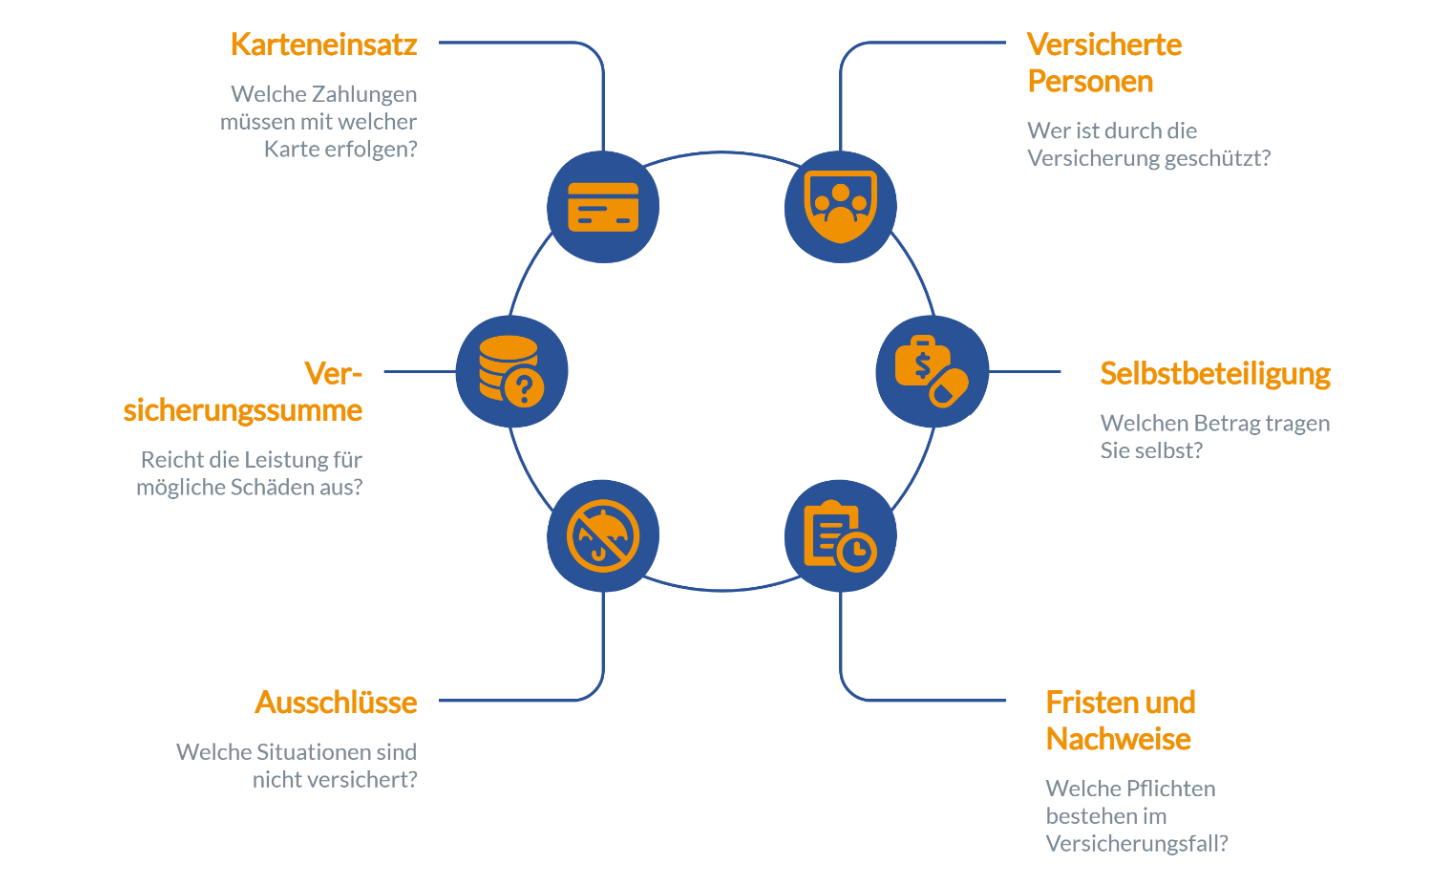
Achten Sie dabei auf:

Versicherte Personen
Gilt der Schutz nur für den Hauptkarteninhaber oder auch für weitere Personen?

Karteneinsatz
Welche Zahlung muss mit welcher Karte vorgenommen werden?

Selbstbeteiligung
Welchen Betrag tragen Sie selbst?

Ausschlüsse
Welche Situationen sind ausdrücklich nicht versichert?

Versicherungssumme
Reicht die maximale Leistung für den möglichen Schaden aus?

Fristen und Nachweise
Welche Pflichten bestehen im Versicherungsfall?

Kreditkarten nach Schutz und Kosten vergleichen
Versicherungsleistungen können einen Mehrwert bieten, wenn sie tatsächlich zum eigenen Bedarf passen. Vergleichen Sie ausgewählte Kreditkarten nach Leistungsumfang, Voraussetzungen, Selbstbeteiligung und Kartenkosten.
Bei Kreditkarten mit Versicherung zählen die Bedingungen
Eine Kreditkarte mit Versicherung kann mehrere Leistungen in einem Kartenprodukt bündeln. Entscheidend ist jedoch nicht die Anzahl der Policen, sondern ob Deckungssummen, Selbstbeteiligung, Karteneinsatz und versicherte Personen zu Ihrem Bedarf passen.
Vergleichen Sie deshalb Versicherungsschutz und Kartenkosten gemeinsam.
Häufige Fragen zur Kreditkarte mit Versicherung
Bin ich über die Kreditkarte auch versichert, wenn ich sie auf der Reise nicht dabeihabe?
Ob Versicherungsschutz besteht, richtet sich nach den Versicherungsbedingungen und nicht allein danach, ob sich die physische Karte im Reisegepäck befindet. Entscheidend können beispielsweise ein gültiger Kartenvertrag und ein vorgeschriebener Karteneinsatz bei der Buchung sein.
Was passiert mit der Versicherung, wenn ich die Kreditkarte kündige?
Ist die Versicherung an den Kartenvertrag gekoppelt, kann mit dessen Ende auch der Versicherungsschutz enden. Wann genau der Schutz endet und wie bereits begonnene Reisen behandelt werden, ergibt sich aus den jeweiligen Versicherungsbedingungen.
Muss ich einen Schaden beim Kartenanbieter melden?
Nicht zwingend. Kartenherausgeber und Versicherer können unterschiedliche Unternehmen sein. Aus den Versicherungsunterlagen ergibt sich, an wen eine Schadenmeldung zu richten ist und welche Nachweise erforderlich sind.
Kann ich den Versicherungsschutz einer Kreditkarte erweitern?
Das hängt vom jeweiligen Angebot ab. Manche Anbieter ermöglichen Ergänzungen oder Erweiterungen bestehender Kartenversicherungen, bei anderen ist das enthaltene Versicherungspaket fest vorgegeben.
Gelten Kreditkarten Versicherungen auch für Geschäftsreisen?
Ob private und/oder geschäftliche Reisen versichert sind, ergibt sich aus dem Geltungsbereich und den Bedingungen der jeweiligen Versicherung.
Sind Versicherungen bei Goldkarten automatisch enthalten?
Nein. Welche Versicherungen eine Goldkarte umfasst, bestimmt der jeweilige Kartenanbieter. Die Bezeichnung „Gold“ sagt allein nichts über Deckungssummen, Selbstbeteiligungen oder Versicherungsbedingungen aus.
Welche Kreditkarte mit Versicherung passt zu welchem Bedarf?
Welche Kreditkarte geeignet ist, hängt davon ab, welche Risiken Sie absichern möchten. Für Reisende kann eine leistungsstarke Auslandskrankenversicherung wichtiger sein als mehrere kleinere Zusatzpolicen. Bei teuren Reisen können Reiserücktritt und Reiseabbruch stärker ins Gewicht fallen. Entscheidend ist nicht die Länge der Leistungsliste, sondern der tatsächlich nutzbare Schutz.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.