Kreditkarte mit Auslandskrankenversicherung
Versicherungsschutz, Rücktransport und Kartenkosten ausgewählter Kreditkarten vergleichen.
Kreditkarte mit Auslandskrankenversicherung
Versicherungsschutz, Rücktransport und Kartenkosten ausgewählter Kreditkarten vergleichen.
 Krankenrücktransport und Reisedauer prüfen
- Mitversicherte Personen und Ausschlüsse beachten
- Kartenkosten und Auslandskonditionen vergleichen
Kreditkarte mit Auslandskrankenversicherung: Kreditkarte und Reisekrankenversicherung in einem Paket
Eine Kreditkarte mit Auslandskrankenversicherung verbindet ein Zahlungsmittel für unterwegs mit medizinischem Versicherungsschutz auf Reisen. Je nach Karte können beispielsweise ambulante und stationäre Behandlungen im Ausland sowie ein Krankenrücktransport abgesichert sein.
Leistungsumfang, maximale Reisedauer, Selbstbeteiligung und Voraussetzungen unterscheiden sich jedoch. Deshalb sollten Sie bei einer Kreditkarte mit Reisekrankenversicherung nicht nur die Kartengebühr, sondern vor allem die Versicherungsbedingungen vergleichen.
Das Wichtigste zur Kreditkarte mit Auslandskrankenversicherung
Eine Auslandskrankenversicherung über die Kreditkarte kann medizinische Behandlungskosten auf Reisen und weitere vertraglich vereinbarte Leistungen abdecken.
Besonders wichtig ist ein ausreichend geregelter Krankenrücktransport.
Ob der Versicherungsschutz vom Einsatz der Kreditkarte zur Bezahlung der Reise abhängt, unterscheidet sich nach Kartenangebot und Versicherungsleistung.
Maximale Reisedauer, mitversicherte Personen, Altersgrenzen, Selbstbehalte und Ausschlüsse gehören in jeden Vergleich.
Eine Kreditkarte mit Versicherung lohnt sich vor allem, wenn auch Kosten und übrige Kartenleistungen zum persönlichen Reiseverhalten passen.
Warum kann eine Auslandskrankenversicherung zusätzlich sinnvoll sein?
Die gesetzliche Krankenversicherung deckt im Ausland nicht automatisch sämtliche medizinischen Kosten ab. Je nach Reiseland können Eigenanteile verbleiben oder bestimmte Leistungen ausgeschlossen sein.
Besonders wichtig: Ein Krankenrücktransport nach Deutschland gehört grundsätzlich nicht zum regulären Leistungsumfang der gesetzlichen Krankenversicherung.
Kreditkarten mit Auslandskrankenversicherung bei FINANZCHECK vergleichen
Bei Kreditkarten mit Reisekrankenversicherung sollten Sie sowohl den Versicherungsschutz als auch die übrigen Kartenkonditionen berücksichtigen.
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über ausgewählte Kreditkarten mit Reiseleistungen.
Schritt 2: Versicherungsschutz und Kosten vergleichen
Vergleichen Sie Rücktransport, Reisedauer, Selbstbeteiligung, mitversicherte Personen sowie Kartenkosten und Auslandskonditionen.
Schritt 3: Zum Anbieter wechseln und Antrag stellen
Haben Sie ein interessantes Angebot gefunden, gelangen Sie zur Website des jeweiligen Kartenanbieters. Dort erfolgt der Antrag. Die konkreten Versicherungsbedingungen ergeben sich aus dem jeweiligen Angebot.

Versicherungsschutz und Kartenkosten direkt vergleichen
Bei Kreditkarten mit Auslandskrankenversicherung kommt es auf mehr als den enthaltenen Reiseschutz an. Vergleichen Sie ausgewählte Karten nach Krankenrücktransport, Reisedauer, mitversicherten Personen, Karteneinsatz und weiteren Kosten.
Welche Leistungen kann eine Kreditkarte mit Auslandskrankenversicherung enthalten?
Der genaue Leistungsumfang ergibt sich immer aus den Versicherungsbedingungen der jeweiligen Karte. Welche Leistungen tatsächlich versichert sind und welche Höchstgrenzen, Ausschlüsse oder Selbstbehalte gelten, muss für die konkrete Kreditkarte geprüft werden.
Typische Bestandteile einer Kreditkarten-Auslandskrankenversicherung können sein:
Ambulante Behandlungen
Medizinisch notwendige Arztbehandlungen während der versicherten Reise.
Stationäre Behandlungen
Kosten für einen medizinisch notwendigen Krankenhausaufenthalt können nach den Versicherungsbedingungen übernommen werden.
Arznei- und Heilmittel
Ärztlich verordnete Medikamente und weitere medizinische Leistungen können zum Versicherungsschutz gehören.
Krankenrücktransport
Je nach Tarif übernimmt die Versicherung die Kosten für den Transport zurück nach Deutschland.
Notfall- und Assistance-Leistungen
Einige Kartenpakete bieten zusätzliche Unterstützung, beispielsweise bei der Organisation medizinischer Hilfe.
Krankenrücktransport: Auf die Formulierung kommt es an
Beim Vergleich einer Kreditkarte mit Auslandskrankenversicherung verdient der Krankenrücktransport besondere Aufmerksamkeit. Günstiger für Versicherte sind Bedingungen, nach denen ein Rücktransport bereits übernommen werden kann, wenn er medizinisch sinnvoll und vertretbar ist. Enger gefasst sind Verträge, die einen medizinisch notwendigen Rücktransport verlangen.
Dieser Unterschied kann entscheidend sein: Eine Behandlung kann im Reiseland medizinisch möglich sein, während eine Rückkehr nach Deutschland für den Patienten dennoch sinnvoll wäre.
Tipp
Prüfen Sie nicht nur, ob ein Krankenrücktransport versichert ist, sondern unter welchen Voraussetzungen.
Kreditkarten mit Auslandskrankenversicherung vergleichen: Worauf sollten Sie achten?
Die Qualität des Versicherungspakets lässt sich nicht allein daran erkennen, dass der Anbieter eine Auslandskrankenversicherung inklusive bewirbt. Für einen fundierten Vergleich sind mehrere Punkte entscheidend.
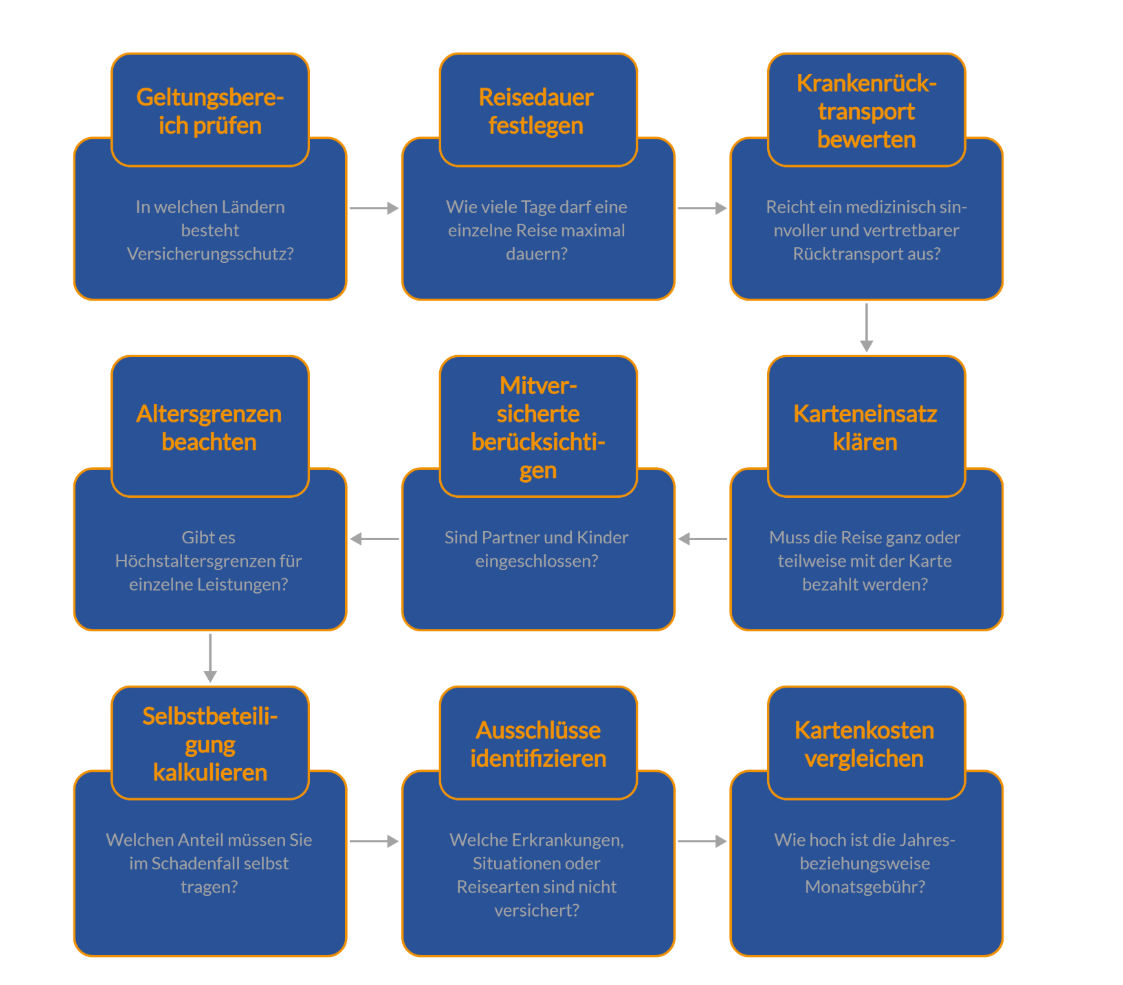
| Kriterium | Darauf sollten Sie achten |
|---|---|
Geltungsbereich | In welchen Ländern besteht Versicherungsschutz? |
Reisedauer | Wie viele Tage darf eine einzelne Reise maximal dauern? |
Krankenrücktransport | Reicht ein medizinisch sinnvoller und vertretbarer Rücktransport aus? |
Karteneinsatz | Muss die Reise ganz oder teilweise mit der Karte bezahlt werden? |
Mitversicherte | Sind Partner und Kinder eingeschlossen? |
Altersgrenzen | Gibt es Höchstaltersgrenzen für einzelne Leistungen? |
Selbstbeteiligung | Welchen Anteil müssen Sie im Schadenfall selbst tragen? |
Ausschlüsse | Welche Erkrankungen, Situationen oder Reisearten sind nicht versichert? |
Kartenkosten | Wie hoch ist die Jahres- beziehungsweise Monatsgebühr? |

Versicherungsschutz und Kartenkosten gemeinsam vergleichen
Eine enthaltene Auslandskrankenversicherung ist nur dann hilfreich, wenn ihre Bedingungen zu Ihren Reisen passen. Vergleichen Sie deshalb ausgewählte Kreditkarten nach Rücktransport, Reisedauer, mitversicherten Personen, Selbstbeteiligung und weiteren Kartenkosten.
Muss die Reise mit der Kreditkarte bezahlt werden?
Das lässt sich nicht pauschal beantworten. Bei manchen Kreditkarten ist der Versicherungsschutz oder ein Teil davon an den Karteneinsatz gekoppelt. Bei anderen gilt beispielsweise die Auslandskrankenversicherung unabhängig davon, wie die Reise bezahlt wurde.
Selbst innerhalb desselben Kartenpakets können unterschiedliche Regeln gelten. So kann die Auslandskrankenversicherung ohne Karteneinsatz greifen, während für eine ebenfalls enthaltene Reiserücktrittsversicherung ein bestimmter Anteil der Reisekosten mit der Karte bezahlt werden muss.
Wichtig
Prüfen Sie bereits vor der Buchung ihrer Reise, unter welchen Voraussetzungen die in der Kreditkarte integrierte Krankenversicherung leistet. Nur so können Sie sich im Schadensfall auf den Schutz verlassen.
Wer ist über die Kreditkarte mitversichert?
Auch hier unterscheiden sich die Kartenangebote. Neben dem Hauptkarteninhaber können je nach Vertrag beispielsweise folgende Personen versichert sein:
Ehe- oder Lebenspartner,
minderjährige Kinder,
volljährige Kinder bis zu einer bestimmten Altersgrenze oder während ihrer ersten Ausbildung,
Zusatzkarteninhaber oder
weitere Angehörige bei gemeinsamen Reisen.
Dabei kann der Versicherungsschutz davon abhängen, ob die Personen gemeinsam reisen oder im selben Haushalt leben.
Tipp
Für Paare und Familien ist nicht nur wichtig, ob Angehörige mitversichert sind, sondern auch unter welchen Voraussetzungen und bis zu welchem Alter.
Wie lange gilt die Reisekrankenversicherung?
Eine typische Auslandskrankenversicherung ist für Urlaubs- und andere vorübergehende Reisen gedacht. Deshalb begrenzen Versicherer häufig die Dauer des Schutzes pro einzelner Reise.
Auch eigenständige Jahrespolicen gelten zwar für beliebig viele Reisen innerhalb eines Jahres, versichern eine einzelne Reise aber häufig nur für einen begrenzten Zeitraum. Wer mehrere Monate im Ausland verbringen möchte, benötigt gegebenenfalls einen speziellen Langzeittarif.
Bei einer Reisekrankenversicherung über die Kreditkarte sollte daher geprüft werden, wie viele aufeinanderfolgende Reisetage versichert sind und ob eine Verlängerung möglich ist. Für mehrmonatige Aufenthalte kann deshalb ein spezieller Langzeittarif erforderlich sein.
Auslandskrankenversicherung über Kreditkarte oder separat abschließen?
Eine Kreditkarte mit Versicherungspaket kann praktisch sein, weil Zahlungsmittel und Reiseschutz miteinander kombiniert werden. Sie ist aber nicht für jeden automatisch die wirtschaftlichste Lösung.
Kreditkartenlösung kann passen, wenn …
Sie ohnehin eine Reisekreditkarte benötigen
mehrere enthaltene Leistungen nutzen
die Bedingungen zu Ihren Reisen passen
Separate Auslandskrankenversicherung kann passen, wenn …
Sie schon eine passende Kreditkarte haben
nur medizinischen Reiseschutz brauchen
andere Bedingungen oder längere Reisedauern benötigen
Eigenständige Auslandskrankenversicherungen sind vergleichsweise günstig erhältlich. Deshalb sollte eine höhere Kreditkartengebühr nicht allein mit dem Argument gerechtfertigt werden, dass eine Reisekrankenversicherung enthalten ist. Entscheidend ist der Gesamtwert des Kartenpakets für Ihre persönliche Nutzung.
Welche Kartenkosten sollten Sie zusätzlich vergleichen?
Eine gute Kreditkarte mit Reisekrankenversicherung sollte nicht nur im medizinischen Notfall überzeugen. Wer sie im Ausland als Zahlungsmittel nutzt, sollte weitere Kosten berücksichtigen.

Bargeldabhebungen
Auch das Abheben am Geldautomaten kann kostenpflichtig sein. Zusätzlich können Betreiber des ausländischen Geldautomaten eigene Gebühren verlangen.

Fremdwährungsentgelt
Bei Zahlungen in einer anderen Währung als Euro können je nach Karte zusätzliche Gebühren entstehen.

Jahresgebühr
Premiumkarten mit umfangreichen Versicherungen können eine höhere laufende Kartengebühr haben. Diese sollte den tatsächlich genutzten Leistungen gegenübergestellt werden.

Sollzinsen
Bei Kreditkarten mit verzinster Teilzahlung können hohe Sollzinsen entstehen. Für Reisende, die keinen Kredit benötigen, kann eine vollständige Rückzahlung der Kartenabrechnung daher besonders wichtig sein.
Die Auslandskrankenversicherung ist keine Reiserücktrittsversicherung
Die Begriffe werden bei Kreditkartenpaketen häufig nebeneinander genannt, versichern aber unterschiedliche Risiken. Eine Kreditkarte mit Auslandskrankenversicherung muss also keineswegs automatisch sämtliche anderen Reiseversicherungen enthalten.
| Versicherung | Typischer Zweck |
|---|---|
Auslandskrankenversicherung | Medizinische Kosten während einer Auslandsreise |
Reiserücktrittsversicherung | Stornokosten bei einem versicherten Ereignis vor Reisebeginn |
Reiseabbruchversicherung | Zusätzliche Kosten beziehungsweise nicht genutzte Reiseleistungen bei versichertem Abbruch |
Reisegepäckversicherung | Bestimmte Schäden oder Verluste am Reisegepäck |
Flug-/Gepäckverspätungsversicherung | Bestimmte Kosten infolge versicherter Verspätungen |
Welche Kreditkarte mit Auslandskrankenversicherung passt zu Ihnen?
Die passende Karte hängt davon ab, wie und wie häufig Sie reisen. Wer hauptsächlich innerhalb Europas unterwegs ist, hat möglicherweise andere Anforderungen als jemand, der regelmäßig Fernreisen unternimmt. Familien wiederum sollten besonders auf mitversicherte Personen und Altersgrenzen achten.
Stellen Sie sich vor dem Vergleich deshalb vier Fragen:
Wie lange reise ich?: Die maximale Versicherungsdauer muss für Ihre typischen Reisen ausreichen.
Wer reist mit?: Prüfen Sie, ob Partner und Kinder tatsächlich mitversichert sind.
Wie buche ich?: Bei einer Karteneinsatzklausel muss die Zahlungsweise zu Ihrem Buchungsverhalten passen.
Welche Kartenleistungen brauche ich außerdem?: Auslandseinsatz, Bargeld, Kreditrahmen und weitere Reiseversicherungen gehören in die Gesamtentscheidung.

Kreditkarten passend zu Ihrem Reiseprofil vergleichen
Ob kurze Urlaubsreise, Familienurlaub oder längerer Auslandsaufenthalt: Entscheidend ist, dass Versicherungsschutz und Kartenkonditionen zu Ihrer Nutzung passen. Vergleichen Sie deshalb ausgewählte Kreditkarten nach Reisedauer, Krankenrücktransport, mitversicherten Personen und weiteren Kosten.
Bei der Kreditkarten-Auslandskrankenversicherung zählen die Bedingungen
Eine Kreditkarte mit Auslandskrankenversicherung kann Zahlungsmittel und Reiseschutz kombinieren. Entscheidend ist jedoch nicht allein, dass eine Versicherung enthalten ist.
Prüfen Sie insbesondere Krankenrücktransport, maximale Reisedauer, mitversicherte Personen, Selbstbeteiligung, Ausschlüsse und eine mögliche Karteneinsatzklausel. Berücksichtigen Sie außerdem Jahresgebühr, Auslandskosten und weitere Kartenkonditionen.
Häufige Fragen zur Kreditkarte mit Auslandskrankenversicherung
Muss ich meine Kreditkartenversicherung vor jeder Reise aktivieren?
Das hängt von den jeweiligen Versicherungsbedingungen ab. Bei manchen Karten besteht der Schutz automatisch, solange die erforderlichen Voraussetzungen erfüllt sind. Andere Leistungen können eine Registrierung oder einen bestimmten Karteneinsatz voraussetzen. Prüfen Sie dies rechtzeitig vor Reisebeginn.
Was mache ich bei einer Erkrankung im Ausland?
Kontaktieren Sie bei größeren Behandlungen oder einem Krankenhausaufenthalt möglichst früh den Versicherer beziehungsweise dessen Assistance-Service. Bewahren Sie Rechnungen, ärztliche Unterlagen und Zahlungsbelege auf. Welche Nachweise erforderlich sind und wie Schäden gemeldet werden müssen, ergibt sich aus den Versicherungsbedingungen.
Deckt die Kreditkarten-Auslandskrankenversicherung Vorerkrankungen ab?
Nicht automatisch. Versicherungsbedingungen können Leistungen beispielsweise einschränken, wenn eine Behandlung bereits vor Reiseantritt absehbar war oder die Reise gerade zum Zweck einer Behandlung unternommen wurde. Die genaue Regelung der jeweiligen Kreditkarte ist entscheidend.
Gilt die Auslandskrankenversicherung auch innerhalb Europas?
Je nach Vertrag kann der Schutz auch für Reisen innerhalb Europas gelten. Das kann trotz Europäischer Krankenversicherungskarte sinnvoll sein, weil die gesetzliche Krankenversicherung nicht sämtliche Kosten übernimmt und insbesondere ein Krankenrücktransport nach Deutschland grundsätzlich nicht zu ihren Leistungen gehört.
Reicht eine Kreditkarte mit Auslandskrankenversicherung für eine mehrmonatige Reise?
Nicht zwangsläufig. Viele Reiseversicherungen begrenzen den Schutz auf eine bestimmte Zahl aufeinanderfolgender Reisetage. Für Auslandssemester, längere Workations, Weltreisen oder Überwinterungen kann deshalb eine spezielle Langzeit-Auslandskrankenversicherung erforderlich sein.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.