Kreditkarte mit Reiserücktrittsversicherung
Versicherungsschutz, Karteneinsatz und Kosten ausgewählter Kreditkarten vergleichen.
Kreditkarte mit Reiserücktrittsversicherung
Versicherungsschutz, Karteneinsatz und Kosten ausgewählter Kreditkarten vergleichen.
 Versicherungssumme und Selbstbeteiligung prüfen
- Karteneinsatz und versicherte Personen beachten
- Kartenkosten und weitere Reiseleistungen vergleichen
Kreditkarte mit Reiserücktrittsversicherung: Reiseschutz und Zahlungsmittel sinnvoll kombinieren
Eine Kreditkarte mit Reiserücktrittsversicherung kann vor hohen Stornokosten schützen, wenn eine gebuchte Reise aus einem versicherten Grund nicht angetreten werden kann. Häufig gehört die Leistung zu einem größeren Reiseversicherungspaket.
Entscheidend ist jedoch nicht allein, dass die Versicherung enthalten ist: Versicherungssumme, Selbstbeteiligung, versicherte Ereignisse, mitversicherte Personen und eine mögliche Pflicht zum Karteneinsatz bestimmen, wie gut der Schutz tatsächlich zur eigenen Reise passt.
Das Wichtigste zur Kreditkarte mit Reiserücktrittsversicherung
Eine Reiserücktrittsversicherung kann vertraglich geschuldete Stornokosten übernehmen, wenn eine Reise aus einem versicherten Grund nicht angetreten werden kann.
Häufig muss die Reise vollständig oder zu einem bestimmten Anteil mit der Kreditkarte bezahlt werden.
Reiserücktritt und Reiseabbruch sind unterschiedliche Versicherungsleistungen.
Versicherungssumme, Selbstbeteiligung, mitversicherte Personen und Ausschlüsse gehören zu den wichtigsten Vergleichskriterien.
Eine kostenlose Kreditkarte mit Reiserücktrittsversicherung ist nicht automatisch die günstigste Lösung: Entscheidend sind Gesamtkosten und Leistungsumfang.
Bei Visa oder Mastercard hängen enthaltene Versicherungen vom konkreten Kartenprodukt beziehungsweise Kartenherausgeber ab.
Wie funktioniert eine Reiserücktrittsversicherung über die Kreditkarte?
Eine Reiserücktrittsversicherung über die Kreditkarte greift grundsätzlich dann, wenn eine bereits gebuchte Reise vor Reisebeginn aufgrund eines Ereignisses storniert werden muss, das in den Versicherungsbedingungen ausdrücklich abgesichert ist.
Die Versicherung kann dann die vertraglich geschuldeten Stornokosten bis zur vereinbarten Versicherungssumme übernehmen. Je nach Vertrag trägt der Versicherte einen Selbstbehalt.
Wichtig
Nicht jeder persönliche Grund für eine Stornierung ist versichert. Entscheidend ist immer, ob der konkrete Anlass unter die vereinbarten Rücktrittsgründe fällt.
Kreditkarten mit Reiserücktrittsversicherung bei FINANZCHECK vergleichen
Bei Kreditkarten mit Reiseschutz sollten Sie Kartenkonditionen und Versicherungsbedingungen gemeinsam betrachten.
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über ausgewählte Kreditkarten mit Reiseleistungen.
Schritt 2: Kosten und Versicherungsschutz vergleichen
Vergleichen Sie Kartenkosten, Reiserücktrittsschutz, Selbstbeteiligung, Karteneinsatz und weitere Leistungen.
Schritt 3: Zum Anbieter wechseln und Antrag stellen
Haben Sie ein interessantes Angebot gefunden, gelangen Sie zur Website des jeweiligen Kartenanbieters. Dort erfolgt der Antrag. Die konkreten Versicherungsbedingungen ergeben sich aus dem jeweiligen Angebot.

Reiserücktrittsschutz und Kartenkosten direkt vergleichen
Nach dem Überblick kommt es auf die Details an: Prüfen Sie ausgewählte Kreditkarten nach Reiserücktrittsschutz, Selbstbeteiligung, Karteneinsatz und weiteren Kosten. So können Sie besser einschätzen, welches Angebot zu Ihrem Reiseverhalten passt.
Welche Gründe können bei einem Reiserücktritt versichert sein?
Die versicherten Ereignisse unterscheiden sich je nach Kreditkarte und Versicherungsvertrag.
Typische Beispiele können sein:
eine unerwartete schwere Erkrankung,
ein schwerer Unfall,
der Tod einer versicherten Person oder eines nahen Angehörigen,
Komplikationen während einer Schwangerschaft,
erhebliche Schäden am Eigentum infolge bestimmter Ereignisse oder
weitere ausdrücklich in den Bedingungen genannte Ereignisse.
Die Aufzählung sind Beispiele; maßgeblich ist immer der konkrete Versicherungsvertrag. Ob und unter welchen Voraussetzungen ein Ereignis versichert ist, ergibt sich ausschließlich aus dem jeweiligen Versicherungsvertrag.
Reiserücktritt und Reiseabbruch sind nicht dasselbe
Bei einer Kreditkarte mit Reiseversicherung werden beide Leistungen häufig gemeinsam angeboten. Sie greifen jedoch zu unterschiedlichen Zeitpunkten. Wer einen umfassenderen Reiseschutz sucht, sollte deshalb prüfen, ob die Kreditkarte neben dem Reiserücktritt auch einen Reiseabbruch einschließt.
| Versicherung | Wann greift sie grundsätzlich? | Mögliche Leistung |
|---|---|---|
Reiserücktrittsversicherung | Vor Beginn der Reise | Erstattung versicherter Stornokosten |
Reiseabbruchversicherung | Nach Beginn der Reise | Je nach Vertrag beispielsweise zusätzliche Rückreisekosten und nicht genutzte Reiseleistungen |
Kreditkarten mit Reiserücktrittsversicherung vergleichen: Worauf sollten Sie achten?
Für die Auswahl einer Kreditkarte mit Reiseschutz sollten Sie nicht nur auf die Bezeichnung des Versicherungspakets achten.

Versicherungssumme
Die maximale Versicherungsleistung sollte zu den typischen Reisekosten passen. Eine Versicherungssumme von beispielsweise 5.000 Euro kann für einen einzelnen Urlaub ausreichen, bei einer kostspieligen Familien- oder Fernreise aber schneller erreicht werden.

Selbstbeteiligung
Ein Selbstbehalt reduziert die Erstattung im Versicherungsfall. Prüfen Sie deshalb, ob ein fester Betrag, ein prozentualer Anteil oder eine Kombination aus beidem vorgesehen ist.

Versicherte Ereignisse
Nicht jede unerwartete Änderung der Reisepläne ist versichert. Die Bedingungen legen fest, welche Ereignisse einen Leistungsanspruch begründen können.

Ausschlüsse
Bereits bekannte oder vorhersehbare Umstände können beispielsweise vom Schutz ausgeschlossen sein. Auch für bestimmte Reisearten oder Situationen können Einschränkungen gelten.

Versicherte Personen
Neben dem Karteninhaber können je nach Angebot Partner und Kinder mitversichert sein. Dabei können Altersgrenzen, eine gemeinsame Reise oder weitere Voraussetzungen gelten.

Karteneinsatz
Besonders wichtig ist die Frage, ob und in welchem Umfang die Reise mit der Kreditkarte bezahlt werden muss.
Muss die Reise mit der Kreditkarte bezahlt werden?
Das hängt vom jeweiligen Kartenangebot ab. Bei vielen Kreditkarten mit Reiserücktrittsversicherung ist der Versicherungsschutz an den Karteneinsatz gekoppelt.
Dabei kann beispielsweise vorgeschrieben sein, dass ein bestimmter Mindestanteil oder die gesamte Reise mit der Kreditkarte bezahlt wird.
Wichtig
Innerhalb eines einzigen Kartenpakets können für verschiedene Versicherungen unterschiedliche Voraussetzungen gelten. Eine Auslandskrankenversicherung kann beispielsweise unabhängig vom Karteneinsatz gelten, während die Reiserücktrittsversicherung erst bei einer bestimmten Kartenzahlung greift. Deshalb sollten die Versicherungsbedingungen bereits vor der Reisebuchung geprüft werden.

Kosten und Versicherungsschutz gemeinsam vergleichen
Auch ohne Jahresgebühr kann eine Kreditkarte durch Nutzungskosten oder Selbstbeteiligungen teuer werden. Vergleichen Sie deshalb ausgewählte Angebote nach Kartenkosten, Versicherungsumfang und Bedingungen.
Welche Kreditkarte mit Reiserücktrittsversicherung passt zu Ihrem Bedarf?
Eine pauschal beste Kreditkarte mit Reiserücktrittsversicherung gibt es nicht. Welche Karte am besten passt, hängt von den persönlichen Reisegewohnheiten ab.
Für Alleinreisende kann beispielsweise eine günstige Karte mit ausreichender Versicherungssumme interessant sein. Familien sollten stärker auf mitversicherte Personen und eine ausreichend hohe Gesamtdeckung achten. Vielreisende können zusätzlich von weiteren Reiseversicherungen oder günstigen Auslandskonditionen profitieren.
Statt einer pauschalen Rangliste sollten Sie deshalb folgende Faktoren gemeinsam betrachten:
Reisekosten: Reicht die Versicherungssumme für Ihre typischen Buchungen?
Reisebegleitung: Sind alle Personen versichert, für deren Stornokosten Sie aufkommen müssten?
Zahlungsweise: Können und möchten Sie den erforderlichen Anteil der Reise mit der Kreditkarte bezahlen?
Reisehäufigkeit: Nutzen Sie die Versicherungsleistungen regelmäßig genug, um eine mögliche Kartengebühr zu rechtfertigen?
Weitere Kartenkosten: Passen Auslandseinsatz, Bargeldversorgung und Rückzahlungsmodell zu Ihrer Nutzung?
Kreditkarte mit Reiseversicherung: Welche Leistungen können zusätzlich enthalten sein?
Eine Reiseversicherung über die Kreditkarte kann aus mehreren Bausteinen bestehen.
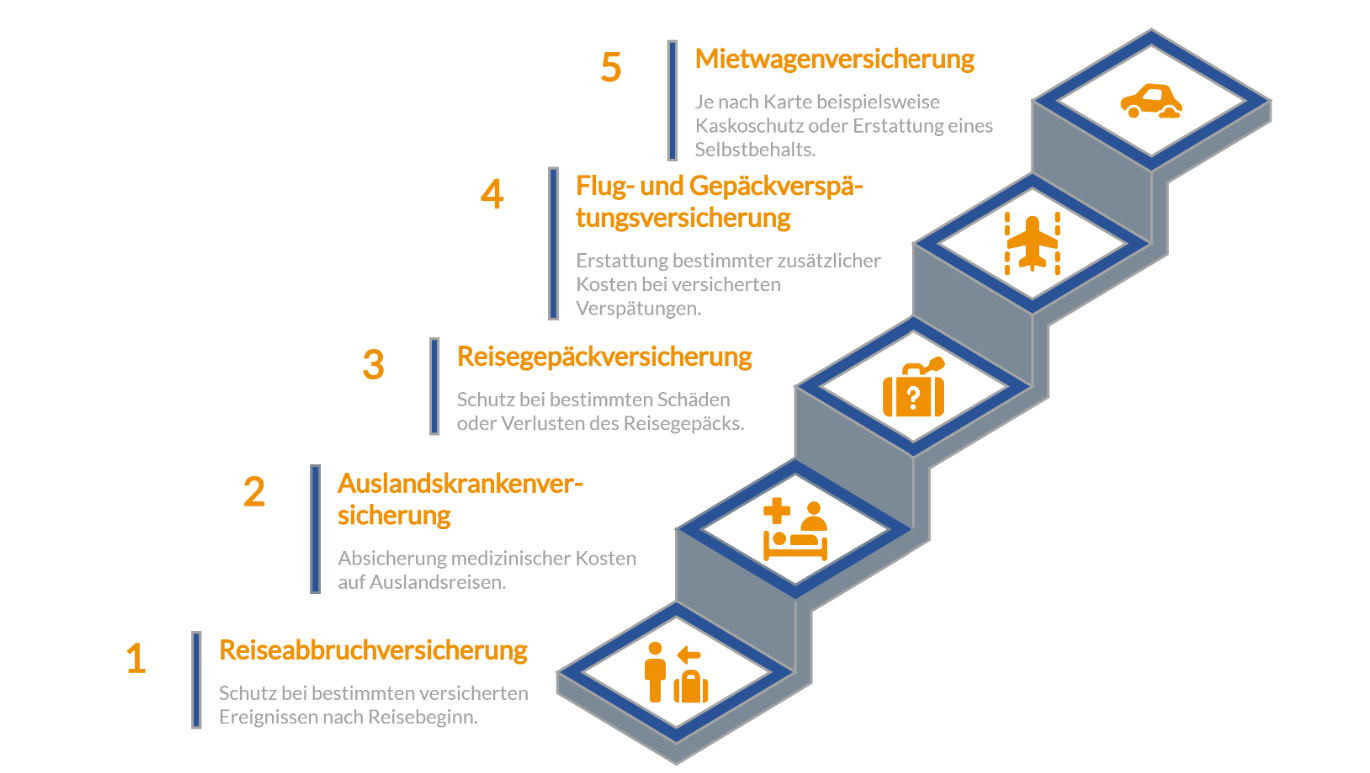
Neben dem Reiserücktritt können Karten beispielsweise folgende Leistungen enthalten:
Reiseabbruchversicherung: Schutz bei bestimmten versicherten Ereignissen nach Reisebeginn.
Auslandskrankenversicherung: Absicherung medizinischer Kosten auf Auslandsreisen nach den jeweiligen Bedingungen.
Reisegepäckversicherung: Schutz bei bestimmten Schäden oder Verlusten des Reisegepäcks.
Flug- und Gepäckverspätungsversicherung: Erstattung bestimmter zusätzlicher Kosten bei versicherten Verspätungen.
Mietwagenversicherung: Je nach Karte beispielsweise Kaskoschutz oder Erstattung eines Selbstbehalts.
Nicht jedes Kartenpaket enthält sämtliche Bausteine. Zudem können für jede einzelne Versicherung unterschiedliche Voraussetzungen gelten.
Reiserücktritt über Kreditkarte oder separate Versicherung?
Ob eine Reiserücktrittsversicherung über die Kreditkarte oder ein separater Vertrag sinnvoller ist, hängt vom individuellen Bedarf ab.
Eine Kreditkartenlösung kann praktisch sein, wenn Sie ohnehin eine Karte benötigen und mehrere enthaltene Leistungen regelmäßig nutzen. Gerade ein Paket aus Reiserücktritt, Auslandskrankenversicherung und weiteren Reiseleistungen kann für häufig Reisende interessant sein.
Eine separate Versicherung kann dagegen sinnvoll sein, wenn Sie bereits eine passende Kreditkarte besitzen oder Versicherungsschutz mit anderen Bedingungen, höheren Versicherungssummen oder ohne Karteneinsatzklausel benötigen.
Tipp
Vergleichen Sie nicht nur die Versicherungsprämie beziehungsweise Kartengebühr, sondern den tatsächlichen Leistungsumfang.
Was tun, wenn die Reise storniert werden muss?
Tritt ein möglicherweise versichertes Ereignis ein, sollten Reisende nicht unnötig mit der Stornierung warten. Steigen die Stornokosten durch eine verzögerte Absage, kann dies Auswirkungen auf die Erstattung haben.
Informieren Sie den Reiseanbieter und den zuständigen Versicherer entsprechend den vertraglichen Vorgaben.
Bewahren Sie insbesondere folgende Unterlagen auf:
Buchungsbestätigung,
Nachweis über die Bezahlung der Reise,
Stornierungsrechnung,
Nachweis des Stornierungsgrundes und
gegebenenfalls ärztliche Bescheinigungen oder weitere geforderte Dokumente.
Gut zu wissen
Die konkreten Meldepflichten und erforderlichen Nachweise ergeben sich aus den Versicherungsbedingungen.

Versicherungsschutz und Bedingungen vor der Buchung prüfen
Damit es im Stornofall nicht zu unangenehmen Überraschungen kommt, sollten Sie die Versicherungsbedingungen bereits vor der Reisebuchung kennen. Vergleichen Sie ausgewählte Kreditkarten nach Reiserücktrittsschutz, Selbstbeteiligung, versicherten Ereignissen und Karteneinsatz.
Bei Reiserücktritt über die Kreditkarte zählt das Kleingedruckte
Eine Kreditkarte mit Reiserücktrittsversicherung kann Zahlungsmittel und Reiseschutz sinnvoll miteinander verbinden. Ob das Angebot tatsächlich passt, entscheidet jedoch nicht der Hinweis „Versicherung inklusive“.
Prüfen Sie insbesondere Versicherungssumme, Selbstbeteiligung, versicherte Ereignisse, mitversicherte Personen und den erforderlichen Karteneinsatz. Auch die übrigen Kartenkosten gehören in den Vergleich.
So lässt sich eine Kreditkarte mit Reiseversicherung finden, deren Schutz nicht nur auf dem Papier gut klingt, sondern auch zu den eigenen Reisen und Buchungsgewohnheiten passt.
Häufige Fragen zur Kreditkarte mit Reiserücktrittsversicherung
Gilt die Reiserücktrittsversicherung auch für einzeln gebuchte Reiseleistungen?
Das kann der Fall sein. Versicherungsbedingungen können neben Pauschalreisen beispielsweise einzelne Beförderungsleistungen oder bestimmte gemietete Reiseunterkünfte erfassen. Welche Buchungen versichert sind, muss für die jeweilige Kreditkarte geprüft werden.
Sind auch Reisen innerhalb Deutschlands versichert?
Eine Reiserücktrittsversicherung ist nicht grundsätzlich auf Auslandsreisen beschränkt. Entscheidend ist die Definition einer versicherten Reise im jeweiligen Vertrag. Deshalb kann auch eine innerdeutsche Reise unter den Schutz fallen.
Greift die Reiserücktrittsversicherung, wenn ich vor der Reise krank werde?
Eine unerwartete schwere Erkrankung kann je nach Versicherungsbedingungen ein versichertes Ereignis sein. Bereits bekannte oder vorhersehbare Erkrankungen beziehungsweise Behandlungen können dagegen Einschränkungen unterliegen. Maßgeblich ist der konkrete Vertrag.
Was passiert, wenn meine Reise teurer als die Versicherungssumme ist?
Übersteigen die versicherten Kosten die vereinbarte Versicherungssumme, besteht nicht automatisch Schutz für den gesamten Betrag. Prüfen Sie deshalb bereits bei der Buchung, ob die Deckung für den Reisepreis ausreicht und ob gegebenenfalls eine Erhöhung möglich ist.
Gilt der Schutz auch, wenn eine mitreisende Person erkrankt?
Das kann der Fall sein, sofern die betreffende Person beziehungsweise das Ereignis nach den Versicherungsbedingungen erfasst ist. Einige Kreditkarten schließen Partner, Kinder oder weitere Familienangehörige ein. Die Definition der versicherten Personen sollte deshalb vor der Buchung geprüft werden.
Gibt es kostenlose Kreditkarten mit Reiserücktrittsversicherung?
Ja, es kann Kreditkarten ohne Jahresgebühr mit Reiserücktrittsschutz geben. Trotzdem können weitere Kosten entstehen, etwa Sollzinsen, Fremdwährungsentgelte, Bargeldgebühren oder Selbstbeteiligungen im Versicherungsfall. Entscheidend sind daher die Gesamtkosten und der tatsächlich nutzbare Versicherungsschutz.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.