Revolving Kreditkarte
Sollzinsen, Teilzahlung und Kreditrahmen ausgewählter Revolving Kreditkarten vergleichen.
Revolving Kreditkarte
Sollzinsen, Teilzahlung und Kreditrahmen ausgewählter Revolving Kreditkarten vergleichen.
 Sollzins und Mindesttilgung prüfen
- Teil- und Vollzahlung vergleichen
- Kreditrahmen und weitere Kosten beachten
Revolving Kreditkarte: Kreditkarte mit flexiblem Kreditrahmen und Teilzahlung
Eine Revolving Kreditkarte verbindet das Bezahlen per Karte mit einem Kreditrahmen. Anders als bei einer Charge Card müssen Sie die monatliche Abrechnung nicht zwingend vollständig begleichen. Je nach Anbieter können Sie den offenen Betrag ganz oder teilweise zurückzahlen.
Diese Flexibilität hat ihren Preis: Für nicht vollständig beglichene Beträge fallen in der Regel Sollzinsen an. Beim Vergleich von Revolving Kreditkarten sind deshalb Zinssatz und Rückzahlungsbedingungen mindestens ebenso wichtig wie Jahresgebühr und Kartenleistungen.
Das Wichtigste zur Revolving Kreditkarte
Revolving Kreditkarten stellen einen individuellen Kreditrahmen zur Verfügung.
Die Kreditkartenabrechnung kann je nach Angebot vollständig oder in Teilbeträgen zurückgezahlt werden.
Für offene Beträge fallen bei Nutzung der Teilzahlung in der Regel Sollzinsen an.
Eine niedrige monatliche Tilgung kann die Rückzahlung erheblich verlängern und die Zinskosten erhöhen.
Vor dem Abschluss sollten Sie neben den Kartenkosten insbesondere Sollzins, Mindesttilgung und voreingestellte Rückzahlungsart prüfen.
Was ist eine Revolving Kreditkarte?
Die Bedeutung der Revolving Kreditkarte steckt bereits im englischen Begriff „revolving“, also etwa „umlaufend“ oder „sich erneuernd“.
Der Kartenanbieter räumt Ihnen einen Kreditrahmen ein. Innerhalb dieses Rahmens können Sie mit der Karte bezahlen. Die monatlich abgerechneten Umsätze müssen anschließend nicht zwingend auf einmal zurückgezahlt werden. Stattdessen kann je nach Kartenvertrag eine Teilzahlung möglich sein. Sie begleichen beispielsweise monatlich einen bestimmten Prozentsatz des offenen Betrags oder mindestens einen festgelegten Mindestbetrag.
Der noch offene Saldo wird in den nächsten Abrechnungszeitraum übertragen. Für diesen Kredit fallen entsprechend den Vertragsbedingungen Sollzinsen an. Mit jeder Rückzahlung wird ein entsprechender Teil des Kreditrahmens grundsätzlich wieder verfügbar.
Wie funktioniert eine Revolving Kreditkarte? Ein Beispiel
Das Prinzip der Revolving Kreditkarte lässt sich am besten über ein Beispiel veranschaulichen:
Sie verfügen über einen Kreditrahmen von 3.000 Euro und bezahlen mit Ihrer Karte Waren im Wert von insgesamt 1.000 Euro.
Begleichen Sie die folgende Kreditkartenabrechnung vollständig, ist der beanspruchte Kreditrahmen wieder verfügbar. Je nach Kartenbedingungen können gewöhnliche Einkäufe bei vollständigem und fristgerechtem Ausgleich zinsfrei bleiben.
Nutzen Sie dagegen die Teilzahlung und zahlen beispielsweise nur 100 Euro zurück, bleibt ein offener Saldo bestehen. Auf diesen können entsprechend den Konditionen der Karte Sollzinsen anfallen.
Bei weiteren Kartenzahlungen erhöht sich der offene Betrag erneut.
Wichtig
Verwechseln Sie die mögliche monatliche Rate nicht mit den tatsächlichen Kosten der Kreditnutzung. Das lässt ein falsches Bild von Kosten und Nutzen der Revolving-Kreditkarte entstehen.
Revolving Kreditkarten richtig vergleichen: Wesentliche Kriterien im Überblick
Bei einem Revolving Kreditkarten-Vergleich ist eine kostenlose Jahresgebühr allein wenig aussagekräftig. Wird die Teilzahlung genutzt, können die Finanzierungskosten wesentlich stärker ins Gewicht fallen.
Diese Kriterien ermöglichen Ihnen einen realistischen Vergleich:
| Kriterium | Darauf sollten Sie achten |
|---|---|
Effektiver Jahreszins / Sollzins | Wie hoch sind die tatsächlichen Finanzierungskosten für einen offenen Kreditkartensaldo? |
Mindesttilgung | Welcher Betrag beziehungsweise Prozentsatz muss monatlich mindestens zurückgezahlt werden und wie schnell sinkt dadurch der offene Saldo? |
Vollzahlung | Kann die Kreditkartenabrechnung jederzeit vollständig ausgeglichen werden, um eine längerfristige Verzinsung zu vermeiden? |
Voreingestellte Rückzahlung | Ist bei Vertragsbeginn Teil- oder Vollzahlung eingestellt und lässt sich die Rückzahlungsart einfach ändern? |
Jahresgebühr | Entstehen regelmäßige Kosten für die Kreditkarte – unabhängig davon, ob Sie den Kreditrahmen nutzen? |
Weitere Gebühren | Welche zusätzlichen Kosten können beispielsweise für Sondertransaktionen oder bestimmte Kartenleistungen entstehen? |
Bargeldabhebungen | Welche Gebühren und Zinsregeln gelten für Bargeldabhebungen im In- und Ausland? |
Fremdwährung | Welche Kosten entstehen bei Zahlungen in anderen Währungen? |
Kreditrahmen | Wie hoch ist der individuell eingeräumte Verfügungsrahmen und unter welchen Voraussetzungen kann er sich ändern? |
Zusätzliche Rückzahlungen | Können Sie mehr als die Mindestrate zahlen oder den offenen Betrag vorzeitig vollständig ausgleichen? |
Revolving Kreditkarten mit FINANZCHECK vergleichen
Bei Revolving Kreditkarten sind nicht nur Kartenleistungen, sondern vor allem Rückzahlung und Finanzierungskosten entscheidend.
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über ausgewählte Kreditkarten mit unterschiedlichen Abrechnungsmodellen.
Schritt 2: Kosten und Rückzahlung vergleichen
Vergleichen Sie Sollzins, Mindesttilgung, Rückzahlungsart, Kreditrahmen und weitere Gebühren.
Schritt 3: Zum Anbieter wechseln und Antrag stellen
Haben Sie ein interessantes Angebot gefunden, gelangen Sie zur Website des jeweiligen Kartenanbieters. Dort erfolgt der Antrag. Über Kartenvergabe und Kreditrahmen entscheidet der jeweilige Anbieter.

Rückzahlung und Sollzinsen gemeinsam vergleichen
Bei Revolving Kreditkarten kann die Teilzahlung deutlich stärker ins Gewicht fallen als die Jahresgebühr. Vergleichen Sie deshalb ausgewählte Angebote nach Sollzins, Mindesttilgung, Rückzahlungsart und weiteren Kartenkosten.
Revolving, Charge, Debit und Prepaid im Vergleich
Obwohl die Karten beim Bezahlen ähnlich aussehen können, funktionieren Abrechnung und Finanzierung unterschiedlich.
| Kartenart | Wie werden Ausgaben beglichen? | Kreditfunktion |
|---|---|---|
Revolving | Vollständig oder je nach Vertrag in Teilbeträgen | Kreditrahmen mit möglicher verzinster Teilzahlung |
Charge | Gesammelte Umsätze werden regelmäßig vollständig abgerechnet | Kurzfristiger Zahlungsaufschub |
Debit | Belastung des Girokontos erfolgt unmittelbar beziehungsweise zeitnah | Kein separater Kreditrahmen durch die Karte |
Prepaid | Ausgaben werden aus zuvor eingezahltem Guthaben bezahlt | Kein Kredit |
Der wesentliche Unterschied zwischen Charge und Revolving liegt damit nicht beim Bezahlen, sondern bei der Rückzahlung.
Revolving Kreditkarte: Vorteile und Nachteile
Die Teilzahlungsfunktion kann finanzielle Flexibilität schaffen. Sie birgt aber auch das Risiko hoher Finanzierungskosten.
Beachten Sie daher neben den Vorteilen auch mögliche Nachteile:
| Vorteile | Zu beachten |
|---|---|
Flexible Rückzahlung | Sollzinsen bei Teilzahlung |
Wiederholt nutzbarer Kreditrahmen | Lange Rückzahlung bei kleinen Raten |
Kurzfristige finanzielle Reserve | Kosten schwerer überschaubar |
Vollzahlung häufig möglich | Risiko dauerhafter Verschuldung |
Warum kann die Mindesttilgung teuer werden?
Eine niedrige Mindestrate klingt zunächst komfortabel: Statt einer hohen Kreditkartenabrechnung muss jeden Monat nur ein vergleichsweise kleiner Betrag zurückgezahlt werden.
Für die Gesamtkosten kann genau das problematisch sein.
Je langsamer der offene Saldo sinkt, desto länger können darauf Sollzinsen anfallen. Werden gleichzeitig weitere Umsätze mit der Karte getätigt, kann sich die Rückzahlung zusätzlich verlängern.
Deshalb sollte die Mindesttilgung nicht als empfohlene Rückzahlungsrate verstanden werden. Sie bezeichnet lediglich den Betrag, den der Anbieter nach seinen Bedingungen mindestens verlangt.
Tipp
Wenn Sie eine Revolving Kreditkarte nutzen, ist ein möglichst schneller beziehungsweise vollständiger Ausgleich des offenen Betrags in der Regel kostengünstiger als eine langfristige Teilzahlung.
Gibt es kostenlose Revolving Kreditkarten?
Eine kostenlose Revolving Kreditkarte kann ohne regelmäßige Jahresgebühr angeboten werden.
Damit ist jedoch zunächst nur der Kartenpreis gemeint.
Nutzen Sie die Teilzahlungsfunktion, können trotzdem Sollzinsen entstehen. Hinzu kommen je nach Karte beispielsweise Gebühren für Bargeldabhebungen, Fremdwährungsumsätze oder bestimmte Sondertransaktionen. Eine Karte mit 0 Euro Jahresgebühr ist deshalb nicht automatisch eine Kreditkarte, deren Nutzung nichts kostet.
Gut zu wissen
Bei Revolving Karten sollte der Sollzins stärker gewichtet werden, wenn Sie davon ausgehen, die Teilzahlung tatsächlich zu nutzen.

Gesamtkosten statt nur Jahresgebühr vergleichen
Eine Revolving Kreditkarte ohne Jahresgebühr kann durch Sollzinsen und weitere Nutzungsgebühren trotzdem teuer werden. Vergleichen Sie deshalb ausgewählte Karten nach Finanzierungskosten, Rückzahlungsbedingungen und weiteren Gebühren.
Teilzahlung oder Vollzahlung: Was ist sinnvoller?
Wenn Ihr Kartenvertrag eine vollständige Rückzahlung ohne Sollzinsen ermöglicht und genügend Geld zur Verfügung steht, ist die Vollzahlung finanziell regelmäßig günstiger.
Bei einigen Revolving Kreditkarten ist jedoch die Teilzahlung voreingestellt. Karteninhaber müssen dann gegebenenfalls selbst auf vollständige Rückzahlung umstellen oder den gesamten Rechnungsbetrag auf andere Weise fristgerecht begleichen.
Prüfen Sie deshalb direkt nach Erhalt der Karte:
welche Rückzahlungsart eingestellt ist,
wie hoch die Mindestrate ausfällt,
wie Sie auf Vollzahlung umstellen können,
wann die monatliche Abrechnung fällig wird und
für welche Transaktionen ab welchem Zeitpunkt Sollzinsen entstehen.
Damit vermeiden Sie, eine eigentlich nicht benötigte Ratenfinanzierung unbeabsichtigt zu nutzen.
Revolving Kreditkarte ohne SCHUFA: Ist das möglich?
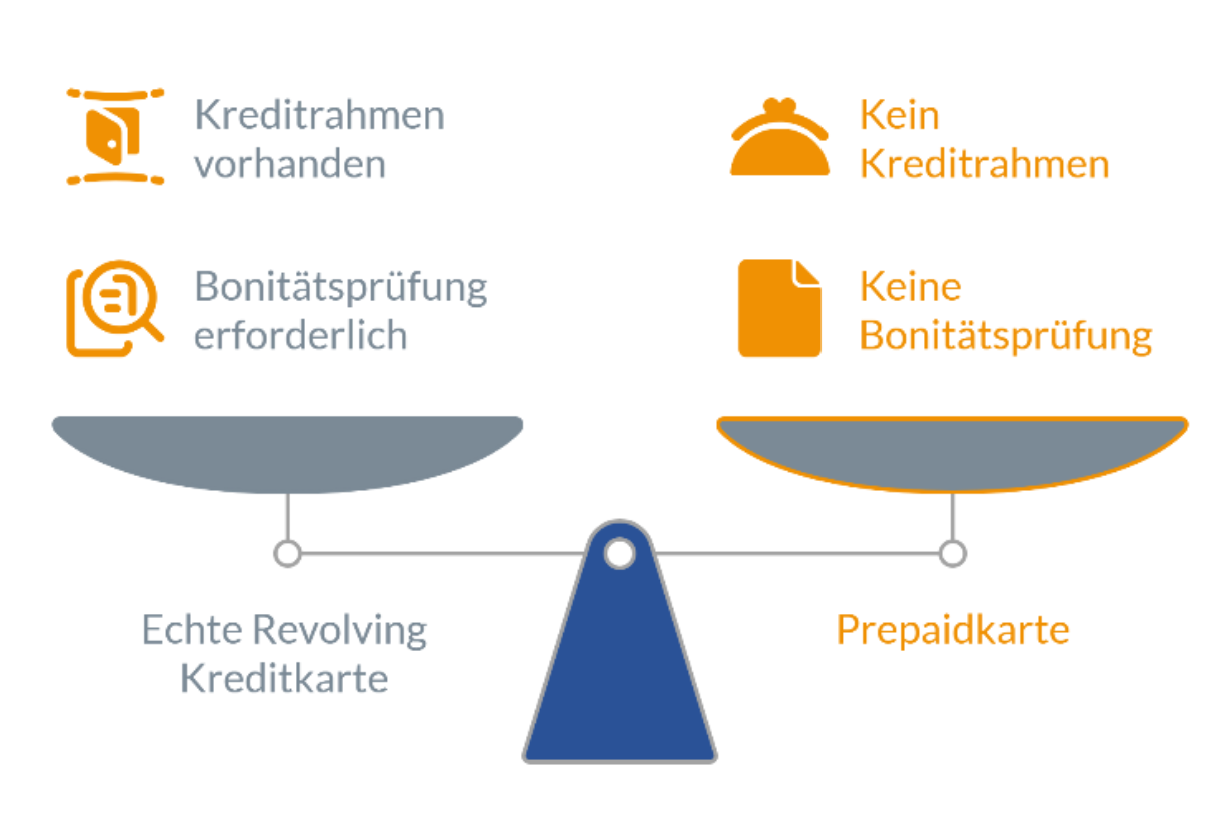
Bei der Suche nach einer Revolving Kreditkarte ohne SCHUFA ist eine wichtige Unterscheidung nötig.
Eine echte Revolving Kreditkarte beinhaltet einen Kreditrahmen. Der Anbieter muss deshalb die Kreditwürdigkeit des Antragstellers prüfen.
Dabei können Kreditinstitute unter anderem Informationen von Auskunfteien wie der SCHUFA einbeziehen. Welche Auskunftei und welches Prüfverfahren verwendet werden, hängt vom jeweiligen Anbieter ab.
„Ohne SCHUFA“ bedeutet deshalb nicht automatisch ohne Bonitätsprüfung.
Angebote, die ausdrücklich mit einer Kreditkarte ohne SCHUFA werben, sollten zudem genau geprüft werden.
Teilweise handelt es sich nicht um eine echte Revolving Kreditkarte mit Kreditrahmen, sondern beispielsweise um eine Prepaidkarte, die vor der Nutzung mit eigenem Guthaben aufgeladen werden muss.
Entscheidend ist daher nicht die Werbeaussage, sondern ob tatsächlich ein Kreditrahmen eingeräumt wird und welche Prüfung dafür erfolgt.
Beeinflusst eine Revolving Kreditkarte den SCHUFA-Score?
Beantragen Sie eine neue Kreditkarte, kann die Bank eine Bonitätsanfrage bei der SCHUFA stellen. Nach dem aktuellen SCHUFA-Scoring gehören Anfragen und Abschlüsse für Girokonten und Kreditkarten innerhalb der vergangenen zwölf Monate zu den berücksichtigten Kriterien.
Mehrere entsprechende Anfragen und Abschlüsse innerhalb von 28 Tagen werden bei diesem konkreten Kriterium nur einmal gezählt.
Das bedeutet jedoch nicht, dass beliebig viele Kreditkartenanträge generell ohne Auswirkungen auf die Bonitätsbewertung bleiben. Wer Angebote vergleichen möchte, sollte deshalb nicht unnötig viele Karten parallel beantragen.
Stand: September 2026.
Die beste Revolving Kreditkarte: Welche Karte passt zu Ihnen?
Eine pauschal beste Revolving Kreditkarte gibt es nicht. Die passende Karte hängt insbesondere davon ab, wie Sie die Kreditfunktion nutzen möchten.

Sie zahlen grundsätzlich vollständig zurück
Dann können Karten ohne Jahresgebühr und mit einer zinsfreien Frist für gewöhnliche Einkäufe interessant sein. Prüfen Sie, ob Vollzahlung einfach eingestellt werden kann.

Sie möchten die Karte auf Reisen nutzen
Dann sollten zusätzlich Fremdwährungsentgelt, Bargeldkosten, Kreditrahmen und gegebenenfalls Reiseleistungen berücksichtigt werden.

Sie möchten dauerhaft größere Beträge finanzieren
Eine Revolving Kreditkarte ist dafür wegen der häufig hohen Sollzinsen nicht automatisch die günstigste Lösung. Vergleichen Sie die Finanzierungskosten mit anderen Kreditformen, bevor Sie sich für eine längerfristige Kreditkarten entscheiden.

Sie möchten gelegentlich Teilzahlung nutzen
In diesem Fall gewinnt der Sollzins deutlich an Bedeutung. Vergleichen Sie außerdem Mindesttilgung und Möglichkeiten für zusätzliche Rückzahlungen.

Revolving Kreditkarten passend zur Nutzung vergleichen
Ob Sie die Abrechnung vollständig begleichen, gelegentlich Teilzahlung nutzen oder die Karte vor allem auf Reisen einsetzen möchten: Entscheidend sind die jeweiligen Kosten und Rückzahlungsbedingungen. Vergleichen Sie deshalb ausgewählte Revolving Kreditkarten nach Sollzins, Mindesttilgung, Kreditrahmen und weiteren Gebühren.
Flexibilität der Revolving Kreditkarte hat ihren Preis
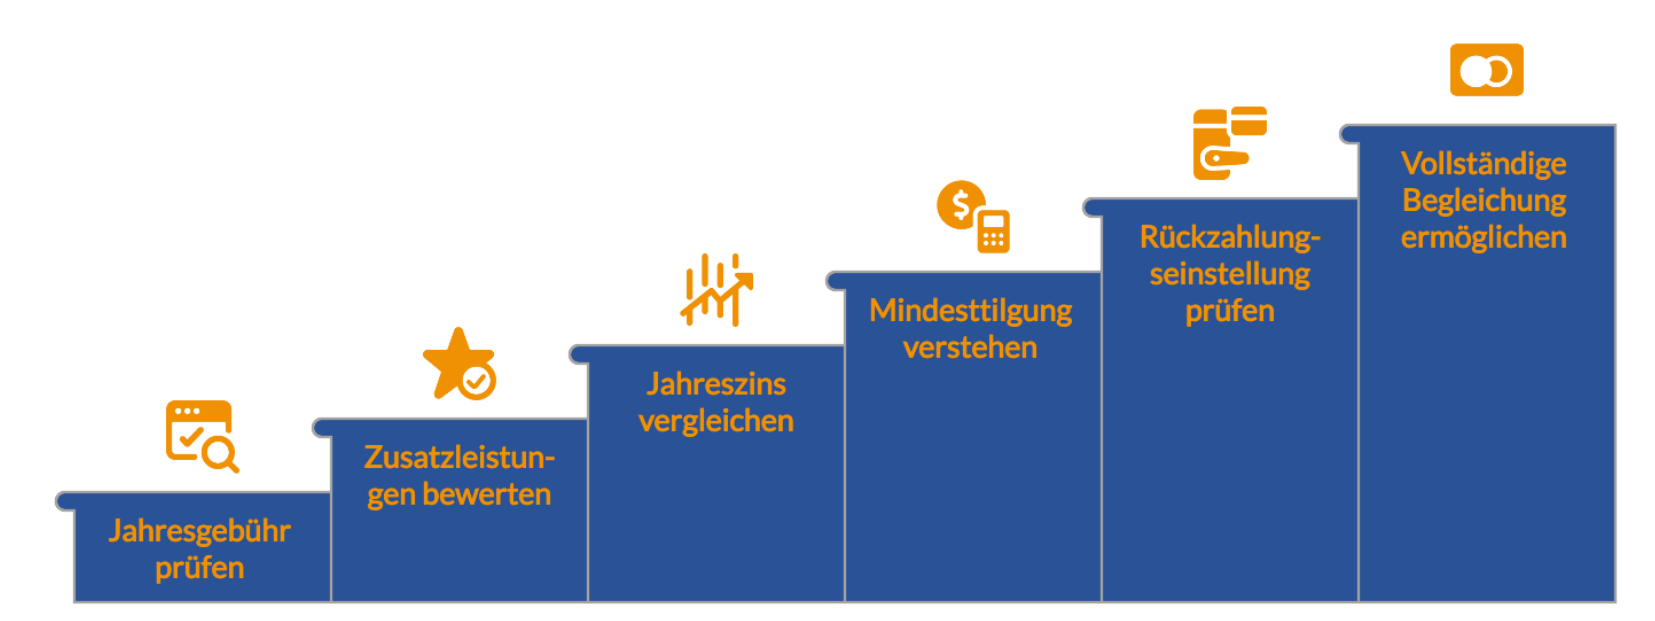
Eine Revolving Kreditkarte bietet mehr Flexibilität bei der Rückzahlung als eine Charge Card. Der offene Rechnungsbetrag kann abhängig vom Vertrag vollständig oder in Teilbeträgen beglichen werden.
Genau darin liegt zugleich ihr größtes Kostenrisiko. Wer nur geringe Raten zahlt, kann einen offenen Saldo lange mit sich führen und entsprechend hohe Sollzinsen verursachen.
Für den Revolving Kreditkarten-Vergleich sind deshalb nicht nur Jahresgebühr und Zusatzleistungen entscheidend. Prüfen Sie vor allem effektiven Jahreszins, Mindesttilgung, Voreinstellung der Rückzahlung und die Möglichkeit zur vollständigen Begleichung.
So lässt sich die Kreditfunktion bewusst nutzen, statt aus einer bequemen Teilzahlung unbeabsichtigt eine teure Dauerfinanzierung werden zu lassen.
Häufige Fragen zur Revolving Kreditkarte
Kann ich bei einer Revolving Kreditkarte mehr als die Mindestrate zurückzahlen?
Das ist bei entsprechenden Karten grundsätzlich möglich, die konkreten Rückzahlungsmöglichkeiten hängen jedoch vom Anbieter ab. Prüfen Sie insbesondere, ob zusätzliche Zahlungen jederzeit kostenlos möglich sind.
Fallen bei einer Revolving Kreditkarte sofort Zinsen an?
Nicht zwingend. Manche Karten ermöglichen für gewöhnliche Einkäufe eine zinsfreie Zahlungsfrist, wenn die Abrechnung vollständig und fristgerecht beglichen wird. Für Bargeldabhebungen, Überweisungen oder einen verbleibenden Teilzahlungssaldo können andere Zinsregeln gelten.
Wird mein Kreditrahmen durch eine Rückzahlung wieder frei?
Grundsätzlich ja: Mit der Tilgung reduziert sich der beanspruchte Kreditbetrag und entsprechender Verfügungsrahmen kann wieder zur Verfügung stehen. Noch nicht verbuchte Umsätze oder Reservierungen können das verfügbare Limit weiterhin reduzieren.
Kann der Kreditrahmen einer Revolving Kreditkarte geändert werden?
Das hängt vom Kartenanbieter und der individuellen Kreditwürdigkeit ab. Anbieter können Möglichkeiten zur Beantragung einer Limiterhöhung vorsehen oder den Kreditrahmen nach ihren Vertragsbedingungen überprüfen.
Ist eine Revolving Kreditkarte ein Ratenkredit?
Nein. Beide ermöglichen Kreditaufnahme, funktionieren aber unterschiedlich. Beim klassischen Ratenkredit werden Kreditsumme, Laufzeit und regelmäßige Rate grundsätzlich im Voraus vereinbart. Eine Revolving Kreditkarte stellt dagegen einen wiederholt nutzbaren Kreditrahmen bereit, dessen beanspruchter Betrag sich durch Kartennutzung und Rückzahlungen fortlaufend verändern kann.
Sind Visa und Mastercard automatisch Revolving Kreditkarten?
Nein. Visa und Mastercard bezeichnen das jeweilige Kartennetzwerk. Ob eine Karte als Revolving-, Charge-, Debit- oder Prepaidkarte ausgestaltet ist, bestimmt der Kartenherausgeber. Entscheidend sind daher Teilzahlungsfunktion, Sollzins und Rückzahlungsbedingungen des konkreten Angebots.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.