Kreditkarte mit Mietwagenversicherung
Versicherungsschutz, Selbstbeteiligung und Kartenkosten ausgewählter Kreditkarten vergleichen.
Kreditkarte mit Mietwagenversicherung
Versicherungsschutz, Selbstbeteiligung und Kartenkosten ausgewählter Kreditkarten vergleichen.
 Kasko, Selbstbehalt und Haftpflicht prüfen
- Karteneinsatz und Ausschlüsse beachten
- Kaution und Kreditrahmen berücksichtigen
Kreditkarte mit Mietwagenversicherung: Mietwagen buchen und Versicherungsschutz kombinieren
Eine Kreditkarte mit Mietwagenversicherung kann Reisende vor bestimmten finanziellen Folgen eines Schadens am Mietfahrzeug schützen. Je nach Kartenangebot kann beispielsweise eine Mietwagen-Kaskoversicherung, eine Erstattung der Selbstbeteiligung oder eine zusätzliche Haftpflichtversicherung enthalten sein.
Die Leistungen unterscheiden sich jedoch deutlich. Wer eine Kreditkarte mit Versicherung für Mietwagen sucht, sollte deshalb genau prüfen, welche Schäden versichert sind, welche Selbstbeteiligung verbleibt und welche Voraussetzungen für den Schutz gelten.
Das Wichtigste zur Kreditkarte mit Mietwagenversicherung
Eine Mietwagenversicherung über die Kreditkarte kann je nach Kartenprodukt unterschiedliche Risiken abdecken.
Besonders wichtig ist die Unterscheidung zwischen Kaskoschutz, Selbstbehalt-Versicherung und Zusatzhaftpflicht.
Häufig setzt der Versicherungsschutz voraus, dass der Mietwagen mit der betreffenden Kreditkarte bezahlt wurde.
Auch bei einer Kreditkartenversicherung können Selbstbeteiligungen, Höchstgrenzen und Ausschlüsse gelten.
Für die Kaution verlangen viele Autovermieter weiterhin eine klassische Kreditkarte mit ausreichendem freien Verfügungsrahmen.
Vor der Buchung sollten sowohl die Versicherungsbedingungen der Kreditkarte als auch die Bedingungen des Mietwagenanbieters geprüft werden.
Welche Mietwagenversicherung kann eine Kreditkarte enthalten?
Die Bezeichnung „Kreditkarte mit Mietwagenversicherung“ sagt allein noch wenig über den tatsächlichen Schutz aus. Dahinter können unterschiedliche Versicherungsleistungen stehen.
Mietwagen-Kaskoversicherung
Eine Mietwagen-Kaskoversicherung beziehungsweise entsprechende CDW-Leistung kann Schäden am gemieteten Fahrzeug absichern. Welche Schadenarten erfasst sind und ob eine Selbstbeteiligung verbleibt, ergibt sich aus den jeweiligen Versicherungsbedingungen.
Selbstbehalt-Versicherung
Hier besteht bereits eine Kaskoabsicherung für das Mietfahrzeug. Im Schadenfall kann die Kreditkartenversicherung, die vom Mieter zu tragende Selbstbeteiligung bis zur vereinbarten Höchstgrenze erstatten.
Mietwagen-Zusatzhaftpflicht
Die Haftpflichtversicherung betrifft dagegen Schäden, die mit dem Mietwagen anderen Personen oder deren Eigentum zugefügt werden. Eine Zusatzhaftpflicht kann insbesondere bei Auslandsreisen relevant sein, wenn die Deckungssumme der bestehenden Mietwagen-Haftpflicht niedrig ist.
Vollkasko, Selbstbehalt und Haftpflicht im Vergleich
| Absicherung | Was wird grundsätzlich abgesichert? | Worauf sollten Sie achten? |
|---|---|---|
Mietwagen-Kasko/CDW | Schäden am gemieteten Fahrzeug nach den jeweiligen Bedingungen | Ausschlüsse und Selbstbeteiligung |
Selbstbehalt-Versicherung | Vereinbarter Selbstbehalt einer bestehenden Kasko | Erstattungshöchstgrenze und Voraussetzungen |
Haftpflicht | Schäden an Dritten | Deckungssumme |
Zusatzhaftpflicht | Erhöht gegebenenfalls vorhandenen Haftpflichtschutz | Geltungsbereich und maximale Leistung |
Tipp
Wer nach einer Kreditkarte mit Mietwagen-Vollkaskoversicherung sucht, sollte prüfen, ob die Karte tatsächlich einen eigenen Kaskoschutz bereitstellt oder lediglich einen bestehenden Selbstbehalt erstattet.
Kreditkarten mit Mietwagenversicherung bei FINANZCHECK vergleichen
Bei Kreditkarten mit Mietwagenschutz sollten Sie Versicherungsumfang und Kartenkonditionen gemeinsam betrachten.
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über ausgewählte Kreditkarten mit Reise- und Mietwagenleistungen.
Schritt 2: Versicherungsschutz und Kosten vergleichen
Vergleichen Sie Kaskoschutz, Selbstbeteiligung, Karteneinsatz, Kartenkosten und weitere Reiseleistungen.
Schritt 3: Zum Anbieter wechseln und Antrag stellen
Haben Sie ein interessantes Angebot gefunden, gelangen Sie zur Website des jeweiligen Kartenanbieters. Dort erfolgt der Antrag. Die konkreten Versicherungsbedingungen ergeben sich aus dem jeweiligen Angebot.

Mietwagenschutz und Kartenkosten gemeinsam vergleichen
Ein ähnliches finanzielles Ergebnis bedeutet nicht automatisch denselben Versicherungsschutz. Vergleichen Sie ausgewählte Kreditkarten deshalb nach Kaskoschutz, Selbstbeteiligung, Karteneinsatz und weiteren Kartenkosten.
Gibt es Kreditkarten mit Mietwagenversicherung ohne Selbstbeteiligung?
Ja, Kartenleistungen können so ausgestaltet sein, dass für bestimmte versicherte Mietwagenschäden keine zusätzliche Selbstbeteiligung des Karteninhabers verbleibt. Das lässt sich jedoch nicht pauschal auf jede Kreditkarte mit Mietwagenversicherung übertragen.
Zudem ist zwischen zwei Konstruktionen zu unterscheiden:
Vollkasko ohne Selbstbeteiligung
Der zugrunde liegende Versicherungsschutz sieht für einen versicherten Schaden keinen Eigenanteil vor.
Selbstbehalt-Erstattung
Der Mietwagenvertrag enthält eine Selbstbeteiligung. Im Schadenfall wird sie zunächst gegenüber dem Vermieter relevant und anschließend nach den Bedingungen der Kreditkartenversicherung ganz oder teilweise erstattet.
Für Reisende kann das wirtschaftliche Ergebnis ähnlich aussehen. Die Abwicklung im Schadenfall unterscheidet sich jedoch erheblich.
Muss der Mietwagen mit der Kreditkarte bezahlt werden?
Bei vielen Kartenversicherungen ist der Karteneinsatz eine zentrale Voraussetzung. Der Mietwagen muss dann vollständig oder zu einem vorgegebenen Anteil mit der versicherten Kreditkarte bezahlt werden.
Das ist nicht dasselbe wie die Hinterlegung der Kaution. Die Karte lediglich am Mietwagenschalter für eine Kautionsreservierung vorzulegen, erfüllt eine Zahlungsanforderung der Versicherung nicht automatisch.
Vor der Buchung sollten Sie deshalb drei Fragen beantworten:
Welche Zahlung verlangt die Versicherung?
Prüfen Sie, ob die gesamten Mietkosten mit der Kreditkarte beglichen werden müssen.
Wann muss die Zahlung erfolgen?
Entscheidend sind die konkreten Vorgaben des Versicherers für Buchung und Bezahlung.
Wer muss die Karte einsetzen?
Karteninhaber, Mieter und Hauptfahrer können nach den Versicherungsbedingungen bestimmte Voraussetzungen erfüllen müssen.
Reicht die Kreditkartenversicherung für den Mietwagen aus?
Das hängt vom Kartenvertrag und vom gebuchten Mietwagentarif ab. Eine Kreditkartenversicherung sollte deshalb nicht isoliert betrachtet werden.
Prüfen Sie vor der Buchung insbesondere:
Haftpflichtschutz: Welche Deckungssumme gilt für Schäden an Dritten?
Kaskoschutz: Welche Schäden am Mietwagen sind abgesichert?
Selbstbeteiligung: Welchen Betrag müssen Sie zunächst beziehungsweise endgültig selbst tragen?
Ausschlüsse: Sind beispielsweise bestimmte Fahrzeugarten, Länder oder Schadenursachen ausgeschlossen?
Zusatzfahrer: Welche Fahrer müssen im Mietvertrag eingetragen sein?
Mietdauer: Gibt es eine maximale versicherte Mietdauer?
Erst wenn diese Punkte geklärt sind, lässt sich beurteilen, ob zusätzliche Versicherungsbausteine des Mietwagenanbieters benötigt werden.
Kreditkarte für die Mietwagenkaution: Warum der Kartentyp wichtig ist
Unabhängig von der Versicherung benötigen Reisende häufig eine Kreditkarte, um bei der Fahrzeugübernahme die Mietwagenkaution zu hinterlegen.
Gut zu wissen
Viele Autovermieter reservieren dafür einen Betrag auf dem Kreditrahmen der Karte. Der Betrag wird nicht unmittelbar abgebucht, reduziert aber vorübergehend den verfügbaren Rahmen.
Debit- und Prepaidkarten werden nicht von jedem Vermieter beziehungsweise für jeden Tarif als Kautionsmittel akzeptiert. Eine klassische Kreditkarte mit ausreichendem Verfügungsrahmen kann deshalb gerade bei Mietwagenreisen wichtig sein.
Prüfen Sie bereits vor der Buchung:
welche Kartenarten der konkrete Vermieter akzeptiert,
auf wessen Namen die Kreditkarte ausgestellt sein muss,
wie hoch die Kaution ist und
ob genügend freier Kreditrahmen zur Verfügung steht.
So vermeiden Sie, dass eine grundsätzlich passende Kreditkarte bei der Fahrzeugübernahme nicht den Anforderungen des Vermieters entspricht.

Kreditrahmen und Kautionsbedingungen vergleichen
Für Mietwagen reicht nicht nur der Versicherungsschutz – auch die Kartenart und der verfügbare Kreditrahmen müssen zu den Vorgaben des Vermieters passen. Vergleichen Sie deshalb ausgewählte Kreditkarten nach Verfügungsrahmen, Kartenart, Mietwagenschutz und weiteren Reisekonditionen.
Welche Schäden können von der Mietwagenversicherung ausgeschlossen sein?
Auch eine umfangreiche Kreditkarten-Mietwagenversicherung bietet keinen grenzenlosen Schutz. Welche Ausschlüsse gelten, hängt vom konkreten Vertrag ab.
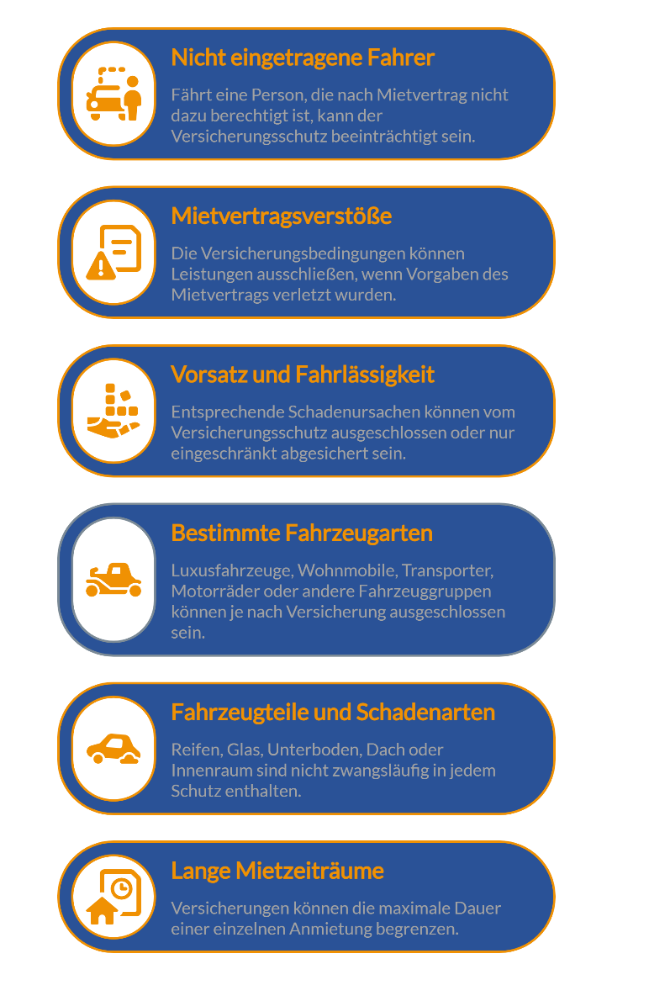
Besondere Aufmerksamkeit verdienen beispielsweise:
Nicht eingetragene Fahrer: Fährt eine Person, die nach Mietvertrag nicht dazu berechtigt ist, kann der Versicherungsschutz beeinträchtigt sein.
Verstöße gegen den Mietvertrag: Die Versicherungsbedingungen können Leistungen ausschließen, wenn Vorgaben des Mietvertrags verletzt wurden.
Vorsatz und grobe Fahrlässigkeit: Entsprechende Schadenursachen können vom Versicherungsschutz ausgeschlossen oder nur eingeschränkt abgesichert sein.
Bestimmte Fahrzeugarten: Luxusfahrzeuge, Wohnmobile, Transporter, Motorräder oder andere Fahrzeuggruppen können je nach Versicherung ausgeschlossen sein.
Bestimmte Fahrzeugteile oder Schadenarten: Reifen, Glas, Unterboden, Dach oder Innenraum sind nicht zwangsläufig in jedem Schutz enthalten.
Lange Mietzeiträume: Versicherungen können die maximale Dauer einer einzelnen Anmietung begrenzen.
Die vollständigen Ausschlüsse ergeben sich ausschließlich aus den Versicherungsbedingungen der jeweiligen Kreditkarte.
Für wen kann eine Kreditkarte mit Mietwagenversicherung geeignet sein?
Eine solche Kreditkarte kann besonders interessant sein, wenn Sie mehrmals im Jahr Mietwagen buchen und die enthaltene Versicherung tatsächlich nutzen können.
Für die wirtschaftliche Bewertung können Sie die jährlichen Kartenkosten den Kosten gegenüberstellen, die Sie andernfalls für vergleichbaren Mietwagenschutz aufwenden würden.
Wichtig
Für eine fundierte Entscheidung sollte der Versicherungsschutz allerdings wirklich vergleichbar sein. Eine günstige Selbstbehalt-Versicherung und eine umfassende Mietwagen-Kaskoversicherung sind nicht dasselbe.
Wer nur selten ein Fahrzeug mietet, kann dagegen mit einer günstigeren Kreditkarte und einem separat gewählten Versicherungsschutz besser fahren. Entscheidend sind Reisehäufigkeit und persönlicher Absicherungsbedarf.
Kreditkarte oder Zusatzversicherung des Mietwagenanbieters?
Eine Kreditkartenversicherung kann zusätzliche Versicherungsangebote am Mietwagenschalter teilweise überflüssig machen – aber nur, wenn der vorhandene Schutz tatsächlich dieselben Risiken abdeckt.
Deshalb sollten Sie nicht erst bei der Fahrzeugabholung entscheiden. Dort fehlen häufig Zeit und Ruhe für einen detaillierten Vergleich.
Prüfen Sie stattdessen vor Reisebeginn:
Welche Versicherungen enthält der gebuchte Mietwagentarif?
Welche Leistungen ergänzt die Kreditkarte?
Welche Selbstbeteiligung und Ausschlüsse bleiben bestehen?
Welche zusätzlichen Leistungen benötigen Sie tatsächlich?
So vermeiden Sie sowohl unnötige Doppelversicherungen als auch gefährliche Deckungslücken.

Versicherungsschutz vor der Buchung abgleichen
Ob die Kreditkartenversicherung ausreicht oder zusätzlicher Schutz beim Mietwagenanbieter sinnvoll ist, hängt vom bereits enthaltenen Leistungsumfang ab. Vergleichen Sie deshalb ausgewählte Kreditkarten nach Kaskoschutz, Selbstbeteiligung, Ausschlüssen und weiteren Kartenkosten.
Mietwagenversicherung über die Kreditkarte genau prüfen
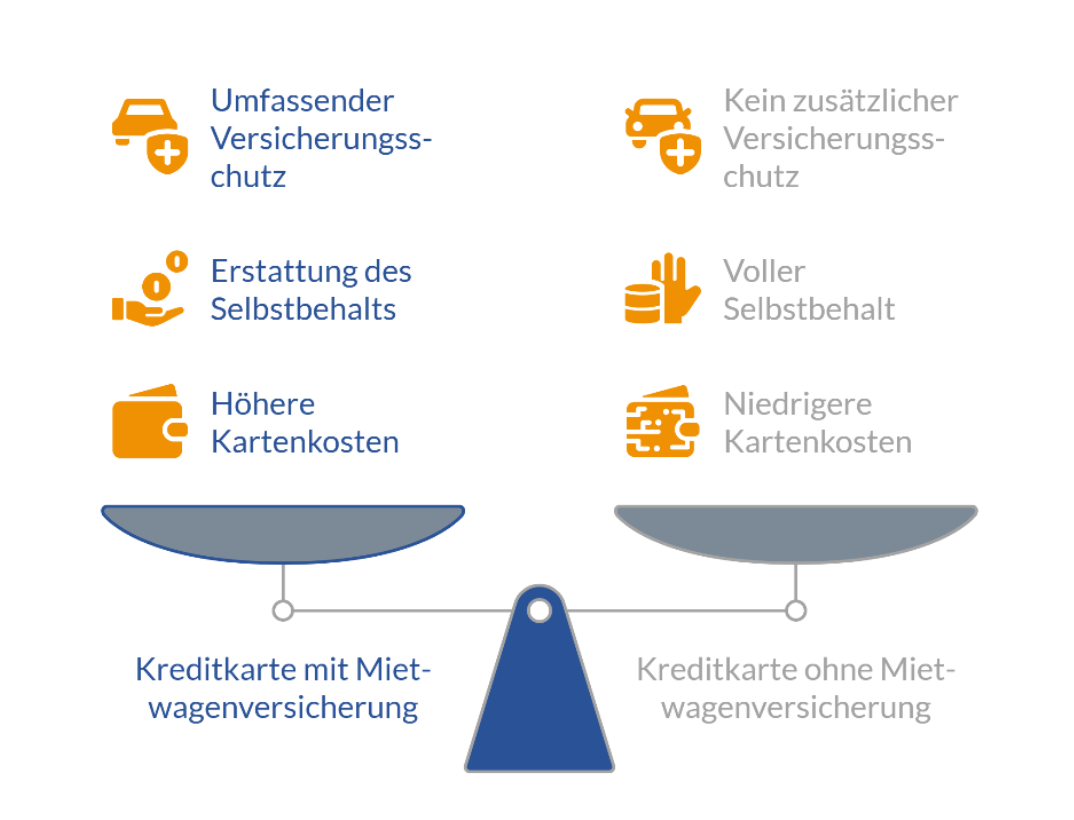
Eine Kreditkarte mit Mietwagenversicherung kann auf Reisen einen wertvollen Zusatzschutz bieten. Entscheidend ist jedoch, welche Versicherungsleistung tatsächlich enthalten ist.
Prüfen Sie deshalb, ob die Karte einen Kaskoschutz bietet, einen bestehenden Selbstbehalt erstattet oder den Haftpflichtschutz ergänzt. Ebenso wichtig sind Karteneinsatz, Erstattungsgrenzen, Ausschlüsse, versicherte Fahrer und maximale Mietdauer.
Wer eine Kreditkarte mit Mietwagen-Vollkaskoversicherung oder Versicherung ohne Selbstbeteiligung sucht, sollte besonders genau auf diese Unterschiede achten. Erst zusammen mit Kartenkosten und weiteren Reiseleistungen lässt sich beurteilen, welches Angebot zum eigenen Bedarf passt.
Häufige Fragen zur Kreditkarte mit Mietwagenversicherung
Gilt eine Mietwagenversicherung der Kreditkarte auch für Carsharing?
Nicht automatisch. Manche Versicherungen beziehen ausdrücklich sowohl klassische Mietwagen als auch Carsharing-Fahrzeuge ein, andere nicht. Beim aktuellen Paket Schutz der ADAC Kreditkarte umfasst die Selbstbehalt-Versicherung beispielsweise beide Bereiche. Für andere Karten gelten die jeweiligen Versicherungsbedingungen.
Was muss ich im Schadenfall tun?
Informieren Sie den Vermieter nach dessen Vorgaben und dokumentieren Sie den Schaden. Je nach Unfall und Mietbedingungen kann auch eine polizeiliche Aufnahme erforderlich sein. Für die Versicherung sollten Mietvertrag, Schadenbericht, Rechnungen und Zahlungsbelege aufbewahrt und der Schaden fristgerecht gemeldet werden.
Sind Zusatzfahrer über die Kreditkarten-Mietwagenversicherung versichert?
Das hängt vom Vertrag ab. Häufig müssen zusätzliche Fahrer ordnungsgemäß im Mietvertrag eingetragen und zur Nutzung des Fahrzeugs berechtigt sein. Prüfen Sie vor der Abholung, welche Voraussetzungen sowohl Vermieter als auch Kreditkartenversicherung stellen.
Gilt die Kreditkarten-Mietwagenversicherung weltweit?
Nicht zwangsläufig. Versicherungen können bestimmte Länder oder Regionen ausschließen. Der geografische Geltungsbereich sollte deshalb insbesondere vor Fernreisen geprüft werden.
Muss ich am Mietwagenschalter trotzdem eine Kaution hinterlegen?
In der Regel ja. Eine enthaltene Mietwagenversicherung ersetzt die vom Vermieter verlangte Kaution nicht automatisch. Der Vermieter kann weiterhin einen Betrag auf der Kreditkarte blockieren. Dafür muss genügend freier Verfügungsrahmen vorhanden sein.
Wie kann ich die Erfahrungen mit Mietwagenversicherungen richtig einordnen?
Erfahrungsberichte können Hinweise auf Abläufe und Schadenregulierung geben, ersetzen aber nicht die Versicherungsbedingungen. Für die Auswahl sind Versicherungsumfang, Selbstbeteiligung, Karteneinsatz, Geltungsbereich und Ausschlüsse entscheidender.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.