Kreditkarte beantragen
Kreditkarten vergleichen und direkt zum Anbieter wechseln
Kreditkarte beantragen
Kreditkarten vergleichen und direkt zum Anbieter wechseln
 Konditionen und Leistungen prüfen
- Passende Kreditkarte auswählen
- Antrag direkt beim Anbieter stellen
Worauf sollten Sie vor dem Kreditkartenantrag achten?
Eine Kreditkarte beantragen Sie heute bei vielen Anbietern vollständig online. Bevor Sie sich für eine Karte entscheiden, sollten Sie jedoch nicht nur Jahresgebühr und Zusatzleistungen vergleichen.
Entscheidend sind auch Kartentyp, Abrechnung, mögliche Sollzinsen, Kosten im Ausland und die Voraussetzungen für die Kartenvergabe. Bei einer klassischen Kreditkarte mit Verfügungsrahmen entscheidet der jeweilige Anbieter nach Prüfung des Antrags, ob und in welcher Höhe ein Kreditrahmen eingeräumt wird.
Das Wichtigste zur Beantragung einer Kreditkarte
Kreditkarten lassen sich bei vielen Anbietern online beantragen.
Vor dem Antrag lohnt sich ein Vergleich von Kosten, Abrechnungsart, Verfügungsrahmen und Zusatzleistungen.
Bei Kreditkarten mit Kreditrahmen ist eine Kreditentscheidung erforderlich.
Antrag, Identifikation, Genehmigung und tatsächliche Nutzbarkeit der Karte sind unterschiedliche Schritte.
Eine Debit- oder Prepaid-Karte funktioniert anders als eine klassische Kreditkarte mit Kreditrahmen.
Welche Kreditkarte sollte ich beantragen?
Bevor Sie eine Kreditkarte online beantragen, sollten Sie klären, wofür Sie die Karte hauptsächlich benötigen.
Besonders wichtig sind folgende Punkte:
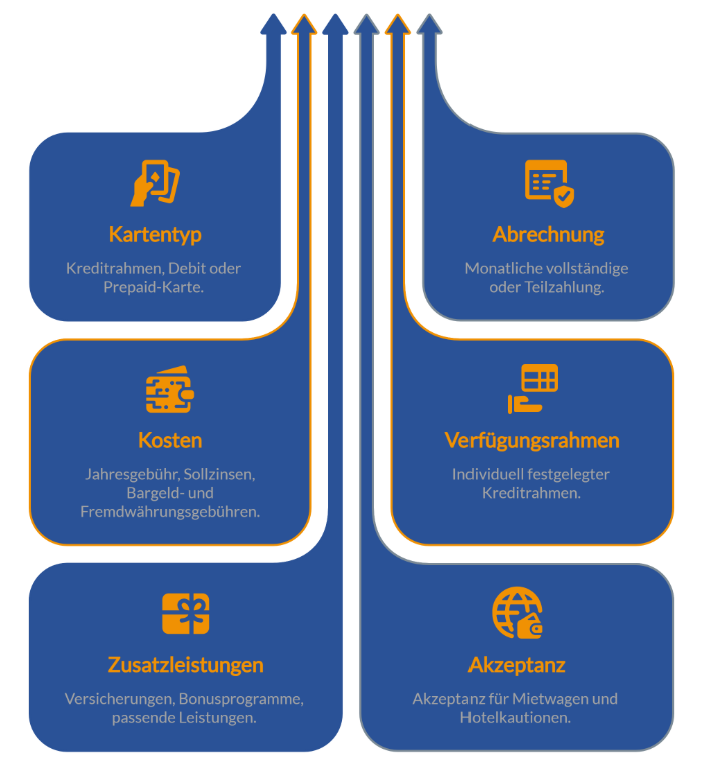

Kartentyp
Benötigen Sie einen echten Kreditrahmen oder genügt eine Debit- beziehungsweise Prepaid-Karte?

Verfügungsrahmen
Bei einer klassischen Kreditkarte wird der Kreditrahmen individuell vom Anbieter festgelegt.

Abrechnung
Soll die Kreditkartenabrechnung monatlich vollständig ausgeglichen werden oder wünschen Sie eine Teilzahlungsfunktion?

Zusatzleistungen
Versicherungen, Bonusprogramme oder weitere Leistungen sind nur dann ein Vorteil, wenn sie zu Ihrem tatsächlichen Nutzungsverhalten passen.

Kosten
Prüfen Sie Jahresgebühr, Sollzinsen sowie mögliche Gebühren für Bargeld und Fremdwährungen.

Akzeptanz
Für bestimmte Einsatzzwecke wie Mietwagen oder Hotelkautionen kann eine klassische Kreditkarte geeigneter sein als eine Debit- oder Prepaid-Karte.
Mit FINANZCHECK Kreditkarten vergleichen und beim Anbieter beantragen
Ein Vergleich vor dem Antrag hilft dabei, Kosten, Kartenarten und Leistungen gegenüberzustellen.
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über die dargestellten Kreditkarten und deren wichtigste Konditionen.
Schritt 2: Kosten und Leistungen vergleichen
Vergleichen Sie Kartenart, Jahresgebühr, Abrechnung, Sollzinsen und weitere Leistungen der ausgewählten Angebote.
Schritt 3: Zum Anbieter wechseln und Kreditkarte beantragen
Haben Sie eine passende Karte ausgewählt, gelangen Sie direkt zur Website des jeweiligen Kartenanbieters. Dort stellen Sie den Antrag. Über Annahme und einen möglichen Kreditrahmen entscheidet der Anbieter.

Mit FINANZCHECK Kreditkarten vergleichen
Wer im Alltag bezahlt, häufig reist oder Zusatzleistungen nutzen möchte, stellt unterschiedliche Anforderungen an eine Kreditkarte.
Vergleichen Sie auf FINANZCHECK ausgewählte Angebote nach Kosten, Kartenart, Abrechnung und Leistungen.
Voraussetzungen: Was brauche ich, um eine Kreditkarte zu beantragen?
Welche Voraussetzungen gelten, legt der jeweilige Kartenanbieter fest. Bei einer klassischen Kreditkarte mit Kreditrahmen sind die Anforderungen in der Regel umfangreicher als bei einer reinen Guthabenkarte.
Typischerweise können insbesondere folgende Punkte relevant sein:
erforderliches Mindestalter,
Wohnsitz beziehungsweise gewöhnlicher Aufenthalt im vom Anbieter vorgesehenen Markt,
gültiges Ausweisdokument,
Referenz- oder Girokonto,
Angaben zur persönlichen und finanziellen Situation sowie
ausreichende Bonität bei Kreditkarten mit Kreditrahmen.
Welche Nachweise tatsächlich verlangt werden, unterscheidet sich von Anbieter zu Anbieter.
Entscheidend ist auch die Kartenart
Bei Debitkarten werden Zahlungen unmittelbar beziehungsweise zeitnah dem verbundenen Konto belastet. Prepaid-Karten funktionieren auf Guthabenbasis. Eine klassische Kreditkarte stellt dagegen einen Kredit- beziehungsweise Verfügungsrahmen bereit.
Kreditkarte beantragen: Diese Kriterien sollten Sie vorher vergleichen
| Kriterium | Warum es vor dem Antrag wichtig ist |
|---|---|
Kartentyp | Debit, Prepaid, Charge und Revolving unterscheiden sich bei Abrechnung und Kreditfunktion |
Jahresgebühr | Zeigt die regelmäßigen Grundkosten der Karte |
Sollzins | Relevant, wenn ein offener Kreditkartensaldo verzinst wird |
Rückzahlung | Bestimmt, ob Umsätze vollständig oder in Teilbeträgen beglichen werden |
Verfügungsrahmen | Legt bei einer klassischen Kreditkarte den nutzbaren Kreditrahmen fest |
Bargeld | Abhebungsgebühren können sich je nach Anbieter und Einsatzort unterscheiden |
Fremdwährung | Für Reisen außerhalb des Euroraums können zusätzliche Kosten relevant sein |
Zusatzleistungen | Versicherungen oder Bonusprogramme sollten zum persönlichen Bedarf passen |
Girokonto | Manche Karten setzen ein bestimmtes Konto voraus, andere können mit einem vorhandenen Referenzkonto genutzt werden |
Kreditkarte beantragen und SCHUFA: Was wird geprüft?
Bei einer Kreditkarte mit Kreditrahmen kann die Bank Informationen zur Bonität bei der SCHUFA anfragen. Die SCHUFA zählt in ihrem seit 2026 eingeführten neuen Score ausschließlich Karten mit Kreditrahmen zu den Kreditkarten. Debitkarten, bei denen Umsätze direkt vom Konto abgebucht werden, und Prepaid-Karten auf Guthabenbasis werden davon abgegrenzt.
Anfragen und Abschlüsse für Girokonten und Kreditkarten innerhalb der vergangenen zwölf Monate bilden eines der zwölf Kriterien des neuen Scores. Mehrere Anfragen und Abschlüsse innerhalb von 28 Tagen werden bei diesem konkreten Kriterium einmal gezählt.
Das bedeutet jedoch nicht, dass jeder Antrag automatisch genehmigt wird oder die SCHUFA allein über die Kartenvergabe entscheidet. Der jeweilige Anbieter trifft seine eigene Kreditentscheidung anhand seiner Vergabekriterien.
Stand: September 2026.
Kann ich mehrere Kreditkarten beantragen?
Grundsätzlich können Verbraucher mehr als eine Kreditkarte besitzen. Ob ein weiterer Antrag angenommen wird, entscheidet der jeweilige Anbieter.
Vor einem zusätzlichen Antrag sollten Sie allerdings prüfen, ob eine weitere Karte tatsächlich einen Mehrwert bietet.
Mehrere Karten können beispielsweise sinnvoll sein, wenn sie unterschiedliche Funktionen erfüllen oder auf Reisen eine Ersatzkarte benötigt wird. Gleichzeitig können mehrere Karten auch zusätzliche Jahresgebühren verursachen und die Übersicht über Ausgaben, Abrechnungen und Kreditrahmen erschweren.
Hinzu kommt die Bonitätsbewertung
Beim neuen SCHUFA-Score fließen Anfragen und Abschlüsse für Kreditkarten mit Kreditrahmen innerhalb der vergangenen zwölf Monate in ein eigenes Kriterium ein.

Kreditkartenangebote vergleichen und beantragen
Prüfen Sie ausgewählte Kreditkarten nach Kosten, Kartenart und Leistungen und wechseln Sie bei Interesse direkt zum jeweiligen Anbieter.
Kreditkarte beantragen schnell: Wie lange dauert es?
Wie schnell Sie eine Kreditkarte beantragen und anschließend nutzen können, hängt vom Anbieter und vom individuellen Antrag ab. „Schnell beantragen“ bedeutet deshalb nicht automatisch, dass jede Kreditkarte unmittelbar nach Absenden des Formulars eingesetzt werden kann.
Zu unterscheiden sind insbesondere:

Antragsdauer
Das Ausfüllen eines digitalen Formulars kann vergleichsweise schnell erledigt sein.

Identifikation
Die erforderliche Identitätsprüfung muss erfolgreich abgeschlossen werden.
Kreditentscheidung
Bei einer klassischen Kreditkarte muss der Anbieter über Antrag und Kreditrahmen entscheiden.

Digitale Bereitstellung
Einzelne Karten können bereits digital nutzbar sein, bevor die physische Karte eintrifft.

Versand
Wird eine Plastikkarte benötigt, kommt zusätzlich die Zustellzeit hinzu.
Kann ein Kreditkartenantrag abgelehnt werden?
Ja. Insbesondere bei einer Kreditkarte mit Kreditrahmen besteht kein Anspruch darauf, dass ein Anbieter den Antrag annimmt oder einen bestimmten Verfügungsrahmen einräumt.
Der Anbieter entscheidet anhand seiner Vergabekriterien.
Tipp
Wird ein Antrag nicht angenommen, sollten Sie deshalb nicht unmittelbar zahlreiche weitere Kreditkartenanträge stellen. Sinnvoller ist es zunächst zu prüfen, ob ein anderer Kartentyp zum eigenen Bedarf passt und welche Voraussetzungen bei einem alternativen Angebot gelten.
Benötigen Sie beispielsweise keinen Kreditrahmen, kann je nach Einsatzzweck auch eine Debit- oder Prepaid-Karte infrage kommen.
Kreditkarte mit oder ohne Girokonto beantragen?
Nicht jede Kreditkarte setzt voraus, dass Sie beim Kartenanbieter zusätzlich ein neues Girokonto eröffnen.
Bei sogenannten Stand-alone-Kreditkarten kann ein bereits bestehendes Girokonto als Referenzkonto genutzt werden. Andere Karten sind dagegen Bestandteil eines bestimmten Kontomodells.
Vor dem Antrag sollten Sie deshalb prüfen:
Ist ein neues Girokonto erforderlich?
Entstehen dafür zusätzliche Kontoführungsgebühren?
Kann mein vorhandenes Girokonto als Referenzkonto dienen?
Wie wird die Kreditkartenabrechnung beglichen?
So vermeiden Sie, dass aus einer günstigen Kreditkarte durch ein verpflichtendes Kontomodell zusätzliche regelmäßige Kosten entstehen.
Welche Angaben werden beim Kreditkartenantrag benötigt?
Welche Informationen abgefragt werden, hängt vom Anbieter und Kartenprodukt ab.
Zu den möglichen Angaben gehören beispielsweise:
Persönliche Daten: Name, Geburtsdatum und Kontaktdaten.
Adressdaten: Aktueller Wohnsitz und gegebenenfalls weitere Angaben zur Wohnsituation.
Referenzkonto: Ein Girokonto kann beispielsweise für die Begleichung der Kreditkartenabrechnung benötigt werden.
Finanzielle Angaben: Bei Karten mit Kreditrahmen können Informationen zu Einkommen und Beschäftigung beziehungsweise zur wirtschaftlichen Situation abgefragt werden.
Diese Angaben dienen unter anderem dazu, den Vertrag abzuschließen und bei einem Kreditrahmen eine Kreditentscheidung zu treffen.

Kreditkartenangebote prüfen und Antrag starten
Vergleichen Sie ausgewählte Karten nach Gebühren, Abrechnung und Leistungen. Haben Sie ein passendes Angebot gefunden, gelangen Sie direkt zum jeweiligen Kartenanbieter.
Kreditkarte direkt bei Visa oder Mastercard beantragen?
Eine Visa oder Mastercard beantragen Sie grundsätzlich bei einer kartenausgebenden Bank beziehungsweise einem entsprechenden Kartenanbieter – nicht beim Zahlungsnetzwerk selbst.
Visa weist beispielsweise ausdrücklich darauf hin, dass die kartenausgebenden Banken ihre Karten hinsichtlich Preisen und Serviceleistungen individuell gestalten.
Das erklärt auch, warum zwei Karten mit demselben Visa-Logo völlig unterschiedliche Jahresgebühren, Kreditrahmen, Versicherungen oder Rückzahlungsbedingungen haben können.
Für den Vergleich ist deshalb nicht allein das Kartennetzwerk entscheidend, sondern das konkrete Kartenprodukt des jeweiligen Anbieters.
Kreditkarte beantragen: Kostenlos bedeutet nicht kostenfrei in jeder Situation
Bei der Suche nach einer neuen Kreditkarte stoßen Sie häufig auf Angebote ohne Jahresgebühr.
Das kann die laufenden Grundkosten reduzieren. Trotzdem können weitere Kosten entstehen.
Dazu zählen je nach Kartenvertrag beispielsweise:
Sollzinsen bei Teilzahlung,
Gebühren für Bargeldabhebungen,
Fremdwährungsentgelte,
Kosten für bestimmte Überweisungen oder Transaktionen sowie
Gebühren für zusätzliche Leistungen.
Tipp
Vergleichen Sie nicht nur die Jahresgebühr, sondern das gesamte Preis- und Leistungsverzeichnis für die geplante Nutzung.
Häufige Fragen zum Beantragen einer Kreditkarte
Kann ich eine Kreditkarte beantragen, wenn ich bereits eine andere besitze?
Grundsätzlich ist der Besitz mehrerer Kreditkarten möglich. Ob ein weiterer Antrag angenommen wird und welcher Kreditrahmen eingeräumt wird, entscheidet der jeweilige Anbieter anhand seiner Vergabekriterien.
Muss ich für einen Kreditkartenantrag einen Einkommensnachweis einreichen?
Das lässt sich nicht pauschal beantworten. Welche finanziellen Angaben oder Nachweise erforderlich sind, hängt von Anbieter, Kartenart und Antragsprüfung ab. Maßgeblich sind die Anforderungen des jeweiligen Kartenanbieters.
Kann ich einen Kreditkartenantrag nach dem Absenden noch zurückziehen?
Bei Verbraucherverträgen über Finanzdienstleistungen können gesetzliche Widerrufsrechte bestehen. Welche Frist und Bedingungen im konkreten Fall gelten, ergibt sich aus der Widerrufsbelehrung und dem geschlossenen Vertrag.
Bekomme ich automatisch den beworbenen maximalen Verfügungsrahmen?
Nein. Ein beworbener Höchstbetrag bedeutet nicht, dass jeder Antragsteller diesen Kreditrahmen erhält. Der tatsächlich eingeräumte Verfügungsrahmen wird vom Kartenanbieter individuell festgelegt.
Kann ich meine Kreditkarte sofort nach der Genehmigung verwenden?
Das hängt vom Anbieter ab. Wird die Karte nach erfolgreichem Antrag digital bereitgestellt, kann eine Nutzung gegebenenfalls bereits vor Eintreffen der physischen Karte möglich sein. Bei anderen Angeboten müssen Sie zunächst auf Zustellung und Aktivierung warten.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.