Cashback-Kreditkarte
Mit Kartenzahlungen Geld, Punkte oder Guthaben zurückerhalten
Cashback-Kreditkarte
Mit Kartenzahlungen Geld, Punkte oder Guthaben zurückerhalten
 Cashback und Kosten vergleichen
- Bonusmodelle auf einen Blick prüfen
- Passende Kredikarten-Angebote entdecken
Cashback bei Kreditkarten: Darauf kommt es an
Eine Cashback-Kreditkarte belohnt bestimmte Kartenumsätze mit einer Rückvergütung. Je nach Angebot erhalten Karteninhaber einen prozentualen Geldbetrag, Punkte, Einkaufsguthaben oder einen Bonus, der beispielsweise investiert wird.
Eine Kreditkarte mit Cashback lohnt sich jedoch nicht automatisch: Entscheidend ist, wie hoch die tatsächliche Rückvergütung nach Kartenkosten, Umsatzgrenzen und Teilnahmebedingungen ausfällt.
Das Wichtigste zur Cashback-Kreditkarte im Überblick
Cashback-Kreditkarten vergüten einen Teil bestimmter Kartenumsätze in Form von Geld, Guthaben, Punkten oder anderen Bonusmodellen.
Die Cashback-Rate kann für alle berechtigten Umsätze gelten oder auf bestimmte Händler und Aktionen beschränkt sein.
Häufig gelten Umsatzgrenzen, monatliche Höchstbeträge oder Ausschlüsse für bestimmte Transaktionen.
Eine hohe Cashback-Rate allein macht noch nicht die beste Cashback-Kreditkarte aus: Jahresgebühr, Sollzinsen und weitere Kartenkosten gehören ebenfalls in die Rechnung.
Was ist eine Cashback-Kreditkarte?
Bei einer Kreditkarte mit Cashback erhalten Karteninhaber für bestimmte Zahlungen einen Teil des Umsatzes zurück. Wie diese Rückvergütung aussieht, hängt vom Kartenprogramm ab.
Das klassische Modell ist einfach: Ein bestimmter Prozentsatz des berechtigten Kartenumsatzes wird als Geldbetrag oder Guthaben zurückerstattet. Daneben gibt es Programme, die Punkte statt Euro gutschreiben oder den errechneten Bonus anderweitig verwenden.
Aktuelle Kartenangebote zeigen diese Unterschiede deutlich. Die Amazon Visa schreibt beispielsweise Amazon Punkte gut, die einem prozentualen Gegenwert des Kartenumsatzes entsprechen. Trade Republic bezeichnet sein Modell als „Saveback“ und investiert die Rückvergütung in einen Sparplan. Bei der PAYBACK American Express entstehen dagegen PAYBACK Punkte.
Gut zu wissen
Bei einem Cashback-Kreditkarten-Vergleich lohnt es sich, nicht nur auf die beworbene Prozentzahl zu schauen.
Mit FINANZCHECK Cashback-Kreditkarten vergleichen
Beim Vergleich von Cashback-Kreditkarten lohnt es sich, Rückvergütung und Kartenkosten gemeinsam zu betrachten. Auf FINANZCHECK können Sie ausgewählte Angebote anhand wichtiger Konditionen und Bonusmodelle miteinander vergleichen.
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über die dargestellten Kreditkarten und deren wichtigste Konditionen.
Schritt 2: Kosten und Cashback-Modelle vergleichen
Prüfen Sie unter anderem Jahresgebühr, Cashback-Rate, Bonusmodell, Rückzahlungsart und weitere Kartenkosten. Entscheidend ist, welches Angebot zu Ihrem persönlichen Nutzungsverhalten passt.
Schritt 3: Zum Anbieter wechseln und Antrag stellen
Haben Sie eine passende Kreditkarte gefunden, gelangen Sie über „Zum Anbieter“ direkt zur Website des jeweiligen Kreditkartenanbieters. Dort erfolgt der Antrag sowie die weitere Prüfung und Abwicklung.

Jetzt Cashback-Kreditkarten vergleichen
Verschaffen Sie sich auf FINANZCHECK.de einen Überblick über ausgewählte Kreditkarten und vergleichen Sie wichtige Konditionen, Leistungen und Bonusmodelle.
Cashback ist nicht gleich Cashback
Für die Auswahl ist zunächst entscheidend, was Sie mit Ihrer Kartenzahlung tatsächlich erhalten.
| Bonusmodell | Was erhalten Sie? | Typisches Merkmal |
|---|---|---|
Klassisches Cashback | Geld oder Kartengutschrift | Rückvergütung kann frei verwendbar sein |
Einkaufsguthaben/Punkte | Punkte mit definiertem Gegenwert | Verwendung häufig an Anbieter oder Programm gekoppelt |
Bonuspunkte |
Punkte eines Bonusprogramms |
verschiedene Einlösemöglichkeiten möglich |
Saveback |
Rückvergütung wird investiert |
Voraussetzungen und Anlagerisiko beachten |
Gut zu wissen
Diese Unterschiede erschweren auch die Suche nach der besten Kreditkarte mit Cashback. Ein frei verfügbarer Euro ist nicht automatisch mit einem Euro Einkaufsguthaben, einem Bonuspunkt oder einem investierten Saveback-Betrag gleichzusetzen.
Wie viel Cashback können Sie mit einer Kreditkarte erhalten?
Die Höhe hängt von drei Faktoren ab: Cashback-Rate, anrechenbarer Kartenumsatz und Obergrenze des Programms.
Ein einfaches Rechenbeispiel zeigt das Prinzip:
Bei 1 Prozent Cashback und 1.000 Euro vollständig anrechenbarem Monatsumsatz entstehen rechnerisch 10 Euro Rückvergütung. Über zwölf Monate wären das 120 Euro.
| Monatlicher berechtigter Umsatz | Cashback-Rate | Cashback pro Monat | Cashback pro Jahr |
|---|---|---|---|
500 € | 1 % | 5 € | 60 € |
1.000 € | 1 % | 10 € | 120 € |
1.500 € | 1 % | 15 € | 180 € |
Hinweis: Es handelt sich um eine vereinfachte Modellrechnung. In der Praxis können bestimmte Umsätze ausgeschlossen sein und Höchstgrenzen gelten. Kartenkosten müssten ebenfalls vom errechneten Vorteil abgezogen werden.
Wann lohnt sich eine Kreditkarte mit Cashback?
Cashback kann besonders interessant sein, wenn Sie ohnehin regelmäßig per Karte bezahlen und dafür keine zusätzlichen Ausgaben tätigen, nur um eine Rückvergütung zu erhalten.
Eine einfache Rechnung lautet:
jährlicher Cashback-Vorteil – jährliche Kartenkosten = tatsächlicher finanzieller Vorteil
Hinzu kommen gegebenenfalls weitere Gebühren. Werden offene Kreditkartenumsätze beispielsweise über eine verzinste Teilzahlung finanziert, können bereits geringe Zinskosten den Cashback-Vorteil deutlich reduzieren oder vollständig aufzehren.
Deshalb sollte Cashback immer Zusatznutzen einer ohnehin passenden Kreditkarte sein – nicht der einzige Grund für die Kartenwahl.

Cashback-Kreditkarten kostenlos vergleichen
Wie attraktiv eine Cashback-Karte ist, zeigt sich im Zusammenspiel von Rückvergütung und Kartenkonditionen. Neben der Cashback-Rate zählen Jahresgebühr, Sollzins, Bargeldkosten, Fremdwährungsentgelt und Rückzahlungsart. Informieren Sie sich auf FINANZCHECK.de über ausgewählte Kreditkarten und vergleichen Sie Kosten, Leistungen und Bonusmodelle auf einen Blick.
Beste Cashback-Kreditkarte: Welche Kriterien sind entscheidend?
Die beste Cashback-Kreditkarte lässt sich nicht pauschal bestimmen. Eine Karte mit 2 Prozent Rückvergütung kann für einen bestimmten Nutzer weniger attraktiv sein als eine Karte mit 0,5 Prozent, wenn die höhere Rate beispielsweise nur an einzelnen Tagen oder bei bestimmten Händlern gilt.
Für einen Kreditkarten-Vergleich mit Cashback sind deshalb insbesondere folgende Kriterien wichtig.

Höhe der Rückvergütung
Prüfen Sie nicht nur den maximal beworbenen Prozentsatz, sondern die reguläre Cashback-Rate für Ihre typischen Einkäufe.

Jahres- und Kartengebühren
Eine kostenpflichtige Karte muss zunächst genügend Cashback erwirtschaften, um ihre eigenen laufenden Kosten auszugleichen.

Begrenzung des anrechenbaren Umsatzes
Manche Programme deckeln entweder den Kartenumsatz, für den Cashback entsteht, oder die maximale Rückvergütung pro Monat beziehungsweise Jahr.

Rückzahlungsart und Sollzins
Bei Kreditkarten mit Teilzahlungsfunktion ist dieser Punkt besonders wichtig. Wer beispielsweise 10 Euro Cashback erhält, gleichzeitig aber höhere Kreditzinsen zahlt, erzielt unter dem Strich keinen finanziellen Vorteil.

Ausgeschlossene Umsätze
Bargeldabhebungen, Überweisungen, Glücksspiel, Finanztransaktionen oder andere bargeldähnliche Umsätze können vom Cashback ausgeschlossen sein. Die jeweiligen Bedingungen des Anbieters sind maßgeblich.

Art der Rückvergütung
Geld, Punkte, Händlerguthaben und investierter Saveback haben unterschiedliche Eigenschaften. Entscheidend ist, ob Sie die jeweilige Vergütung tatsächlich sinnvoll nutzen können.
Cashback, Punkte oder Saveback: Beispiele im Vergleich
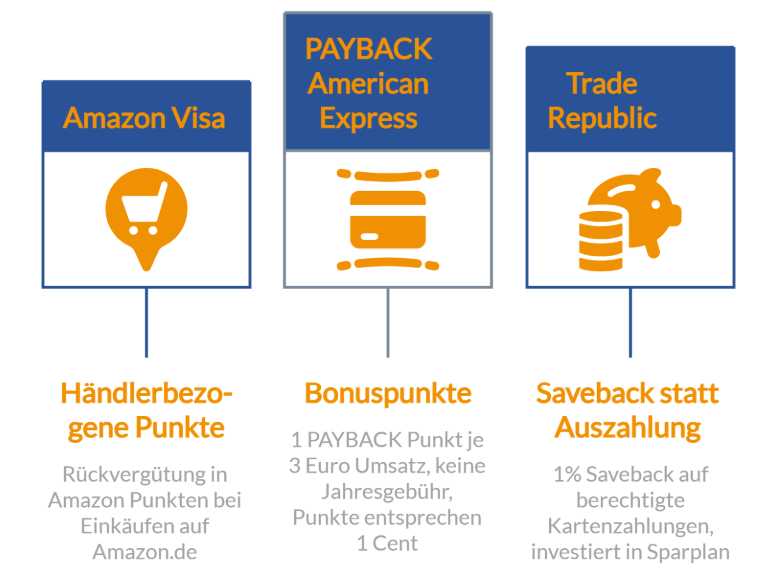
Die Unterschiede lassen sich anhand aktueller Modelle gut erkennen:
Amazon Visa: Händlerbezogene Punkte
Die Rückvergütung erfolgt in Amazon Punkten. Besonders hoch ist die reguläre Sammelrate bei Einkäufen direkt bei Amazon.de.
PAYBACK American Express: Bonuspunkte
Die PAYBACK American Express kostet derzeit dauerhaft kein Jahresentgelt. Für berechtigte Kartenumsätze gibt es 1 PAYBACK Punkt je 3 Euro Umsatz, wobei Tankstellenumsätze ausgenommen sind. Bei PAYBACK-Partnern können zusätzlich die regulären Programmpunkte gesammelt werden.
PAYBACK Punkte entsprechen in der Regel einem Gegenwert von einem Cent pro Punkt. Damit handelt es sich eher um ein Bonuspunkte- als um ein klassisches Cashback-Modell.
Trade Republic: Saveback statt Auszahlung
Bei der Trade-Republic-Karte werden aktuell 1 Prozent berechtigter Kartenzahlungen als Saveback in einen ausgewählten Sparplan investiert. Voraussetzung ist unter anderem, dass monatlich mindestens 50 Euro über qualifizierende Sparpläne investiert werden. Beim klassischen Saveback auf Zahlungen aus Cash-Guthaben beträgt die maximale Rückvergütung derzeit 15 Euro monatlich.
Wichtig
Die Trade-Republic-Karte ist eine Visa-Debitkarte und keine klassische Kreditkarte. Sie eignet sich deshalb als Beispiel dafür, dass Cashback-ähnliche Modelle auch außerhalb klassischer Kreditkarten angeboten werden.
Welches Cashback-Modell passt zu wem?
| Nutzungsverhalten | Darauf kommt es besonders an |
|---|---|
Viele Einkäufe bei einem bestimmten Händler
| Händlerbezogene Cashback- oder Punkteprogramme |
Breiter Alltagsumsatz | reguläre Cashback-Rate außerhalb einzelner Partner |
Nutzung eines Bonusprogramms | Wert und Einlösemöglichkeiten der Punkte |
Regelmäßiges Investieren | Saveback-Modelle können interessant sein |
Hohe Kartenumsätze | Cashback-Limits und Umsatzobergrenzen prüfen |
Häufige Auslandsnutzung | Fremdwährungs- und Auslandskosten berücksichtigen |
Tipp
Gerade bei hohen Kartenumsätzen lohnt sich ein Blick auf Obergrenzen. Eine hohe Prozentangabe bringt wenig, wenn nur ein kleiner Teil der monatlichen Ausgaben für die Rückvergütung berücksichtigt wird.

Passende Cashback-Kreditkarte finden
Prüfen Sie ausgewählte Kreditkarten-Angebote nach Cashback, Gebühren und Leistungen und wechseln Sie bei Interesse direkt zum jeweiligen Anbieter.
Welche Kosten können den Cashback-Vorteil aufzehren?
Eine Cashback-Kreditkarte kann einen finanziellen Vorteil bringen – aber nur, wenn die Kosten der Karte niedriger bleiben als der tatsächlich nutzbare Bonus.
Besonders relevant sind:
Jahresgebühren: Sie reduzieren den jährlichen Netto-Vorteil unmittelbar.
Sollzinsen: Bei einer verzinsten Teilzahlung können sie deutlich höher ausfallen als die Cashback-Rate.
Fremdwährungsgebühren: Wer häufig außerhalb des Euroraums bezahlt, sollte diese Kosten in den Vergleich einbeziehen.
Bargeldgebühren: Cashback gilt häufig nicht für Abhebungen, während gleichzeitig Gebühren entstehen können.
Zusatzprogramme: Eine erhöhte Cashback- oder Punktequote kann an eine kostenpflichtige Zusatzoption gebunden sein.
Wichtig
Kreditkarte mit Cashback sollte auch ohne die Rückvergütung hinsichtlich ihrer grundlegenden Konditionen zum eigenen Bedarf passen.
Vorteile und Nachteile von Cashback-Kreditkarten
| Vorteile | Nachteile |
|---|---|
Rückvergütung für ohnehin geplante Kartenzahlungen | Nicht jeder Umsatz ist cashbackberechtigt |
Je nach Karte Geld, Punkte oder Guthaben | Programme können Obergrenzen haben |
Teilweise keine Jahresgebühr | Weitere Kartengebühren können entstehen |
Zusätzliche Aktionen und Boni möglich | Aktionsraten gelten häufig nur zeitweise |
Vorteil kann mit Kartenumsatz steigen | Hoher Umsatz sollte nicht zum Selbstzweck werden |
Unterschiedliche Bonusmodelle verfügbar | Punkte oder Guthaben sind nicht mit Bargeld gleichzusetzen |
Cashback immer nach dem Netto-Vorteil beurteilen
Eine Cashback-Kreditkarte kann alltägliche Kartenzahlungen mit einer Rückvergütung verbinden. Ob daraus tatsächlich ein finanzieller Vorteil entsteht, hängt jedoch von mehr ab als vom beworbenen Cashback-Prozentsatz.
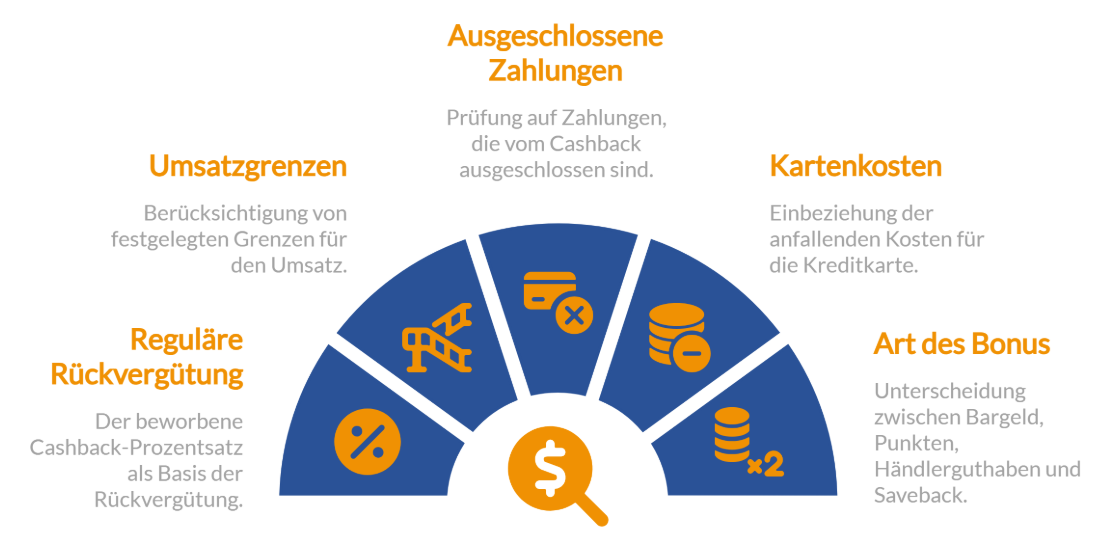
Wer die beste Kreditkarte mit Cashback für den eigenen Bedarf sucht, sollte deshalb die reguläre Rückvergütung, Umsatzgrenzen, ausgeschlossene Zahlungen und Kartenkosten gemeinsam betrachten. Ebenso wichtig ist die Art des Bonus: Bargeld, Punkte, Händlerguthaben und Saveback sind wirtschaftlich nicht automatisch gleichwertig.
Ein Cashback-Kreditkarten-Vergleich hilft dabei, diese Faktoren zusammenzuführen und eine Karte auszuwählen, deren Bonusmodell und übrige Konditionen zum eigenen Zahlungsverhalten passen.
Häufige Fragen zur Cashback-Kreditkarte
Muss Cashback aus einer Kreditkarte versteuert werden?
Ob eine Rückvergütung steuerlich relevant ist, hängt von ihrer konkreten Ausgestaltung und dem individuellen Sachverhalt ab. Klassische Preisnachlässe beziehungsweise Rückvergütungen auf private Einkäufe sind anders zu beurteilen als beispielsweise Prämien mit eigenständigem Einkommenscharakter. Bei größeren oder ungewöhnlichen Bonuszahlungen sollte die individuelle steuerliche Behandlung geprüft werden.
Erhalte ich Cashback auch für Bargeldabhebungen?
In der Regel sollten Sie nicht davon ausgehen. Welche Umsätze cashbackberechtigt sind, bestimmt das jeweilige Programm. Bei Trade Republic sind beispielsweise Geldautomatenabhebungen ausdrücklich vom Saveback ausgeschlossen.
Wird Cashback bei einer Rückerstattung wieder abgezogen?
Cashback-Programme können Gutschriften korrigieren, wenn der zugrunde liegende Kartenumsatz storniert oder erstattet wird. Die konkrete Abrechnung richtet sich nach den Bedingungen des jeweiligen Anbieters.
Kann ich mehrere Cashback-Programme gleichzeitig nutzen?
Das kann möglich sein. Beispielsweise können bei der PAYBACK American Express bei einem PAYBACK-Partner reguläre PAYBACK Punkte für den Einkauf und zusätzlich Punkte für den Kreditkartenumsatz entstehen. Voraussetzung ist, dass die jeweiligen Programmbedingungen erfüllt werden.
Ist eine Cashback-Kreditkarte besser als eine Kreditkarte mit Meilen?
Nicht grundsätzlich. Cashback beziehungsweise Punkte bieten häufig einen unmittelbareren finanziellen Gegenwert, während Meilenprogramme insbesondere für bestimmte Reiseprämien interessant sein können. Entscheidend sind persönliche Nutzung, Kartenkosten und die tatsächlichen Einlösemöglichkeiten.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.