Kreditkarte für Studenten
Kreditkarten fürs Studium nach Kosten, Voraussetzungen und Leistungen vergleichen.
Kreditkarte für Studenten
Kreditkarten fürs Studium nach Kosten, Voraussetzungen und Leistungen vergleichen.
 Kostenlose Kreditkarten und Gebühren prüfen
- Kartenarten und Voraussetzungen vergleichen
- Auslandseinsatz und Rückzahlung beachten
Kreditkarte für Studenten: Passende Kreditkarten fürs Studium vergleichen
Eine Kreditkarte für Studenten kann beim Online-Einkauf, auf Reisen oder während eines Auslandssemesters praktisch sein. Ein hohes oder festes Einkommen ist nicht bei jedem Angebot zwingende Voraussetzung.
Entscheidend sind die Bedingungen des Kartenanbieters und die individuelle Bonität. Neben der Jahresgebühr sollten Studierende insbesondere Auslandskosten, Bargeldgebühren und die Art der Abrechnung vergleichen.
Auch Studierende ohne regelmäßiges Einkommen können grundsätzlich eine Kreditkarte erhalten.
Ob eine Karte ausgegeben und welcher Kreditrahmen eingeräumt wird, entscheidet der jeweilige Anbieter nach seinen Vergabekriterien.
Eine Studenten Kreditkarte muss kein spezielles Studentenprodukt sein: Auch reguläre Kartenangebote können infrage kommen.
Kostenlose Kreditkarten können ohne Jahresgebühr auskommen, dennoch können beispielsweise Gebühren für Bargeld oder Sollzinsen entstehen.
Für Reisen und Auslandssemester lohnt es sich, zusätzlich auf Fremdwährungsgebühren und den Kartentyp zu achten.
Welche Kreditkarte eignet sich für Studenten?
Die passende Kreditkarte als Student hängt stärker vom persönlichen Nutzungsverhalten als vom Studentenstatus ab. Wer die Karte hauptsächlich für Online-Einkäufe oder alltägliche Zahlungen benötigt, stellt andere Anforderungen als jemand, der mehrere Monate im Ausland studiert oder regelmäßig reist.
Vor dem Vergleich helfen deshalb drei Fragen:
Wofür benötige ich die Karte?
Geht es hauptsächlich um Online-Zahlungen, Reisen, Bargeld oder beispielsweise Mietwagenbuchungen?
Welche Kosten möchte ich vermeiden?
Neben der Jahresgebühr können vor allem Bargeld-, Fremdwährungs- und Finanzierungskosten relevant sein.
Wie möchte ich meine Ausgaben abrechnen?
Soll das Geld unmittelbar vom Konto abgehen, monatlich vollständig abgerechnet werden oder soll eine Teilzahlung möglich sein?
Kreditkarten für Studenten vergleichen: Diese Kriterien sind wichtig
Gerade bei einem begrenzten monatlichen Budget sollten die laufenden Kosten einer Karte transparent sein.
Anhand dieser Kriterien können Studierende prüfen, welche Karte zu ihren Anforderungen passt:
| Kriterium | Darauf sollten Studenten achten |
|---|---|
Jahresgebühr | Ist die Karte dauerhaft ohne regelmäßiges Kartenentgelt erhältlich? |
Bargeld | Welche Gebühren gelten für Abhebungen in Deutschland und im Ausland? |
Fremdwährung | Entstehen zusätzliche Kosten bei Zahlungen außerhalb der Kartenwährung? |
Abrechnungsart | Werden Umsätze sofort, monatlich vollständig oder in Teilbeträgen abgerechnet? |
Sollzinsen | Welche Kosten entstehen, wenn ein offener Kreditkartensaldo nicht vollständig ausgeglichen wird? |
Kreditrahmen | Welcher individuelle Verfügungsrahmen wird eingeräumt? |
Girokonto | Ist ein bestimmtes Girokonto Voraussetzung für die Karte? |
Ausland | Eignet sich die Karte für die geplante Nutzung während Reisen oder eines Auslandssemesters? |
Kreditkarten für Studenten mit FINANZCHECK vergleichen
Welche Kreditkarte für das Studium geeignet ist, hängt insbesondere von Kartenart, Kosten, Voraussetzungen und Einsatzzweck ab. Auf FINANZCHECK können Sie sich einen Überblick über ausgewählte Kreditkartenangebote verschaffen.
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über ausgewählte Kreditkarten und deren Konditionen.
Schritt 2: Kosten und Leistungen vergleichen
Vergleichen Sie Jahresgebühren, Bargeldkosten, Auslandskonditionen, Abrechnungsart und weitere Leistungen.
Schritt 3: Zum Anbieter wechseln und Antrag stellen
Haben Sie ein interessantes Angebot gefunden, gelangen Sie direkt zur Website des jeweiligen Kartenanbieters. Dort erfolgt der Antrag. Über die Kartenvergabe und einen möglichen Kreditrahmen entscheidet der Anbieter.

Kreditkarten nach Kosten und Einsatzzweck vergleichen
Ob für den Studienalltag, Online-Einkäufe oder ein Auslandssemester: Entscheidend ist, dass die Kreditkarte zu Ihren Anforderungen und Ihrem Budget passt. Vergleichen Sie deshalb ausgewählte Angebote nach Jahresgebühr, Kartenart, Auslandskosten und weiteren Konditionen.
Kreditkarte für Studenten ohne Einkommen: Ist das möglich?
Ja, auch Studenten ohne regelmäßiges Arbeitseinkommen können grundsätzlich eine Kreditkarte erhalten. Ob ein Antrag bewilligt wird, hängt jedoch vom jeweiligen Kartenanbieter und dessen Vergabekriterien ab.
Bei klassischen Kreditkarten mit eigenem Verfügungsrahmen wird die finanzielle Situation geprüft. Dabei können beispielsweise Einkommen, bestehende Verpflichtungen und Informationen von Auskunfteien wie der SCHUFA berücksichtigt werden.
Auch BAföG, Stipendien, Unterstützung durch die Familie oder Einkünfte aus einem Nebenjob können für die finanzielle Gesamtsituation relevant sein. Ob und wie diese berücksichtigt werden, entscheidet der Kartenanbieter.
Wichtig
Ein fehlendes regelmäßiges Einkommen bedeutet nicht automatisch, dass eine Kreditkarte ausgeschlossen ist. Eine Bewilligung oder ein bestimmter Kreditrahmen ist jedoch nicht garantiert.
Welche Kartenarten kommen für Studenten infrage?
Für Studenten kommen klassische Kreditkarten, Debitkarten und Prepaidkarten infrage. Sie unterscheiden sich vor allem hinsichtlich Kreditrahmen, Abrechnung und Voraussetzungen. Welche Variante geeignet ist, hängt vom geplanten Einsatz ab.
| Kartenart | Funktionsweise | Mögliche Bedeutung für Studenten |
|---|---|---|
Klassische Kreditkarte | Umsätze werden zeitversetzt abgerechnet; je nach Modell vollständig oder in Teilbeträgen | Eigener Kreditrahmen, Bonitätsprüfung erforderlich |
Debitkarte | Umsätze werden unmittelbar beziehungsweise zeitnah dem Girokonto belastet | Ausgaben bleiben eng an das verfügbare Kontoguthaben gekoppelt |
Prepaid-Karte | Nutzung erfolgt aus zuvor aufgeladenem Guthaben | Kein Kreditrahmen; kann bei unsicherem Einkommen eine Alternative sein |
Welche Variante besser passt, hängt vom Einsatzzweck ab. Für alltägliche Zahlungen oder Online-Einkäufe kann eine Debitkarte ausreichend sein. Eine klassische Kreditkarte kann dagegen beispielsweise auf Reisen Vorteile haben.
Gut zu wissen
Prepaid-Karten begrenzen Ausgaben auf das zuvor eingezahlte Guthaben. Allerdings werden sie unter anderem bei Mietwagen- oder Hotelbuchungen nicht immer akzeptiert.
Kostenlose Kreditkarte für Studenten: Welche Gebühren können entstehen?
Ob eine Kreditkarte kostenlos für Studenten nutzbar ist, sollte nicht nur anhand der Jahresgebühr beurteilt werden. „Kostenlos“ bedeutet bei Kreditkarten häufig zunächst, dass kein regelmäßiges Kartenentgelt anfällt. Weitere Kosten können trotzdem entstehen.
Dazu gehören je nach Angebot:
Gebühren für Bargeldabhebungen,
Fremdwährungsentgelte,
Sollzinsen bei Teilzahlung,
Entgelte für bestimmte Überweisungen oder Sondertransaktionen und
Gebühren des Geldautomatenbetreibers.
Eine Studenten Kreditkarte kostenlos zu nutzen, setzt deshalb voraus, dass auch die Kosten zu Ihrem persönlichen Nutzungsverhalten passen. Wer beispielsweise häufig außerhalb des Euroraums studiert oder reist, kann mit einer Karte ohne Fremdwährungsentgelt mehr sparen als mit einer Karte, die lediglich keine Jahresgebühr verlangt.
Teilzahlung: Sollzinsen können zusätzliche Kosten verursachen
Bei Kreditkarten mit Teilzahlung wird die monatliche Abrechnung nicht vollständig ausgeglichen. Der offene Betrag wird weiterfinanziert und kann hohe Sollzinsen verursachen.
Prüfen Sie deshalb, ob eine Teilzahlung voreingestellt ist und ob sich die Kartenabrechnung vollständig begleichen lässt.

Kostenlose Kreditkarten nach Gebühren vergleichen
Eine Kreditkarte ohne Jahresgebühr ist nicht automatisch vollständig kostenlos. Auch Bargeldabhebungen, Fremdwährungszahlungen oder Teilzahlungen können zusätzliche Kosten verursachen. Vergleichen Sie deshalb ausgewählte Kreditkarten nach Gebühren, Rückzahlungsbedingungen und weiteren Leistungen.
Kreditkarte oder Debitkarte für Studenten?
Viele Girokonten werden heute mit einer Debitkarte von Visa oder Mastercard angeboten. Für Studierende kann das praktisch sein: Die Ausgaben werden zeitnah vom Konto abgebucht und es entsteht durch die Karte selbst kein separater Kreditrahmen.
Eine Debitkarte ersetzt eine klassische Kreditkarte jedoch nicht in jeder Situation. Die Verbraucherzentralen weisen darauf hin, dass Kreditkarten im Ausland häufiger akzeptiert werden als Debitkarten. Insbesondere bei Hotels oder Mietwagen kann eine klassische Kreditkarte für die Hinterlegung einer Kaution relevant sein. Wer ein Auslandssemester plant, sollte deshalb vor der Kartenwahl überlegen, welche Buchungen vor Ort anstehen.
Kreditkarte fürs Auslandssemester: Welche Kosten sind wichtig?
Ein Auslandssemester verändert die Anforderungen an eine Kreditkarte für Studenten erheblich. Innerhalb des Euroraums spielen Fremdwährungsentgelte für Euro-Zahlungen keine Rolle. Außerhalb des Euroraums können sie dagegen bei jeder Kartenzahlung relevant werden.
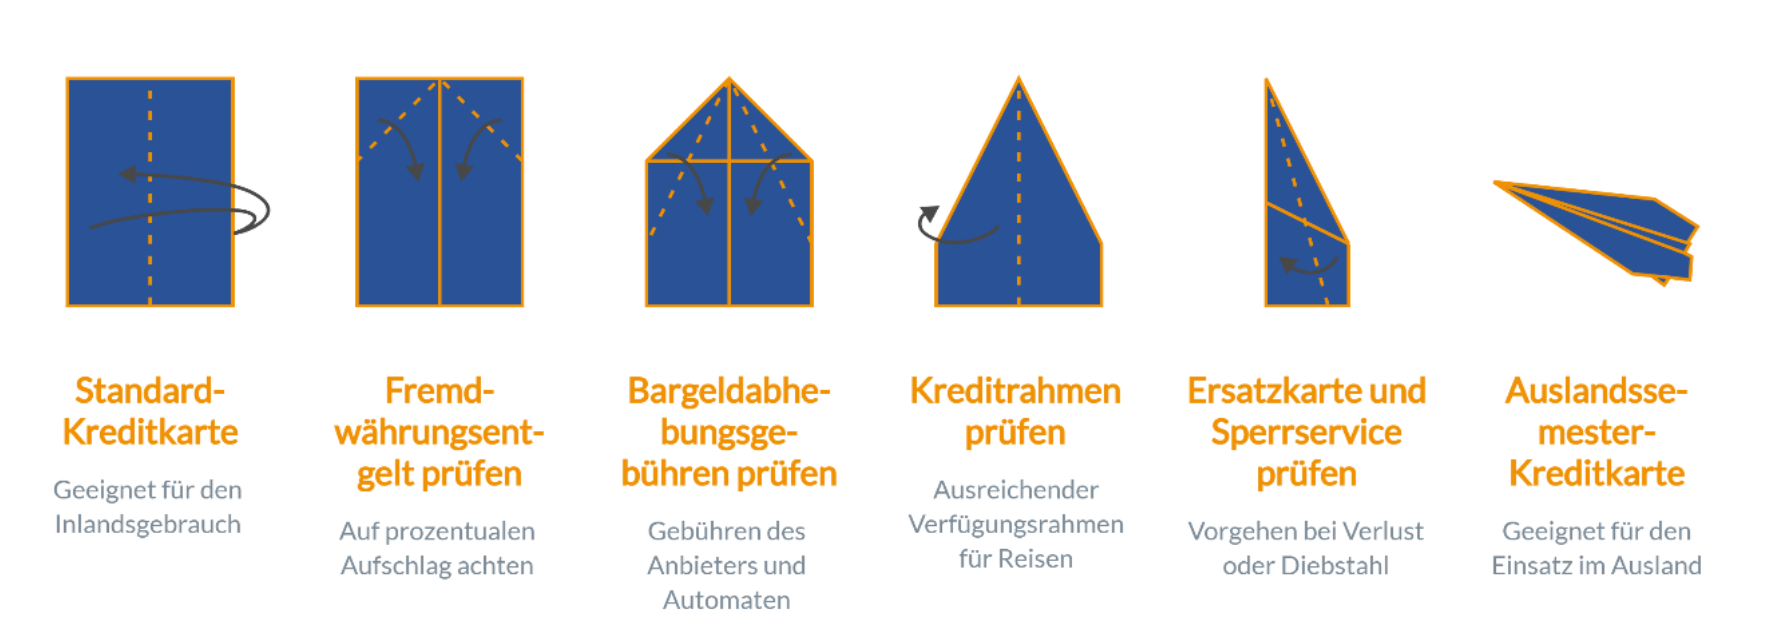
Besonders wichtig sind dann:
Fremdwährungsentgelt
Prüfen Sie, ob der Anbieter für Zahlungen in anderen Währungen einen prozentualen Aufschlag berechnet.
Bargeldabhebungen:
Entscheidend ist, ob der Kartenanbieter Gebühren verlangt. Zusätzlich können ausländische Automatenbetreiber eigene Entgelte berechnen.
Kreditrahmen:
Für Reisen, Hotels oder Mietwagen kann ein ausreichender Verfügungsrahmen wichtig sein.
Ersatzkarte und Sperrservice:
Prüfen Sie, wie Sie bei Verlust oder Diebstahl vorgehen und wie eine Ersatzkarte bereitgestellt werden kann.
Tipp
Wer längere Zeit im Ausland bleibt, kann zudem überlegen, eine zweite unabhängige Karte als Reserve mitzunehmen.
Welche Kreditkarte für Studenten passt zu welchem Bedarf?
Welches Modell die beste Kreditkarte für Studenten ist, hängt vom individuellen Nutzungsverhalten ab.
Prüfen Sie zunächst, in welchen Alltagssituationen und welchen besonderen Kontexten Sie die Kreditkarte vor allem verwenden möchten:

Bei unregelmäßigem Einkommen
Wichtig sind transparente Kosten und eine Abrechnung, bei der Sie Ihre Ausgaben jederzeit im Blick behalten. Wird keine klassische Kreditkarte bewilligt, können Debit- oder Prepaid-Karten Alternativen sein.

Für den Studienalltag
Eine Karte ohne Jahresgebühr und mit übersichtlicher Abrechnung kann ausreichen, wenn Sie hauptsächlich online und im Alltag bezahlen.

Für Reisen und Mietwagen
Eine klassische Kreditkarte mit ausreichendem Verfügungsrahmen kann gegenüber Debit- oder Prepaid-Karten Vorteile haben.

Für das Auslandssemester
Niedrige Kosten für Fremdwährungen und Bargeld sowie eine breite Akzeptanz werden wichtiger.
Studentenkreditkarte oder normale Kreditkarte?
Die Bezeichnung „Studentenkreditkarte“ ist kein eigener Kartentyp. Anbieter können spezielle Konditionen für Studierende anbieten. Trotzdem lohnt sich der Vergleich mit regulären Kreditkarten.
Ein Studentenangebot ist nicht automatisch günstiger. Entscheidend bleiben:
Jahresgebühr,
Kosten für Bargeld und Fremdwährungen,
Rückzahlungsbedingungen,
Kreditrahmen und
tatsächlich benötigte Zusatzleistungen.
Studierende sollten deshalb nicht nur nach Karten suchen, auf denen ausdrücklich „Student“ steht.

Studentenkreditkarten mit regulären Kreditkarten vergleichen
Eine spezielle Studentenkreditkarte ist nicht automatisch günstiger als ein reguläres Kartenangebot. Entscheidend sind die Voraussetzungen, laufenden Kosten und enthaltenen Leistungen. Vergleichen Sie deshalb ausgewählte Kreditkarten nach Jahresgebühr, Rückzahlungsbedingungen, Auslandskosten und weiteren Konditionen.
Bei Kreditkarten für Studenten zählen Kosten und Einsatzzweck
Eine Kreditkarte für Studenten muss weder teuer noch zwingend ein spezielles Studentenprodukt sein. Auch ohne regelmäßiges Arbeitseinkommen kann eine Kreditkarte grundsätzlich erhältlich sein; über die Kartenvergabe und den Kreditrahmen entscheidet jedoch der jeweilige Anbieter. Vergleichen Sie deshalb Kartenart, Jahresgebühr, Bargeld- und Auslandskosten sowie die Rückzahlungsbedingungen.
So finden Sie eine Kreditkarte, die zum Studienalltag passt – unabhängig davon, ob Sie sie für Online-Einkäufe, Reisen oder das nächste Auslandssemester benötigen.
Häufige Fragen zur Kreditkarte für Studenten
Muss ich für eine Studenten Kreditkarte eine Immatrikulationsbescheinigung vorlegen?
Das hängt vom Angebot ab. Bei einer regulären Kreditkarte ist der Studentenstatus grundsätzlich nicht das entscheidende Produktmerkmal. Bei speziellen Studentenangeboten kann dagegen ein Nachweis des Studiums verlangt werden.
Kann ich meine Kreditkarte nach dem Studium behalten?
Bei einer regulären Kreditkarte grundsätzlich entsprechend den Vertragsbedingungen. Bei speziellen Studentenprodukten können sich nach Studienende Konditionen oder Voraussetzungen ändern. Prüfen Sie deshalb, ob Vergünstigungen zeitlich oder an den Studentenstatus gebunden sind.
Wie hoch ist der Kreditrahmen für Studenten?
Es gibt keinen allgemeinen Kreditrahmen für Studierende. Der Kartenanbieter legt den Verfügungsrahmen anhand seiner Vergabekriterien individuell fest und kann ihn später entsprechend den Vertragsbedingungen anpassen.
Ist eine Prepaid-Kreditkarte für Studenten besser?
Nicht grundsätzlich. Eine Prepaid-Karte verhindert einen Kreditkartensaldo, weil nur vorhandenes Guthaben ausgegeben werden kann. Dafür kann sie beispielsweise bei bestimmten Hotel- und Mietwagenbuchungen weniger geeignet sein. Entscheidend ist der geplante Einsatzzweck.
Kann ich als Student mehrere Kreditkarten haben?
Grundsätzlich können Volljährige mehrere Kartenverträge besitzen, sofern die jeweiligen Anbieter ihre Anträge annehmen. Ob mehrere Karten sinnvoll sind, hängt vom Bedarf ab. Gerade bei mehreren Karten sollten Kosten, Abrechnungen und offene Beträge übersichtlich bleiben.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.