Kreditkarten mit Partnerkarte
Kosten, Kreditrahmen und Leistungen von Haupt- und Zusatzkarten vergleichen.
Kreditkarten mit Partnerkarte
Kosten, Kreditrahmen und Leistungen von Haupt- und Zusatzkarten vergleichen.
 Kosten für Haupt- und Partnerkarte prüfen
- Gemeinsamen Kreditrahmen und Haftung beachten
- Zusatzleistungen und Abrechnung vergleichen
Kreditkarten mit Partnerkarte: Hauptkarte und zusätzliche Karte gemeinsam nutzen
Mit einer Kreditkarte mit Partnerkarte können zwei Personen jeweils eine eigene Karte nutzen, während die Umsätze über ein gemeinsames Kartenkonto abgerechnet werden. Das kann gemeinsame Ausgaben vereinfachen und je nach Angebot zusätzliche Vorteile bieten.
Entscheidend sind jedoch die Gesamtkosten für beide Karten, der verfügbare Kreditrahmen, die Haftung und mögliche Zusatzleistungen.
Das Wichtigste zur Kreditkarten mit Partnerkarte
Eine Partnerkarte ist eine zusätzliche Kreditkarte für eine weitere berechtigte Person.
Haupt- und Partnerkarte sind in der Regel mit demselben Kartenkonto verbunden.
Je nach Anbieter kann die Partnerkarte kostenlos oder kostenpflichtig sein.
Kreditrahmen, Abrechnung und Zusatzleistungen können sich je nach Kartenmodell unterscheiden.
Die Haftung für Umsätze der Partnerkarte richtet sich nach den Vertragsbedingungen.
Was ist eine Partnerkarte bei einer Kreditkarte?
Eine Partnerkarte ist eine zusätzliche Kreditkarte, die zu einer bestehenden Hauptkarte ausgegeben wird. Sie lautet auf den Namen einer weiteren berechtigten Person und kann von dieser eigenständig zum Bezahlen genutzt werden. Die Umsätze werden über das verbundene Kartenkonto abgerechnet.
Typische Nutzer sind beispielsweise Ehe- und Lebenspartner. Je nach Kartenangebot können Zusatzkarten aber auch für andere berechtigte Personen vorgesehen sein. Der praktische Unterschied zu zwei vollständig getrennten Kreditkarten liegt vor allem in der gemeinsamen Kartenbeziehung: Haupt- und Partnerkarte sind mit demselben Kartenkonto beziehungsweise Kartenvertrag verbunden.
Wichtig
Die Umsätze der Partnerkarte fließen entsprechend den Bedingungen des Anbieters in die Abrechnung des Kartenkontos ein.
Kreditkarten mit Partnerkarte vergleichen: Worauf sollten Sie achten?
Wer eine Kreditkarte für Partner sucht, sollte nicht nur die Konditionen der Hauptkarte betrachten. Eine günstige Hauptkarte kann als Kartenpaket deutlich teurer werden, wenn für die zweite Karte ein hohes Entgelt anfällt.
| Kriterium | Darauf sollten Sie achten |
|---|---|
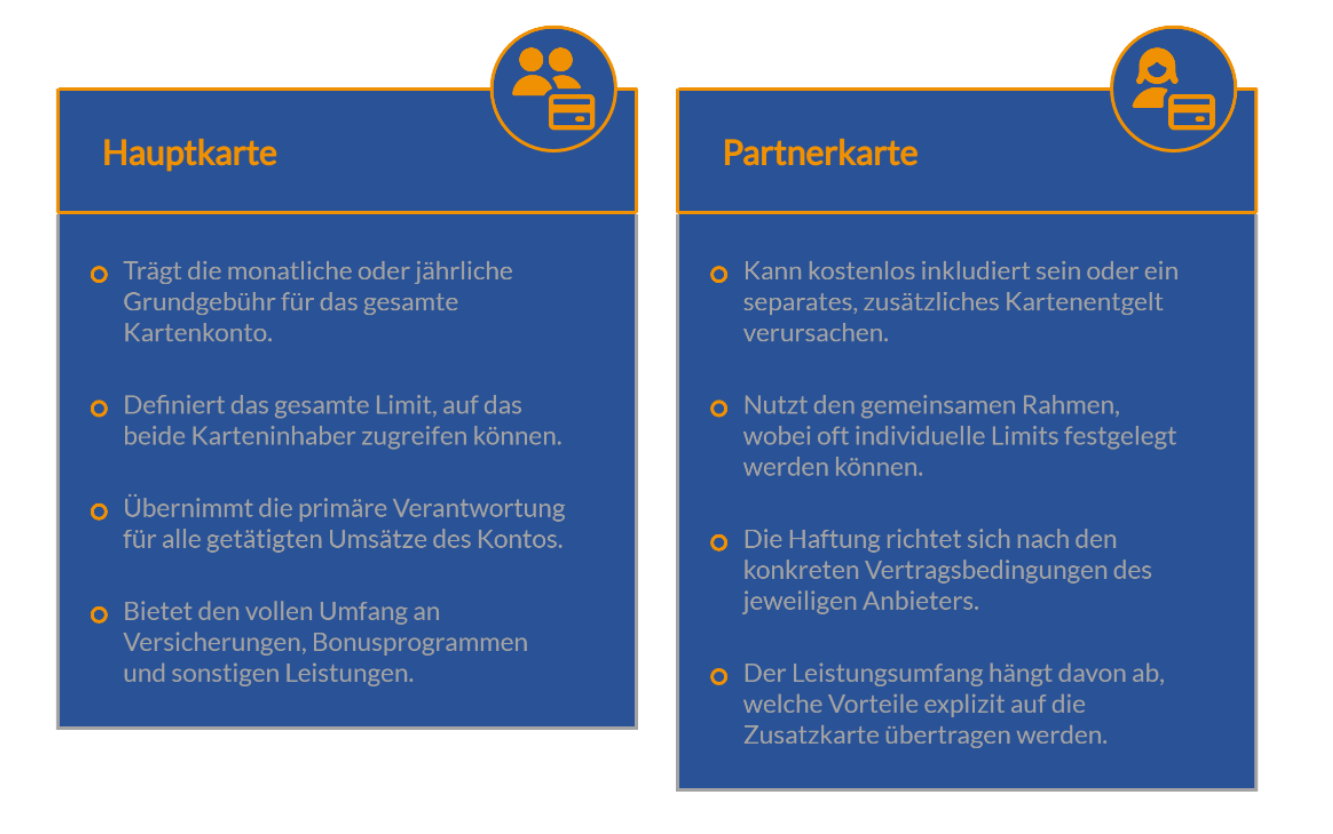
Kosten der Hauptkarte | Welche monatliche oder jährliche Grundgebühr fällt an? |
Kosten der Partnerkarte | Ist mindestens eine Zusatzkarte kostenlos oder entsteht ein separates Kartenentgelt? |
Verfügungsrahmen | Nutzen beide Karten einen gemeinsamen Rahmen und lassen sich individuelle Limits festlegen? |
Abrechnung | Wie werden die Umsätze von Haupt- und Partnerkarte dargestellt und abgerechnet? |
Haftung | Wer haftet nach den konkreten Vertragsbedingungen für Umsätze der Partnerkarte? |
Zusatzleistungen | Welche Versicherungen, Bonusprogramme oder sonstigen Leistungen gelten auch für die Partnerkarte? |
Bargeld und Ausland | Gelten für beide Karten dieselben Gebühren für Bargeld und Fremdwährungen? |
Anzahl der Karten | Wie viele Partner- beziehungsweise Zusatzkarten können beantragt werden? |
Wie kann ich eine Partnerkarte beantragen?
Bei vielen Anbietern wird eine Partnerkarte über den bestehenden Hauptkartenvertrag beantragt.
Welche Angaben erforderlich sind und welche Voraussetzungen die zweite Person erfüllen muss, hängt vom Kartenanbieter ab. Auch Mindestalter und mögliche Identitätsprüfungen können sich unterscheiden.
Wer noch keine Hauptkarte besitzt, sollte deshalb bereits beim Kreditkartenvergleich prüfen, ob die gewünschte Partnerkarte angeboten wird.
Kreditkarten mit Partnerkarte bei FINANZCHECK vergleichen
Wer eine Kreditkarte mit Partnerkarte sucht, sollte nicht nur die Hauptkarte betrachten. Auch mögliche Zusatzkartenkosten, der gemeinsame Verfügungsrahmen und weitere Leistungen sind entscheidend.
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über ausgewählte Kreditkarten und deren Konditionen.
Schritt 2: Hauptkarte und Zusatzleistungen prüfen
Vergleichen Sie Kartenkosten, Kreditrahmen, Abrechnung und weitere Leistungen. Prüfen Sie beim jeweiligen Angebot, ob und zu welchen Bedingungen eine Partnerkarte erhältlich ist.
Schritt 3: Zum Anbieter wechseln und Antrag stellen
Haben Sie ein interessantes Angebot gefunden, gelangen Sie direkt zur Website des Kartenanbieters. Dort erfolgt der Antrag. Ob und wie eine Partnerkarte beantragt werden kann, richtet sich nach den Bedingungen des Anbieters.

Haupt- und Partnerkarte gemeinsam vergleichen
Bei Kreditkarten mit Partnerkarte sollten nicht nur die Kosten der Hauptkarte, sondern auch die Konditionen für die Zusatzkarte berücksichtigt werden. Vergleichen Sie ausgewählte Kreditkarten nach Jahresgebühr, Kreditrahmen und weiteren Leistungen und prüfen Sie, welche Möglichkeiten für eine Partnerkarte bestehen.
Wie funktioniert eine Kreditkarte mit Partnerkarte?
Nach der Ausstellung erhält der Partner eine eigene Karte auf seinen Namen. Die konkrete technische und vertragliche Ausgestaltung richtet sich nach dem Kartenanbieter.
Im Alltag bedeutet das: Beide Personen müssen nicht dieselbe physische Karte verwenden. Jeder berechtigte Karteninhaber nutzt seine eigene Karte. Die Umsätze laufen jedoch über das verbundene Kartenkonto. Bei American Express werden beispielsweise die Belastungen der Zusatzkarten in die monatliche Abrechnung des Hauptkarteninhabers aufgenommen. Die Umsätze können vom Hauptkarteninhaber zudem über die App eingesehen werden.
Damit kann eine Partnerkarte insbesondere für Haushalte praktisch sein, die regelmäßig gemeinsame Ausgaben über ein Kartenkonto bezahlen möchten.
Teilen sich Haupt- und Partnerkarte den Kreditrahmen?
Bei vielen Kartenangeboten sind Haupt- und Zusatzkarte mit einem gemeinsamen Kartenkonto beziehungsweise Verfügungsrahmen verbunden.
Wie der verfügbare Betrag konkret auf beide Karten verteilt wird und ob für eine Partnerkarte ein individuelles Limit eingerichtet werden kann, hängt jedoch vom Anbieter ab.
Das ist insbesondere wichtig, wenn beide Karten regelmäßig genutzt werden. Belastet eine Person einen gemeinsam verfügbaren Kreditrahmen stark, kann dadurch auch der verbleibende Spielraum für die andere Karte sinken.
Prüfen Sie deshalb vor dem Abschluss:
ob ein gemeinsamer Kreditrahmen besteht,
ob individuelle Kartenlimits möglich sind,
wie vorgemerkte Umsätze berücksichtigt werden und
wer Änderungen am Verfügungsrahmen veranlassen kann.
Kreditkarte mit Partnerkarte kostenlos: Gibt es das?
Ja, am Markt gibt es Angebote, bei denen mindestens eine Partnerkarte ohne zusätzliches Kartenentgelt erhältlich ist. Dabei können die Geschäftsmodelle sehr unterschiedlich ausfallen.
Möglich sind beispielsweise:
eine kostenlose erste Partnerkarte,
kostenpflichtige weitere Zusatzkarten,
ein Kartenentgelt für jede Partnerkarte oder
Partnerkarten, deren Preis von der gewählten Hauptkarte abhängt.
Tipp
Für einen realitätsnahen Vergleich sollten Sie immer die Gesamtkosten aller benötigten Karten berechnen.
Nur wenn sowohl die Hauptkarte als auch die Partnerkarte ohne regelmäßiges Kartenentgelt erhältlich sind, ist das Kartenpaket in dieser Hinsicht vollständig kostenlos.
Wer haftet für die Umsätze einer Partnerkarte?
Bei einigen Anbietern ist der Hauptkarteninhaber für die Zahlung der Belastungen aller Zusatzkarten verantwortlich.
Andere Kartenverträge sehen dagegen vor, dass Haupt- und Zusatzkarteninhaber für Verbindlichkeiten aus der Nutzung der Zusatzkarte gesamtschuldnerisch haften. Deshalb ist gerade bei einer Partner Kreditkarte ein Blick in die Kartenbedingungen wichtig.
Klären Sie vor der Beantragung insbesondere...
Wer schuldet dem Kartenanbieter die mit der Partnerkarte verursachten Beträge? Diese Frage sollte unabhängig davon beantwortet werden, wie Sie Ausgaben innerhalb Ihrer Partnerschaft untereinander aufteilen.

Haftung und Vertragsbedingungen gemeinsam prüfen
Bei Partnerkarten kann sich unterscheiden, wer gegenüber dem Kartenanbieter für die Umsätze der Zusatzkarte verantwortlich ist. Prüfen Sie deshalb neben den Kosten auch Haftungsregelungen, gemeinsamen Kreditrahmen und weitere Bedingungen des Kartenpakets.
Partnerkarte oder zwei eigene Kreditkarten?
Eine Partnerkarte kann gemeinsame Ausgaben vereinfachen. Zwei eigenständige Kreditkarten bieten dagegen eine stärkere Trennung von Kartenkonten, Abrechnungen und Verfügungsrahmen. Welche Variante sinnvoller ist, hängt davon ab, wie die Finanzen organisiert werden sollen.
| Partnerkarte | Zwei separate Kreditkarten |
|---|---|
Karten sind über dasselbe Kartenkonto beziehungsweise Kartenverhältnis verbunden
| Jede Person besitzt einen eigenen Kartenvertrag beziehungsweise ein eigenes Kartenkonto |
Gemeinsame Abrechnung kann Ausgaben bündeln | Abrechnungen bleiben voneinander getrennt |
Partnerkarte kann je nach Angebot günstiger oder kostenlos sein | Jede Karte hat ihre eigene Kostenstruktur |
Verfügungsrahmen kann gemeinsam genutzt werden | Jede Person verfügt entsprechend ihrem Vertrag über einen eigenen Rahmen |
Zusatzleistungen können miteinander verbunden sein | Leistungen richten sich jeweils nach der eigenen Karte |
Welche Variante sinnvoller ist, hängt davon ab, wie stark Sie Ihre Kartenausgaben gemeinsam organisieren möchten.
| Vorteile | Zu beachten |
|---|---|
Gemeinsame Ausgaben über ein Kartenkonto | Weniger finanzielle Trennung |
Beide Personen erhalten eine eigene Karte | Gemeinsamer Kreditrahmen möglich |
Partnerkarte teilweise kostenlos erhältlich | Zusätzliche Kartenkosten möglich |
Gemeinsames Sammeln von Bonuspunkten möglich | Bonusbedingungen unterscheiden sich |
Zusatzleistungen können gemeinsam nutzbar sein | Versicherungen gelten nicht automatisch für beide |
Gemeinsame Abrechnung | Haftung muss vertraglich geprüft werden |
Gelten Versicherungen auch für die Partnerkarte?
Das hängt von der konkreten Kreditkarte und den Versicherungsbedingungen ab. Eine Partnerkarte kann zwar dieselbe Produktbezeichnung wie die Hauptkarte tragen. Daraus folgt jedoch nicht automatisch, dass der Zusatzkarteninhaber bei jeder Versicherung denselben Schutz besitzt.
Prüfen Sie insbesondere:
welche Personen versichert sind,
ob der Zusatzkarteninhaber ausdrücklich eingeschlossen ist,
ob ein Karteneinsatz erforderlich ist,
welche Versicherungssummen gelten und
ob Leistungen pro Person, Reise oder Kartenkonto begrenzt sind.
Gerade bei Premiumkarten kann dieser Punkt entscheidend dafür sein, welchen tatsächlichen Mehrwert die Partnerkarte bietet.
Welche Kreditkarte mit Partnerkarte passt zu welchem Bedarf?
Die beste Kreditkarte mit Partnerkarte hängt davon ab, wofür beide Karten genutzt werden sollen. Für gemeinsame Alltagsausgaben können niedrige Gesamtkosten und eine übersichtliche Abrechnung besonders wichtig sein.
Auf Reisen gewinnen dagegen weitere Kriterien an Bedeutung: Fremdwährungsentgelt, Bargeldkosten, Versicherungen und gegebenenfalls ein ausreichender gemeinsamer Verfügungsrahmen. Bei Premiumkarten können wiederum Zusatzleistungen für beide Karteninhaber entscheidend sein.
Wichtig
Vergleichen Sie nicht nur die Partnerkarte, sondern das gesamte Kartenpaket für beide Personen.

Partnerkarten nach Nutzung und Leistungen vergleichen
Ob für gemeinsame Alltagsausgaben, Reisen oder zusätzliche Versicherungs- und Bonusleistungen: Entscheidend ist, dass das Kartenpaket zu Ihrer gemeinsamen Nutzung passt. Vergleichen Sie deshalb ausgewählte Kreditkarten nach Kosten, Kreditrahmen, Zusatzleistungen und den Bedingungen für eine Partnerkarte.
Bei Kreditkarten mit Partnerkarte das Gesamtpaket vergleichen
Eine Kreditkarte mit Partnerkarte ermöglicht zwei Personen, jeweils eine eigene Karte innerhalb einer gemeinsamen Kartenbeziehung zu nutzen. Das kann gemeinsame Ausgaben vereinfachen und je nach Angebot zusätzliche Vorteile bieten.
Entscheidend sind jedoch die Gesamtkosten, der gemeinsame Verfügungsrahmen, die Haftung und mögliche Zusatzleistungen. Vergleichen Sie deshalb nicht nur den Preis der Partnerkarte, sondern die Konditionen für beide Karteninhaber.
Häufige Fragen zur Kreditkarte mit Partnerkarte
Muss eine Partnerkarte für meinen Ehe- oder Lebenspartner sein?
Nicht zwingend. Welche Personen eine Zusatzkarte erhalten können, bestimmt der jeweilige Kartenanbieter. Der Begriff „Partnerkarte“ bedeutet deshalb nicht automatisch, dass eine Ehe oder Lebenspartnerschaft Voraussetzung ist.
Hat eine Partnerkarte eine eigene PIN?
Partnerkarten werden als eigene Karten für den jeweiligen Zusatzkarteninhaber ausgegeben. Wie PIN und weitere Sicherheitsmerkmale bereitgestellt beziehungsweise verwaltet werden, richtet sich nach dem jeweiligen Anbieter.
Kann ich nur die Partnerkarte kündigen und die Hauptkarte behalten?
Das ist je nach Vertrag möglich. Kartenbedingungen können eine separate Beendigung der Zusatzkarte vorsehen, ohne dass deshalb automatisch der Hauptkartenvertrag endet. Prüfen Sie dazu die Kündigungsbedingungen Ihres Anbieters.
Was passiert mit der Partnerkarte, wenn die Hauptkarte gekündigt wird?
Da die Partnerkarte an die Hauptkartenbeziehung gekoppelt ist, endet bei entsprechenden Vertragsmodellen mit dem Hauptkartenvertrag auch die Zusatzkarte. Die konkrete Regelung ergibt sich aus den Kartenbedingungen.
Kann ich mehrere Partnerkarten zu einer Kreditkarte erhalten?
Das hängt vom Kartenprodukt ab. Manche Anbieter ermöglichen mehrere Zusatzkarten, andere begrenzen deren Zahl. Auch die Kosten können sich zwischen der ersten und weiteren Partnerkarten unterscheiden.
Sammeln Partnerkarten ebenfalls Punkte oder Meilen?
Das ist je nach Bonusprogramm möglich. Bei American Express können beispielsweise abhängig vom Kartenprodukt Umsätze von Haupt- und Zusatzkarten auf demselben Membership-Rewards- beziehungsweise PAYBACK-Punktekonto gesammelt werden. Andere Anbieter können Bonusprogramme anders ausgestalten.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.