Kreditkarte ohne SCHUFA
Vergleichen Sie Kartenarten, Voraussetzungen und Kosten und prüfen Sie ausgewählte Angebote und Alternativen.
Kreditkarte ohne SCHUFA
Vergleichen Sie Kartenarten, Voraussetzungen und Kosten und prüfen Sie ausgewählte Angebote und Alternativen.
 Kreditkarten und Alternativen vergleichen
- Bonitätsprüfung und Kosten prüfen
- Direkt zum jeweiligen Anbieter wechseln
Kreditkarte ohne Schufa: Welche Karten trotz ungünstiger SCHUFA möglich sind
Wer nach einer Kreditkarte ohne SCHUFA sucht, möchte häufig trotz eingeschränkter Bonität eine Karte erhalten oder eine SCHUFA-Abfrage vermeiden. Entscheidend ist dabei, welche Kartenfunktion benötigt wird: Eine klassische Kreditkarte mit eigenem Verfügungsrahmen setzt eine Kreditentscheidung voraus.
Debit- und Prepaidkarten funktionieren dagegen ohne separaten Kartenkredit und können deshalb mögliche Alternativen sein. Vergleichen Sie Kartenart, Voraussetzungen und Kosten, statt sich allein auf die Bezeichnung „ohne SCHUFA“ zu verlassen.
Das Wichtigste zur Kreditkarte ohne SCHUFA im Überblick
Kreditkarten können in den SCHUFA-Score einfließen, allerdings nur, wenn dabei ein echter Kreditrahmen zur Verfügung gestellt wird – Debit- und Prepaid-Karten zählen beim Score nicht als Kreditkarten.
Tendenziell kann sich eine Kreditkarte umso positiver auf den Score auswirken, je länger man sie besitzt.
Mehrere neue Kartenanträge innerhalb kurzer Zeit können hingegen den Score belasten – ähnlich wie bei Kreditanfragen.
Zahlungsstörungen wirken sich deutlich schwerer auf den Score aus als der reine Besitz einer Kreditkarte.
Kreditkarte ohne SCHUFA: Was bedeutet das eigentlich?
Die Bezeichnung Kreditkarte ohne SCHUFA ist nicht eindeutig. Sie kann bedeuten, dass ein Kartenanbieter keine SCHUFA-Auskunft einholt. Daraus folgt jedoch nicht automatisch, dass überhaupt keine Bonitätsprüfung stattfindet.
Eine Kreditwürdigkeitsprüfung kann neben Informationen einer Auskunftei weitere Angaben berücksichtigen. Welche Informationen ein Anbieter benötigt und welche Auskunfteien er gegebenenfalls einbezieht, richtet sich nach seinem Prüfverfahren.
Noch wichtiger ist die Kartenart
Eine klassische Kreditkarte stellt einen Verfügungsrahmen bereit. Der Kartenanbieter gewährt damit einen Kredit und muss prüfen, ob der Antragsteller seinen Zahlungsverpflichtungen voraussichtlich nachkommen kann.
Bei einer Prepaid- oder Debitkarte wird dagegen kein separater Kartenkredit bereitgestellt. Eine Karte ohne SCHUFA-Abfrage und eine Kreditkarte ohne Bonitätsprüfung sind deshalb nicht dasselbe.
Kreditkarte trotz SCHUFA: Ist das möglich?
Ob Sie eine Kreditkarte trotz SCHUFA erhalten können, lässt sich nicht pauschal beantworten. Allein die Tatsache, dass Daten bei der SCHUFA gespeichert sind, bedeutet nicht automatisch, dass ein Kartenantrag abgelehnt wird. Die SCHUFA speichert unterschiedliche Informationen zu bestehenden und vergangenen Vertragsbeziehungen sowie zum Zahlungsverhalten.
Entscheidend ist vielmehr die individuelle Kreditwürdigkeitsprüfung des jeweiligen Kartenanbieters. Dabei können unter anderem die gespeicherten Bonitätsinformationen und weitere Angaben berücksichtigt werden. Bei einer klassischen Kreditkarte entscheidet der Anbieter außerdem, ob und in welcher Höhe ein Verfügungsrahmen eingeräumt wird. Wer dagegen keinen Kreditrahmen benötigt, kann prüfen, ob eine Debit- oder Prepaidkarte für den vorgesehenen Einsatzzweck ausreicht.
Kreditkarten mit FINANZCHECK SCHUFA-neutral vergleichen
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über die dargestellten Karten und prüfen Sie zunächst, ob es sich um eine klassische Kreditkarte, Debit- oder Prepaidkarte handelt.
Schritt 2: Voraussetzungen und Kosten vergleichen
Vergleichen Sie ausgewählte Angebote nach Verfügungsrahmen, Prüfverfahren, Rückzahlung, Sollzinsen und weiteren Kosten.
Schritt 3: Zum Anbieter wechseln und Antrag stellen
Haben Sie ein interessantes Angebot gefunden, gelangen Sie direkt zur Website des jeweiligen Kartenanbieters. Dort stellen Sie den Antrag. Über Kartenvergabe, Bonitätsprüfung und einen möglichen Verfügungsrahmen entscheidet der jeweilige Anbieter.

Jetzt Kreditkarten vergleichen
Eine Kreditkarte ohne SCHUFA-Abfrage ist nicht automatisch eine Karte ohne Bonitätsprüfung. Vergleichen Sie ausgewählte Angebote nach Kartenart, Voraussetzungen und Kosten und prüfen Sie, welche Lösung zu Ihrem Bedarf passt.
Kreditkarte mit oder ohne SCHUFA: Worauf kommt es beim Vergleich an?
Ob ein Anbieter mit der SCHUFA zusammenarbeitet, ist nur ein Aspekt der Kartenauswahl.
Für die tatsächlichen Kosten und den Nutzen einer Karte sind außerdem wichtig:
Kartenart: Handelt es sich um Credit, Debit oder Prepaid?
Verfügungsrahmen: Wird ein echter Kreditrahmen eingeräumt und wie wird dessen Höhe bestimmt?
Rückzahlung: Wird der Saldo vollständig oder in Teilbeträgen beglichen?
Sollzins: Welche Kosten entstehen bei einem offenen Kreditkartensaldo?
Jahresgebühr: Fällt ein regelmäßiges Kartenentgelt an?
Bargeld und Fremdwährung: Welche nutzungsabhängigen Kosten können entstehen?
Erst die Kombination dieser Merkmale zeigt, ob eine Karte zum persönlichen Bedarf passt.
Welche Karte kommt bei eingeschränkter Bonität infrage?
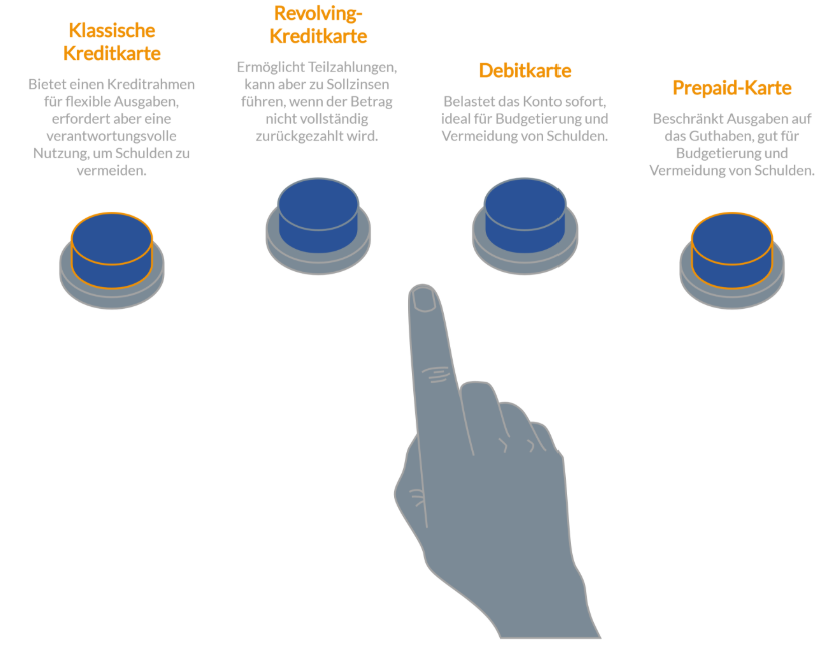
| Kartenart | Eigener Kreditrahmen | Typische Funktionsweise |
|---|---|---|
Klassische Kreditkarte | Ja |
Anbieter räumt nach Kreditentscheidung einen individuellen Verfügungsrahmen ein |
Revolving-Kreditkarte | Ja |
Verfügungsrahmen mit Möglichkeit zur Teilzahlung; für offene Beträge können Sollzinsen entstehen |
Debitkarte | Nein |
Umsätze werden unmittelbar beziehungsweise zeitnah dem verbundenen Konto belastet |
Prepaid-Karte | Nein |
Nutzung ausschließlich im Rahmen des zuvor bereitgestellten Guthabens |
Wer ausdrücklich einen Verfügungsrahmen benötigt, kann Debit und Prepaid deshalb nicht einfach als gleichwertigen Ersatz für eine klassische Kreditkarte betrachten.
Wer dagegen vor allem online oder im stationären Handel bezahlen möchte, benötigt möglicherweise gar keinen zusätzlichen Kreditrahmen.
Kreditkarte ohne SCHUFA mit Verfügungsrahmen: Wo liegt der Unterschied?
Gerade Suchanfragen wie „Kreditkarte ohne SCHUFA mit Verfügungsrahmen“ oder „Kreditkarte mit Verfügungsrahmen ohne SCHUFA“ verbinden zwei unterschiedliche Anforderungen. Ein Verfügungsrahmen bedeutet, dass der Kartenanbieter eigenes Kapital zur Verfügung stellt. Anders als bei einer Prepaidkarte geben Sie also nicht ausschließlich zuvor eingezahltes eigenes Guthaben aus. Deshalb muss der Anbieter eine Kreditentscheidung treffen.
Ob dafür eine SCHUFA-Abfrage erfolgt, hängt vom jeweiligen Anbieter und Prüfverfahren ab. Ein Angebot, das auf eine SCHUFA-Abfrage verzichtet, ist deshalb nicht automatisch ein Kreditprodukt ohne Bonitätsprüfung.
Für Verbraucher ist diese Unterscheidung wichtig:
Ohne SCHUFA-Abfrage: beschreibt, welche Auskunftei beziehungsweise Informationsquelle bei der Prüfung eingesetzt wird.
Ohne Bonitätsprüfung: würde bedeuten, dass die Fähigkeit zur Rückzahlung überhaupt nicht geprüft wird.
Gerade bei einem echten Kreditrahmen sollten Versprechen einer garantierten Karte völlig ohne Prüfung deshalb kritisch betrachtet werden.
Kreditkarte ohne SCHUFA mit 3.000 Euro: Ist ein fester Verfügungsrahmen garantiert?
Wenn es um das Thema Verfügungsrahmen geht, lohnt sich ein Blick in die Praxis. Ein beworbener Betrag wie 3.000 Euro Verfügungsrahmen sollte nicht mit einem garantierten Kreditlimit verwechselt werden. Bei einer klassischen Kreditkarte legt der Kartenanbieter den individuellen Verfügungsrahmen nach seinen Vergabekriterien fest.
Ein bestimmtes Kartenlimit kann deshalb nicht allein aus der Produktbezeichnung abgeleitet werden. Wenn ein Angebot wie in unserem Praxisbeispiel mit einer Kreditkarte ohne SCHUFA mit 3.000 Euro wirbt, sollten Sie genau prüfen:
Handelt es sich tatsächlich um einen Kreditrahmen?
Ist der Betrag garantiert oder lediglich ein maximal möglicher Rahmen?
Findet eine Kreditwürdigkeitsprüfung statt?
Welche Kosten entstehen für Karte und Kredit?
Welche Sollzinsen gelten für offene Beträge?
Handelt es sich tatsächlich um eine Kreditkarte oder lediglich um eine Prepaidkarte?
So können Sie ermitteln, ob das beworbene Angebot in allen Details wirklich zu Ihren Anforderungen passt.

Kartenarten und Konditionen vergleichen
Vergleichen Sie ausgewählte Kreditkarten nach Verfügungsrahmen, Kosten und Voraussetzungen und berücksichtigen Sie auch Debit- und Prepaidkarten als mögliche Alternativen.
SCHUFA und Kreditkarte: Welche Rolle spielt der Score?
Die SCHUFA stellt ihren Vertragspartnern Informationen zur Einschätzung der Bonität zur Verfügung. Seit 2026 verwendet die SCHUFA einen neuen Score mit zwölf offengelegten Kriterien. Dazu gehören unter anderem Zahlungsstörungen sowie Informationen zu Bankverträgen und Krediten.
Auch Anfragen und Abschlüsse für Girokonten und Kreditkarten innerhalb der vergangenen zwölf Monate gehören zu den Kriterien des neuen Scores. Mehrere Anfragen und Abschlüsse innerhalb von 28 Tagen werden für dieses Kriterium nur einmal gezählt. Der SCHUFA-Score ist jedoch nicht mit der Kreditentscheidung eines Kartenanbieters gleichzusetzen. Anbieter treffen ihre Entscheidung anhand ihrer eigenen Vergabekriterien und der ihnen zur Verfügung stehenden Informationen.
Bedeutet ein SCHUFA-Eintrag automatisch eine schlechte Bonität?
Nein. Bei der SCHUFA gespeichert zu sein, ist nicht mit einer negativen Bonität gleichzusetzen. Zu den gespeicherten beziehungsweise für das Scoring berücksichtigten Informationen können beispielsweise bestehende Bankverträge und Kreditkarten gehören. Relevant für die Bonität sind insbesondere Informationen, die statistisch mit dem Risiko eines Zahlungsausfalls zusammenhängen.
Gut zu wissen
Wer wissen möchte, welche personenbezogenen Daten bei der SCHUFA gespeichert sind, kann eine kostenlose Datenkopie anfordern. Fehlerhafte Angaben sollten korrigiert werden.
Deshalb ist es sinnvoller, zwischen SCHUFA-Daten, SCHUFA-Score und konkreten Zahlungsstörungen zu unterscheiden, statt allgemein von einer „SCHUFA“ als negativem Merkmal zu sprechen.
Was tun, wenn eine klassische Kreditkarte abgelehnt wird?
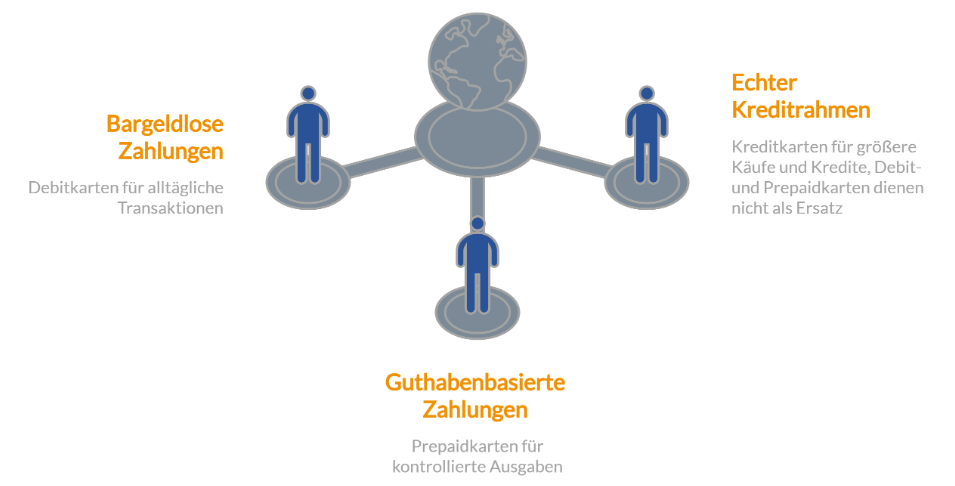
Eine Ablehnung bedeutet nicht, dass Sie vollständig auf Kartenzahlungen verzichten müssen. Zunächst sollten Sie überlegen, welche Funktion Sie tatsächlich benötigen:

Sie möchten bargeldlos bezahlen
Sie möchten bargeldlos bezahlen
Eine Debitkarte kann für viele alltägliche Kartenzahlungen ausreichen.

Sie möchten nur vorhandenes Geld einsetzen
Sie möchten nur vorhandenes Geld einsetzen
Eine Prepaidkarte begrenzt die Nutzung auf das zuvor bereitgestellte Guthaben.

Sie benötigen einen echten Kreditrahmen
Sie benötigen einen echten Kreditrahmen
Dann sind Debit- und Prepaidkarten kein gleichwertiger Ersatz. Bei einer klassischen Kreditkarte entscheidet der Anbieter über die Kreditvergabe und die Höhe des Verfügungsrahmens.

Sie vermuten fehlerhafte SCHUFA-Daten
Sie vermuten fehlerhafte SCHUFA-Daten
Prüfen Sie die gespeicherten Informationen und lassen Sie falsche beziehungsweise unzulässige Daten korrigieren.

Angebote mit unterschiedlichen Kartenarten vergleichen
Verschaffen Sie sich einen Überblick über ausgewählte Karten und wechseln Sie bei Interesse direkt zum jeweiligen Anbieter.
Kreditkarte ohne SCHUFA und Prepaidkarte: Nicht verwechseln
Ein häufiger Stolperstein ist die Bezeichnung von Prepaidkarten als „Kreditkarte ohne SCHUFA“. Technisch handelt es sich bei einer Prepaidkarte jedoch nicht um eine klassische Kreditkarte mit Kreditrahmen.
Sie laden zunächst eigenes Guthaben auf und können anschließend nur innerhalb dieses Guthabens verfügen.
Das kann eine sinnvolle Lösung sein, wenn Sie:
keinen zusätzlichen Kredit benötigen,
Ausgaben auf vorhandenes Guthaben begrenzen möchten oder
eine Karte hauptsächlich für alltägliche Zahlungen benötigen.
Benötigen Sie dagegen einen Verfügungsrahmen beispielsweise für finanzielle Flexibilität, erfüllt eine Prepaidkarte diese Anforderung nicht.
Tipp
Auch bei Reisen sollten Sie den Einsatzzweck berücksichtigen. Für Hotel- oder Mietwagenkautionen kann eine echte Kreditkarte erforderlich sein; ob eine konkrete Karte akzeptiert wird, entscheidet der jeweilige Anbieter.
Vorsicht vor unseriösen Angeboten ohne SCHUFA
Die Suche nach einer Kreditkarte ohne SCHUFA mit Verfügungsrahmen kann Verbraucher zu Angeboten führen, die mit besonders einfacher oder garantierter Vergabe werben.
Gerade Versprechen wie „garantiert“, „ohne Bonitätsprüfung“ oder hohe sofort verfügbare Kreditbeträge sollten Sie kritisch prüfen.
Warnsignale können beispielsweise sein:
Hohe Vorkosten: Für Antrag, Vermittlung oder Versand werden bereits Gebühren verlangt, obwohl noch keine Kreditentscheidung getroffen wurde.
Unklare Produktart: Beworben wird ein Kredit beziehungsweise Kreditrahmen, tatsächlich erhalten Sie jedoch eine kostenpflichtige Prepaidkarte.
Zusätzliche Verträge: Zusammen mit dem vermeintlichen Kredit werden Versicherungen, Abonnements oder andere kostenpflichtige Leistungen angeboten.
Garantierte Zusagen: Ein Anbieter verspricht einen Kredit unabhängig von der finanziellen Situation.
Wichtig
Prüfen Sie vor einem Abschluss genau, welches Produkt Sie erhalten, welche Kosten entstehen und ob tatsächlich ein Kreditrahmen Bestandteil des Vertrags ist.
Bei einer Kreditkarte ohne SCHUFA zählt die Kartenart
Wer nach einer Kreditkarte ohne SCHUFA sucht, sollte zunächst klären, ob tatsächlich ein eigener Verfügungsrahmen benötigt wird.
Eine klassische Kreditkarte mit Kreditrahmen setzt eine Kreditentscheidung voraus. Eine fehlende SCHUFA-Abfrage bedeutet dabei nicht automatisch, dass keine Bonitätsprüfung erfolgt.
Wer keinen Kreditrahmen benötigt, kann Debit- oder Prepaidkarten als Alternative prüfen. Bei Angeboten, die trotz eingeschränkter Bonität einen garantierten hohen Verfügungsrahmen oder einen Kredit vollständig ohne Prüfung versprechen, ist dagegen besondere Vorsicht angebracht.
Vergleichen Sie deshalb Kartenart, Verfügungsrahmen, Prüfverfahren, Sollzinsen und weitere Kosten, bevor Sie sich für ein Angebot entscheiden.
Häufige Fragen zur Kreditkarte ohne SCHUFA
Kann ich meine bei der SCHUFA gespeicherten Daten selbst prüfen?
Ja. Sie können einmal jährlich eine kostenlose Auskunft über die zu Ihrer Person gespeicherten Daten verlangen. Stellen Sie Fehler fest, können Sie deren Korrektur verlangen.
Wird eine Prepaidkarte bei Mietwagenunternehmen akzeptiert?
Das lässt sich nicht allgemein beantworten. Mietwagenunternehmen legen selbst fest, welche Karten sie für Zahlung und Kaution akzeptieren. Wer eine Karte speziell für eine Mietwagenbuchung benötigt, sollte die Anforderungen des Vermieters vorab prüfen.
Ist eine Kreditkarte ohne SCHUFA teurer?
Nicht zwangsläufig. Kosten hängen vom konkreten Kartenmodell ab. Prüfen Sie Jahresgebühr, Sollzinsen, Bargeld- und Fremdwährungsentgelte sowie mögliche weitere Gebühren unabhängig davon, ob eine SCHUFA-Abfrage erfolgt.
Verbessert eine Prepaidkarte meinen SCHUFA-Score?
Eine Prepaidkarte stellt keinen Kreditrahmen bereit. Sie sollte deshalb nicht mit dem Ziel abgeschlossen werden, allein dadurch den SCHUFA-Score zu verbessern. Für den Score sind die von der SCHUFA festgelegten Kriterien und die dort gespeicherten Informationen maßgeblich.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.