Kreditkarte ohne Fremdwährungsgebühr
Auslandskosten, Wechselkurs und Kartenkonditionen ausgewählter Kreditkarten vergleichen.
Kreditkarte ohne Fremdwährungsgebühr
Auslandskosten, Wechselkurs und Kartenkonditionen ausgewählter Kreditkarten vergleichen.
 0 % Fremdwährungsentgelt prüfen
- Bargeldkosten und Wechselkurs beachten
- - Kreditkarten fürs Ausland vergleichen
Kreditkarte ohne Fremdwährungsgebühr: Im Ausland bezahlen, ohne dass jeder Umsatz extra kostet
Eine Kreditkarte ohne Fremdwährungsgebühr kann sich besonders für Reisen außerhalb des Euroraums lohnen. Während manche Anbieter für Zahlungen in US-Dollar, britischen Pfund oder anderen Fremdwährungen einen prozentualen Aufschlag berechnen, verzichten andere darauf.
Doch „kostenlos im Ausland“ bedeutet nicht automatisch, dass keinerlei Kosten entstehen. Jahresgebühr, Bargeldabhebungen, Wechselkurs, Automatenentgelte und mögliche Sollzinsen gehören ebenfalls in den Vergleich.
Das Wichtigste zur Kreditkarte ohne Fremdwährungsgebühr
Bei einer Kreditkarte ohne Fremdwährungsgebühr berechnet der Kartenanbieter für Zahlungen in fremder Währung kein zusätzliches prozentuales Entgelt.
Für Zahlungen in Euro innerhalb des Euroraums fällt eine klassische Fremdwährungsgebühr ohnehin nicht an.
Kostenlose Fremdwährungszahlungen bedeuten nicht automatisch kostenlose Bargeldabhebungen.
Betreiber ausländischer Geldautomaten können eigene Entgelte verlangen.
Bei der dynamischen Währungsumrechnung, kurz DCC, legt der Händler oder Automatenbetreiber den Umrechnungskurs fest.
Eine kostenlose Kreditkarte ohne Fremdwährungsgebühr kann besonders für regelmäßige Reisen außerhalb des Euroraums interessant sein.
Was ist eine Fremdwährungsgebühr?
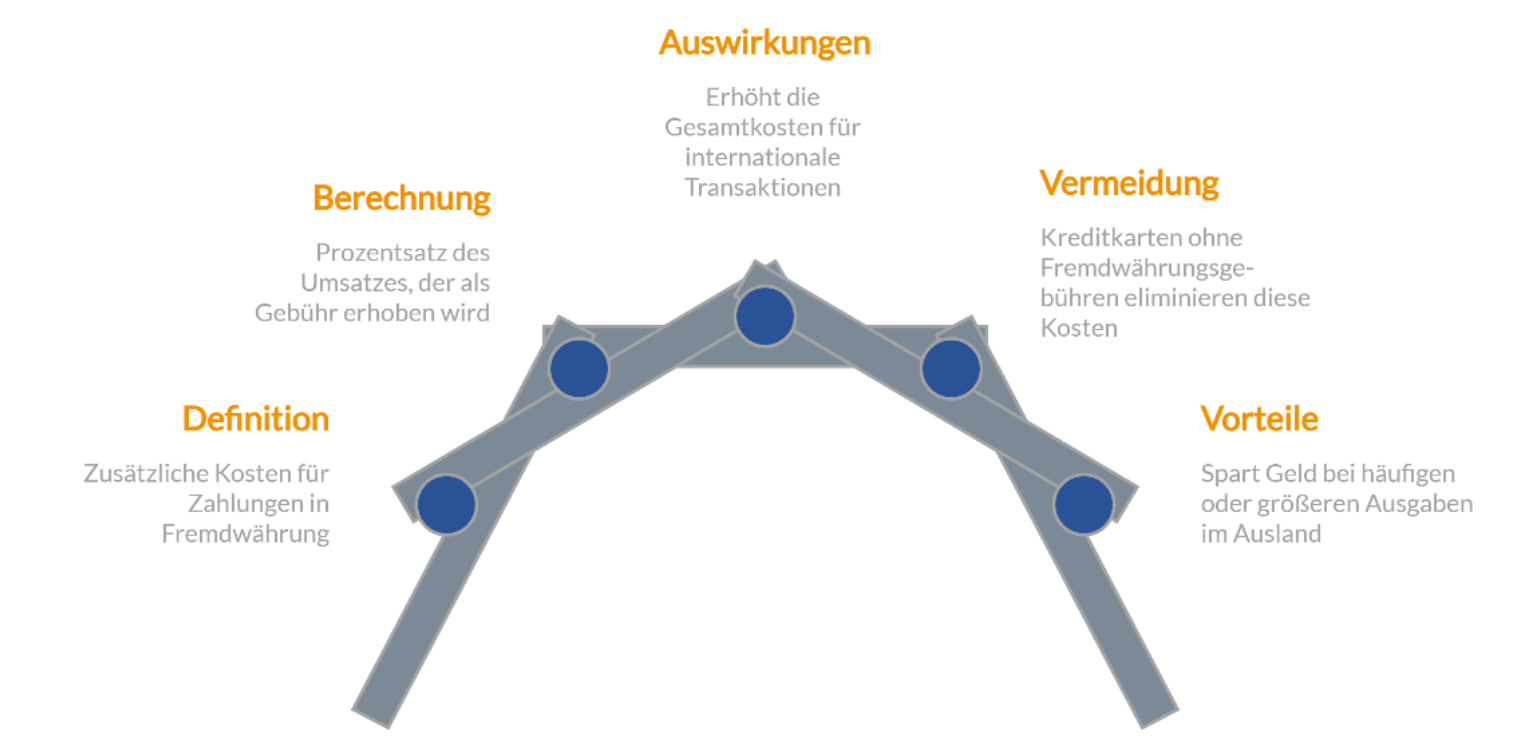
Eine Fremdwährungsgebühr – auch Währungsumrechnungsentgelt genannt – kann entstehen, wenn Sie mit Ihrer Kreditkarte einen Umsatz in einer anderen Währung als Euro bezahlen.
Der Kartenanbieter berechnet dafür je nach Konditionen einen bestimmten Prozentsatz des Umsatzes. Bei einer Kreditkarte ohne Gebühr für Fremdwährung entfällt dieser zusätzliche Aufschlag.
Das macht vor allem bei häufigen oder größeren Ausgaben einen Unterschied. Wird beispielsweise während einer Reise für insgesamt 2.000 Euro Gegenwert in Fremdwährung bezahlt, verursacht eine Fremdwährungsgebühr von 2 Prozent zusätzliche Kosten von 40 Euro.
Bei 0 Prozent Fremdwährungsgebühr entfällt dieser Kostenfaktor.
Kreditkarten ohne Fremdwährungsgebühr vergleichen
Wenn Sie regelmäßig außerhalb des Euroraums zahlen, sollten Sie neben dem Fremdwährungsentgelt auch Bargeldkosten, Jahresgebühr, Kreditrahmen und Rückzahlungsmodell berücksichtigen.
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über ausgewählte Kartenmodelle.
Schritt 2: Auslandskosten und Konditionen vergleichen
Vergleichen Sie Fremdwährungsentgelt, Bargeldkosten, Jahresgebühr, Kreditrahmen und weitere Leistungen.
Schritt 3: Zum Anbieter wechseln und Antrag stellen
Haben Sie ein interessantes Angebot gefunden, gelangen Sie direkt zur Website des jeweiligen Kartenanbieters. Dort erfolgt der Antrag.

Auslandskosten im Gesamtbild vergleichen
0 % Fremdwährungsgebühr ist nur ein Teil der Gesamtkosten. Achten Sie beim Vergleich deshalb auch auf Bargeldgebühren, Jahreskosten, Wechselkurs und das jeweilige Rückzahlungsmodell.
Welche Kosten können trotz 0 % Fremdwährungsgebühr entstehen?
Die Formulierung „kostenlos“ kann bei Kreditkarten mehrere unterschiedliche Dinge bezeichnen. Deshalb lohnt sich ein genauer Blick auf die Konditionen.
| Kostenpunkt | Was „kostenlos“ bedeuten kann |
|---|---|
Jahresgebühr | Für die Karte fällt keine regelmäßige Grundgebühr an |
Fremdwährungsgebühr | Kein zusätzliches Entgelt des Kartenanbieters für Zahlungen in Fremdwährung |
Auslandseinsatz | Keine zusätzliche Gebühr des Kartenanbieters für die jeweilige Zahlung |
Bargeldabhebung | Der Kartenanbieter berechnet für die Abhebung kein eigenes Entgelt |
Rückzahlung | Bei vollständigem und fristgerechtem Ausgleich können je nach Kartenmodell Sollzinsen vermieden werden |
Eine kostenlose Kreditkarte fürs Ausland sollte deshalb nicht nur anhand eines einzelnen Null-Euro-Preises ausgewählt werden.
Visa oder Mastercard ohne Fremdwährungsgebühr: Was ist entscheidend?
Ob Fremdwährungsentgelte anfallen, hängt nicht vom Kartennetzwerk allein ab, sondern vom konkreten Kartenangebot und dessen Preis- und Leistungsverzeichnis.
Sowohl Visa- als auch Mastercard-Karten können ohne oder mit Fremdwährungsentgelt angeboten werden.
Fremdwährungsgebühr und Wechselkurs sind zwei verschiedene Dinge
Eine Kreditkarte ohne Fremdwährungsgebühr verzichtet auf einen zusätzlichen Aufschlag des Kartenanbieters. Der Umsatz muss trotzdem von der ausländischen Währung in Euro umgerechnet werden. Dabei kommt ein Wechselkurs zur Anwendung.
Gut zu wissen
„0 Prozent Fremdwährungsgebühr“ bedeutet nicht, dass ein Einkauf in US-Dollar exakt zum amtlichen Euro-Referenzkurs abgerechnet werden muss. Entscheidend ist, welcher Wechselkurs nach den Bedingungen der Karte beziehungsweise des Kartennetzwerks für die Transaktion verwendet wird.
Beim Vergleich sollte daher zwischen Umrechnungskurs und zusätzlichem Fremdwährungsentgelt unterschieden werden.

Wechselkurs und Kartenkosten gemeinsam prüfen
Auch ohne Fremdwährungsgebühr kann der verwendete Wechselkurs beeinflussen, wie teuer eine Zahlung in anderer Währung ausfällt. Vergleichen Sie deshalb ausgewählte Kreditkarten nicht nur nach dem Fremdwährungsentgelt, sondern auch nach Wechselkurs, Bargeldkosten und weiteren Konditionen.
Landeswährung oder Euro: Was ist bei DCC sinnvoll?
Wird am Terminal oder Geldautomaten eine Umrechnung in Euro angeboten, handelt es sich häufig um Dynamic Currency Conversion (DCC). Dabei können ein eigener Wechselkurs und zusätzliche Aufschläge gelten.
Dabei sehen Sie zwar unmittelbar einen Euro-Betrag. Die Umrechnung übernimmt jedoch der Händler beziehungsweise der Dienstleister am Geldautomaten. Dabei können ein eigener Wechselkurs und zusätzliche Aufschläge verwendet werden. Wählen Sie dagegen die lokale Währung, erfolgt die spätere Umrechnung über das Kartensystem beziehungsweise nach den Konditionen Ihrer Karte.
Eine Kreditkarte ohne Fremdwährungsgebühr kann ihren Vorteil daher nicht vollständig ausspielen, wenn Sie eine ungünstige Sofortumrechnung in Euro akzeptieren.
Tipp
Prüfen Sie am Terminal oder Geldautomaten genau, welcher Betrag, Wechselkurs und welche zusätzlichen Kosten für die angebotene Umrechnung ausgewiesen werden.
Kostenlos bezahlen bedeutet nicht kostenlos Geld abheben
Diese Unterscheidung ist für eine Kreditkarte kostenlos im Ausland besonders wichtig. Eine Karte kann für Kartenzahlungen keine Fremdwährungsgebühr verlangen und trotzdem ein Entgelt für Bargeldabhebungen berechnen.
Umgekehrt kann der Kartenanbieter auf ein eigenes Abhebeentgelt verzichten, während der ausländische Automatenbetreiber eine zusätzliche Gebühr verlangt. Diese sogenannten Betreiberentgelte kann der Kartenherausgeber häufig nicht beeinflussen.
Wer im Urlaub regelmäßig Bargeld benötigt, sollte deshalb separat vergleichen:
Gebühr des Kartenanbieters: Was kostet eine Abhebung?
Fremdwährungsentgelt: Fällt zusätzlich ein Währungsaufschlag an?
Mindestabhebebetrag: Gibt es Vorgaben für die Höhe der Auszahlung?
Betreiberentgelt: Verlangt der konkrete Geldautomat eine eigene Gebühr?
Teilzahlung: Sollzinsen können den Auslandsvorteil aufzehren
Ein weiterer Kostenfaktor hat mit dem Ausland zunächst nichts zu tun: die Rückzahlung der Kreditkartenrechnung. Bei Revolving-Kreditkarten kann die Abrechnung in monatlichen Teilbeträgen erfolgen. Für den offenen Saldo fallen dann Sollzinsen an.
Wer beispielsweise 1.000 Euro im Ausland gebührenfrei bezahlt, anschließend aber einen Teil dieser Summe über längere Zeit verzinst zurückzahlt, kann wesentlich höhere Zinskosten verursachen, als durch die eingesparte Fremdwährungsgebühr vermieden wurden.
Prüfen Sie bei einer kostenlosen Kreditkarte fürs Ausland deshalb immer auch:
ob Teilzahlung voreingestellt ist,
welcher Sollzins gilt,
ob eine vollständige Rückzahlung möglich ist und
wie diese eingestellt beziehungsweise durchgeführt wird.

Rückzahlung und Auslandskosten gemeinsam vergleichen
Eine Kreditkarte ohne Fremdwährungsgebühr kann bei Auslandszahlungen Kosten sparen, hohe Sollzinsen bei Teilzahlung diesen Vorteil jedoch schnell wieder reduzieren. Vergleichen Sie deshalb ausgewählte Kreditkarten auch nach Rückzahlungsmodell, Sollzins und weiteren Gebühren.
Wann lohnt sich eine Kreditkarte ohne Fremdwährungsgebühr?
Besonders relevant ist sie für Personen, die regelmäßig in Ländern unterwegs sind, in denen nicht mit Euro bezahlt wird. Dazu gehören beispielsweise Reisen in die USA, nach Großbritannien, in die Schweiz, nach Japan oder in zahlreiche weitere Staaten.
Auch ohne Reise kann eine solche Karte interessant sein, wenn regelmäßig bei ausländischen Online-Händlern in einer Fremdwährung bezahlt wird. Wer dagegen ausschließlich in Deutschland und anderen Euro-Ländern bezahlt, profitiert von diesem speziellen Kartenmerkmal deutlich weniger.
Worauf sollten Sie bei einer Kreditkarte fürs Ausland achten?
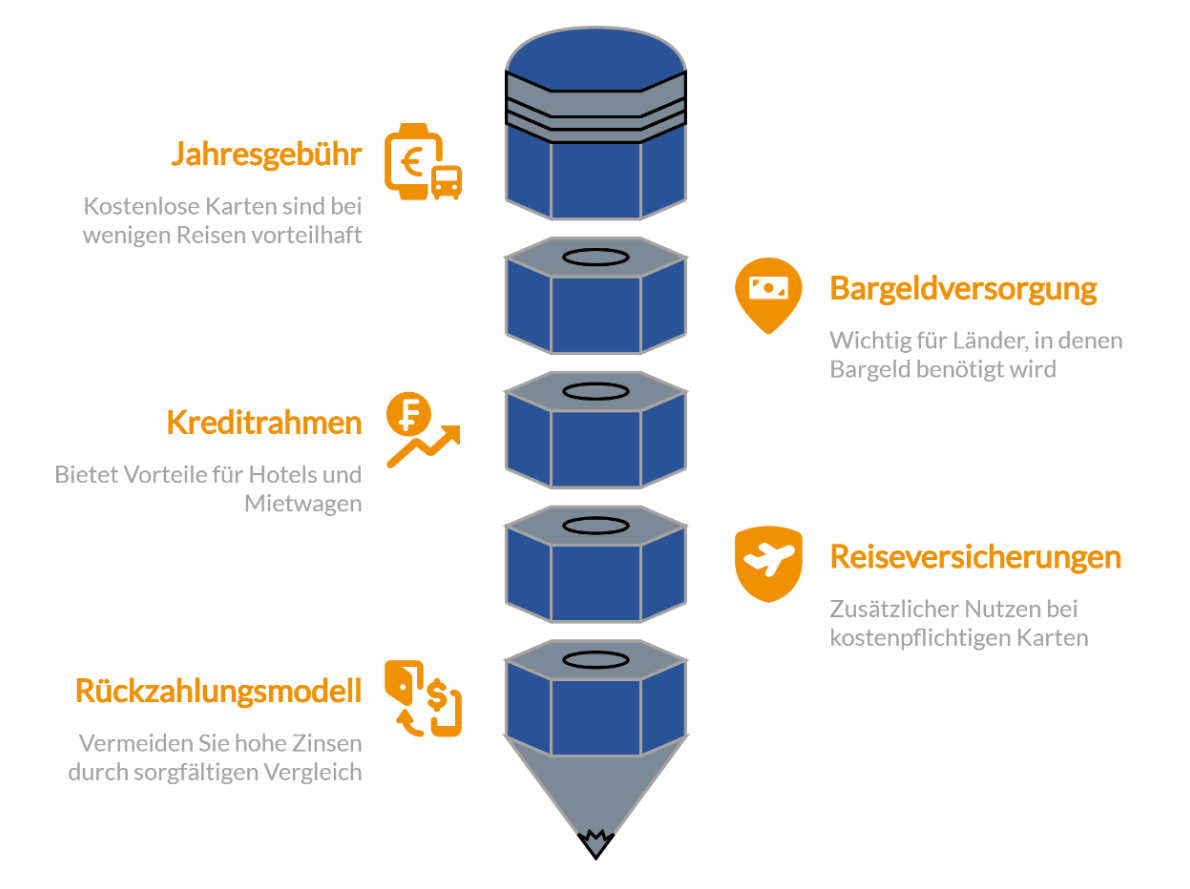
Eine gute Reisekreditkarte sollte nicht anhand eines einzigen Merkmals ausgewählt werden. Neben einer fehlenden Fremdwährungsgebühr können je nach Reiseverhalten weitere Eigenschaften wichtig sein.
Jahresgebühr
Eine Karte ohne regelmäßige Grundgebühr kann sich bereits bei wenigen Auslandsreisen rechnen. Eine kostenpflichtige Karte kann trotzdem sinnvoll sein, wenn ihre übrigen Leistungen die Kosten rechtfertigen.
Bargeldversorgung
Wer in Ländern reist, in denen Bargeld weiterhin wichtig ist, sollte auf günstige Abhebungen achten.
Kreditrahmen
Für Hotels und insbesondere Mietwagen kann eine klassische Kreditkarte mit ausreichendem Verfügungsrahmen Vorteile gegenüber Debit- oder Prepaidkarten haben.
Reiseversicherungen
Auslandskranken-, Reiserücktritts- oder Mietwagenversicherungen können bei kostenpflichtigen Karten einen zusätzlichen Nutzen bieten. Die jeweiligen Versicherungsbedingungen sind separat zu prüfen.
Rückzahlungsmodell
Bei Karten mit Teilzahlung können hohe Sollzinsen entstehen. Die Rückzahlung gehört deshalb ebenso in den Vergleich wie Auslandskosten.
Für Auslandskosten zählt mehr als die Fremdwährungsgebühr
Eine Kreditkarte ohne Fremdwährungsgebühr kann bei Zahlungen außerhalb des Euroraums Kosten sparen. Entscheidend sind jedoch auch Bargeldgebühren, Jahreskosten, Rückzahlungsmodell und mögliche Betreiberentgelte.
Achten Sie außerdem darauf, am Terminal nicht unbesehen eine dynamische Währungsumrechnung in Euro zu wählen.
Häufige Fragen zur Kreditkarte ohne Fremdwährungsgebühr
Fällt beim Bezahlen in der Schweiz eine Fremdwährungsgebühr an?
Die Schweiz verwendet den Schweizer Franken. Ob eine zusätzliche Fremdwährungsgebühr entsteht, hängt daher von den Konditionen Ihrer Karte ab. Bei einer Kreditkarte mit 0 Prozent Fremdwährungsentgelt berechnet der Kartenanbieter dafür keinen entsprechenden Aufschlag.
Kann auch beim Online-Shopping eine Fremdwährungsgebühr entstehen?
Ja. Entscheidend ist grundsätzlich die Abrechnungswährung der Transaktion und die Preisregelung des Kartenanbieters, nicht allein der Aufenthaltsort. Deshalb kann eine Fremdwährungsgebühr auch bei einer Online-Bestellung von Deutschland aus relevant sein.
Brauche ich für den Euroraum eine Kreditkarte ohne Fremdwährungsgebühr?
Für Zahlungen in Euro spielt eine Fremdwährungsgebühr keine Rolle. Andere Kartenkosten können dennoch entstehen. Eine Karte ohne Fremdwährungsentgelt ist deshalb vor allem für Zahlungen in anderen Währungen interessant.
Können ausländische Händler eine eigene Kartengebühr verlangen?
Ob ein Händler für eine bestimmte Kartenzahlung ein zusätzliches Entgelt verlangen darf, hängt unter anderem von Land, Kartenart und geltenden Regelungen ab. Eine Kreditkarte ohne Fremdwährungsgebühr schützt deshalb nicht automatisch vor sämtlichen Kosten, die außerhalb des Kartenherausgebers entstehen können.
Ist eine Kreditkarte ohne Fremdwährungsgebühr automatisch eine Reisekreditkarte?
Nein. Der Verzicht auf eine Fremdwährungsgebühr ist lediglich ein Merkmal. Eine für Reisen geeignete Karte sollte zusätzlich anhand von Bargeldkosten, Akzeptanz, Kartentyp, Kreditrahmen und gegebenenfalls Versicherungsleistungen bewertet werden.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.