Instabank Kreditkarte
Kosten, Kreditrahmen, Rückzahlung und Bonitätsprüfung im Überblick.
Instabank Kreditkarte
Kosten, Kreditrahmen, Rückzahlung und Bonitätsprüfung im Überblick.
 0 € Jahresgebühr und Gebühren prüfen
- Kreditrahmen und Rückzahlung vergleichen
- Bonitätsprüfung ohne SCHUFA-Abfrage einordnen
Instabank Kreditkarte: Erfahrungen, Limit, Kosten und Rückzahlung im Überblick
Die Instabank Kreditkarte ist eine Kreditkarte mit flexiblem Kreditrahmen und Teilzahlungsfunktion. Sie wird derzeit ohne Jahresgebühr angeboten und ermöglicht je nach individueller Bonitätsprüfung einen Kreditrahmen von bis zu 25.000 Euro.
Eine Besonderheit: Bei der Beantragung erfolgt nach Angaben der Bank keine SCHUFA-Abfrage. Stattdessen führt Instabank die Bonitätsprüfung über Experian durch. Wer die Karte nutzt, sollte allerdings insbesondere die Kreditzinsen und Gebühren für Bargeld, Fremdwährungen und Überweisungen berücksichtigen.
Das Wichtigste zur Instabank Kreditkarte
Die Instabank Kreditkarte kostet derzeit 0 Euro Jahresgebühr.
Das Instabank Kreditkarten-Limit wird individuell festgelegt und kann laut Anbieter bis zu 25.000 Euro betragen.
Eine SCHUFA-Abfrage findet laut Instabank nicht statt; die Bonitätsprüfung erfolgt stattdessen über Experian.
Der variable Sollzins beträgt aktuell 18,9 %. Der effektive Jahreszins liegt im repräsentativen Beispiel bei 20,63 %.
Die Instabank Kreditkarten-Rückzahlung kann vollständig oder in Teilbeträgen erfolgen. Die monatliche Mindestzahlung beträgt 2,5 % des Rechnungsbetrags, mindestens 30 Euro.
Was ist die Instabank Kreditkarte?
Die Instabank Kreditkarte ist eine echte Kreditkarte mit revolvierendem Kreditrahmen. Herausgeber ist die norwegische Instabank ASA. Kartenumsätze werden bis zum individuell vereinbarten Verfügungsrahmen zunächst über einen Kredit finanziert und anschließend zurückgezahlt. Bereits zurückgezahlte Beträge können innerhalb des Kreditrahmens erneut genutzt werden.
Damit unterscheidet sich die Karte von Debit- und Prepaidkarten. Verbraucher müssen nicht vor jeder Zahlung entsprechendes Guthaben auf der Karte bereithalten.
Eine Besonderheit ist die Kombination aus physischer und virtueller Karte
Nach erfolgreicher Kontoeröffnung steht die virtuelle Kreditkarte laut Instabank unmittelbar im Online-Banking beziehungsweise in der App zur Verfügung. Die physische Karte wird anschließend per Post verschickt.
Wie lässt sich die Instabank Kreditkarte beantragen?
Die Instabank Kreditkarte beantragen Verbraucher vollständig online. Im Antrag werden unter anderem persönliche Angaben, Einkommen und bestehende Kredite abgefragt. Anschließend erfolgt zunächst eine vorläufige Kreditentscheidung. Falls eine manuelle Prüfung notwendig ist, nennt die Bank dafür regulär ein bis zwei Werktage Bearbeitungszeit.
Für einen Antrag gelten derzeit unter anderem folgende Voraussetzungen:
mindestens 23 Jahre alt,
Wohnsitz in Deutschland,
zu versteuerndes Einkommen,
kein aktives Inkassoverfahren,
Smartphone mit deutscher Mobilfunknummer sowie
erfolgreiche digitale Identifizierung.
Gut zu wissen
Nach erfolgreicher Kontoeröffnung kann die virtuelle Karte unmittelbar zur Verfügung stehen. Die physische Kreditkarte soll nach Angaben der Bank normalerweise innerhalb von acht bis zehn Werktagen eintreffen.
Instabank Kreditkarte mit anderen Angeboten vergleichen
Ob die Instabank Kreditkarte zu Ihrer Nutzung passt, hängt vor allem von Kreditrahmen, Rückzahlung, Zinsen und nutzungsabhängigen Gebühren ab.
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über ausgewählte Kreditkarten und deren Konditionen.
Schritt 2: Kosten und Leistungen vergleichen
Vergleichen Sie Kreditrahmen, Sollzins, Rückzahlungsart, Bargeld- und Fremdwährungsgebühren sowie weitere Leistungen.
Schritt 3: Zum Anbieter wechseln und Antrag stellen
Haben Sie ein interessantes Angebot gefunden, gelangen Sie direkt zur Website des jeweiligen Kartenanbieters. Dort erfolgt der Antrag. Über Kartenvergabe und individuellen Kreditrahmen entscheidet der jeweilige Anbieter.

Instabank Kreditkarte mit anderen Karten vergleichen
Für die tatsächlichen Gesamtkosten sind Sollzins, Rückzahlungsart, Bargeldgebühren, Auslandskosten und weitere Konditionen entscheidend. Vergleichen Sie Kreditkarten mit FINANZCHECK kostenlos und unverbindlich und prüfen Sie, welches Angebot zu Ihrem Nutzungsverhalten passt.
Instabank Kreditkarte: Kosten und Gebühren
Eine Jahres- oder monatliche Kontoführungsgebühr berechnet Instabank derzeit nicht. Je nach Nutzung entstehen jedoch weitere Kosten.
| Kostenpunkt | Aktuelle Kondition |
|---|---|
Jahresgebühr | 0 € |
Monatliche Kontoführungsgebühr | 0 € |
Sollzins | 18,9 % p. a. variabel |
Bargeldabhebung | 2,69 % |
Fremdwährungsgebühr | 2,49 % |
Überweisung auf Referenzkonto | 2,69 %, max. 100 € Gebühr je Überweisung |
Einkäufe in Deutschland und im Ausland | 0 € |
Stand: September 2026. Konditionen können sich ändern.
Auffällig ist außerdem
Instabank weist aktuell 0 zinsfreie Tage aus. Anders als bei Kreditkarten mit zinsfreiem Zahlungsziel sollten Nutzer daher nicht davon ausgehen, dass normale Kartenumsätze bei vollständigem Rechnungsausgleich automatisch mehrere Wochen zinsfrei bleiben.
Rückzahlung und Zinsen der Instabank Kreditkarte
Die Instabank Kreditkarte bietet eine flexible Rückzahlung. Der offene Saldo kann vollständig oder in Teilbeträgen zurückgezahlt werden. Die monatliche Mindestzahlung beträgt derzeit 2,5 % des Rechnungsbetrags, mindestens jedoch 30 Euro.
Wichtig: Für die Nutzung des Kreditrahmens fallen Zinsen an. Instabank weist aktuell 0 zinsfreie Tage aus. Wer einen Saldo über längere Zeit finanziert, sollte deshalb vor allem Sollzins, Rückzahlungsdauer und Gesamtkosten berücksichtigen.
Ein aktuelles Beispiel von Seiten des Anbieters:
Nettodarlehensbetrag: 1.500 €
variabler Sollzins: 18,9 % p. a.
effektiver Jahreszins: 20,63 % p. a.
Laufzeit: 12 Monate
12 Raten à 138 €
Gesamtbetrag: 1.657 €
Das Beispiel zeigt, warum bei einem Instabank Kreditkarten-Test nicht nur die fehlende Jahresgebühr betrachtet werden sollte. Wer den Kreditrahmen tatsächlich zur Finanzierung nutzt, sollte vor allem die Zinskosten und Rückzahlungsdauer berücksichtigen.

Kreditkarten nach Gesamtkosten vergleichen
Eine fehlende Jahresgebühr sagt wenig über die tatsächlichen Kosten aus. Vergleichen Sie deshalb ausgewählte Kreditkarten nach Sollzins, Rückzahlungsart, Bargeldgebühren, Auslandskosten und weiteren Konditionen.
Wie hoch ist das Instabank Kreditkarten-Limit?
Instabank nennt aktuell einen möglichen Kreditrahmen von bis zu 25.000 Euro. Das bedeutet allerdings nicht, dass jeder Antragsteller diesen Betrag erhält. Das persönliche Instabank Kreditkarten-Limit wird anhand der individuellen finanziellen Situation und Bonität festgelegt.
Die Vertragsbedingungen sehen entsprechend einen individuell vereinbarten Verfügungsrahmen vor. Der jeweils verfügbare Betrag lässt sich im Online-Banking beziehungsweise in der App einsehen. Eine Überschreitung des eingeräumten Rahmens ist nicht vorgesehen.
Eine spätere Anpassung des maximalen Kreditlimits kann beantragt werden. Voraussetzung für eine Erhöhung ist eine erneute positive Kreditwürdigkeitsprüfung.
Kreditlimit ist nicht gleich Startlimit
Ein Höchstbetrag von 25.000 Euro sollte deshalb nicht als zugesagtes Startlimit verstanden werden. Instabank weist selbst darauf hin, dass Kunden zunächst einen individuellen Rahmen erhalten und sich dieser bei entsprechender Nutzung und pünktlicher Rückzahlung später erhöhen kann.
Stand: September 2026.
Die Kombination Instabank Kreditkarte und SCHUFA gehört zu den Besonderheiten des Angebots. Nach aktuellen Angaben der Bank wird bei der Beantragung keine Bonitätsprüfung bei der SCHUFA durchgeführt. Stattdessen nutzt Instabank Experian für die Kreditwürdigkeitsprüfung.
„Ohne SCHUFA“ bedeutet deshalb ausdrücklich nicht „ohne Bonitätsprüfung“. Instabank prüft die Kreditwürdigkeit des Antragstellers – lediglich über eine andere Auskunftei.
Auch ein hoher Kreditrahmen ist dadurch nicht automatisch garantiert. Die Bank entscheidet anhand ihrer Kreditwürdigkeitsprüfung, ob sie einen Kredit gewährt und welchen Verfügungsrahmen sie einräumt.
Diese Unterscheidung ist besonders wichtig für Verbraucher, die aufgrund des Begriffs „Kreditkarte ohne SCHUFA“ davon ausgehen, dass die finanzielle Situation bei der Beantragung keine Rolle spiele.
Wer steht hinter der Instabank Kreditkarte?
Ob die Instabank Kreditkarte seriös ist, lässt sich anhand objektiver Kriterien besser beantworten als anhand einzelner Onlinebewertungen.
Instabank ASA ist eine norwegische Bank mit Sitz in Oslo und bietet in Deutschland unter anderem die Instabank Kreditkarte an. Die Vertragsunterlagen nennen Instabank ASA ausdrücklich als Kartenaussteller und Kreditgeber.
Dass keine SCHUFA-Abfrage erfolgt, ist daher nicht gleichbedeutend mit einem Kreditangebot ohne Prüfung. Die Bank führt stattdessen eine Bonitätsprüfung über Experian durch und macht die Kreditentscheidung vom Ergebnis dieser Prüfung abhängig.
Tipp
Bei der Bewertung des Angebots sollten Verbraucher weniger auf das ungewöhnliche Merkmal „ohne SCHUFA“ und stärker auf die Vertragsbedingungen achten – insbesondere Zinssatz, Gebühren, Rückzahlung und persönlichen Kreditrahmen.
Instabank Kreditkarte: Erfahrungen sinnvoll einordnen
Wer nach Instabank Erfahrungen sucht, möchte häufig wissen, wie sich die Karte im Alltag schlägt und ob der Anbieter zuverlässig ist.
Onlinebewertungen können dafür zusätzliche Eindrücke liefern, sind aber immer subjektiv. Einzelfälle lassen sich insbesondere bei Kreditentscheidungen und Kreditlimits nicht auf andere Antragsteller übertragen.
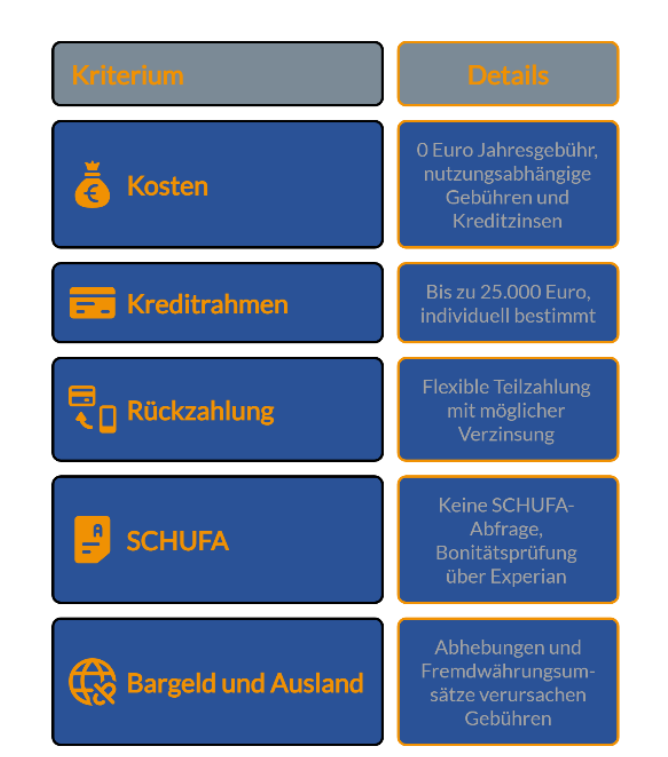
Für eine belastbare Bewertung sind objektive Kriterien hilfreicher:

Kosten
0 Euro Jahresgebühr stehen nutzungsabhängigen Gebühren und Kreditzinsen gegenüber.

SCHUFA
Es erfolgt keine SCHUFA-Abfrage, dafür eine Bonitätsprüfung über Experian.

Kreditrahmen
Bis zu 25.000 Euro sind möglich, die tatsächliche Höhe wird jedoch individuell bestimmt.

Bargeld und Ausland
Abhebungen und Fremdwährungsumsätze verursachen zusätzliche Gebühren.

Rückzahlung
Flexible Teilzahlung bietet Spielraum, kann durch die Verzinsung aber zusätzliche Kosten verursachen.
Bargeld und Überweisungen mit der Instabank Kreditkarte
Bargeldabhebungen
Für Bargeldabhebungen berechnet Instabank derzeit 2,69 % des abgehobenen Betrags. Das Tageslimit liegt laut Anbieter aktuell bei 500 Euro.
Überweisungen auf das Referenzkonto
Geld kann aus dem verfügbaren Kreditrahmen auf das hinterlegte Referenzkonto übertragen werden. Dafür fallen derzeit 2,69 % Gebühren an, maximal 100 Euro je Überweisung.
Wichtig: In beiden Fällen wird der Kreditrahmen genutzt. Es handelt sich nicht um die kostenlose Nutzung eigenen Guthabens.

Kosten für Bargeld und Überweisungen mitvergleichen
Auch wenn eine Kreditkarte ohne Jahresgebühr angeboten wird, können Bargeldabhebungen und Überweisungen zusätzliche Kosten verursachen. Vergleichen Sie deshalb ausgewählte Kreditkarten nach Bargeldgebühren, Überweisungskosten, Sollzins und weiteren Konditionen.
Vor- und Nachteile der Instabank Kreditkarte im Überblick
| Vorteile | Zu beachten |
|---|---|
0 € Jahresgebühr | 18,9 % variabler Sollzins |
Kreditrahmen bis 25.000 € möglich | Persönliches Limit abhängig von Bonität |
Keine SCHUFA-Abfrage | Bonitätsprüfung über Experian |
Flexible Rückzahlung | 0 zinsfreie Tage |
Virtuelle Karte schnell verfügbar | Bargeldabhebung kostet 2,69 % |
Überweisung auf Referenzkonto möglich | Fremdwährungsgebühr von 2,49 % |
App und Online-Banking | Teilzahlung kann Finanzierungskosten erhöhen |
Stand: September 2026.
Für wen kann die Instabank Kreditkarte geeignet sein?
Die Instabank Kreditkarte kann insbesondere für Verbraucher interessant sein, die eine Kreditkarte mit echtem Kreditrahmen suchen und keine Jahresgebühr zahlen möchten. Die fehlende SCHUFA-Abfrage kann für Verbraucher relevant sein, die gezielt einen Anbieter suchen, der eine andere Auskunftei für die Bonitätsprüfung nutzt.
Wer dagegen häufig Bargeld abhebt oder regelmäßig in Fremdwährungen bezahlt, sollte die dafür anfallenden Gebühren mit anderen Angeboten vergleichen.
Besondere Aufmerksamkeit verdient die Teilzahlungsfunktion
Ein hoher verfügbarer Kreditrahmen schafft zwar finanziellen Spielraum, bei längerfristiger Nutzung entstehen durch den variablen Sollzins jedoch Finanzierungskosten.
Worauf sollte ich beim Kreditkartenvergleich achten?
Eine Kreditkarte sollte nicht allein anhand ihrer Jahresgebühr ausgewählt werden. Je nach Nutzungsverhalten können andere Kosten wesentlich stärker ins Gewicht fallen.
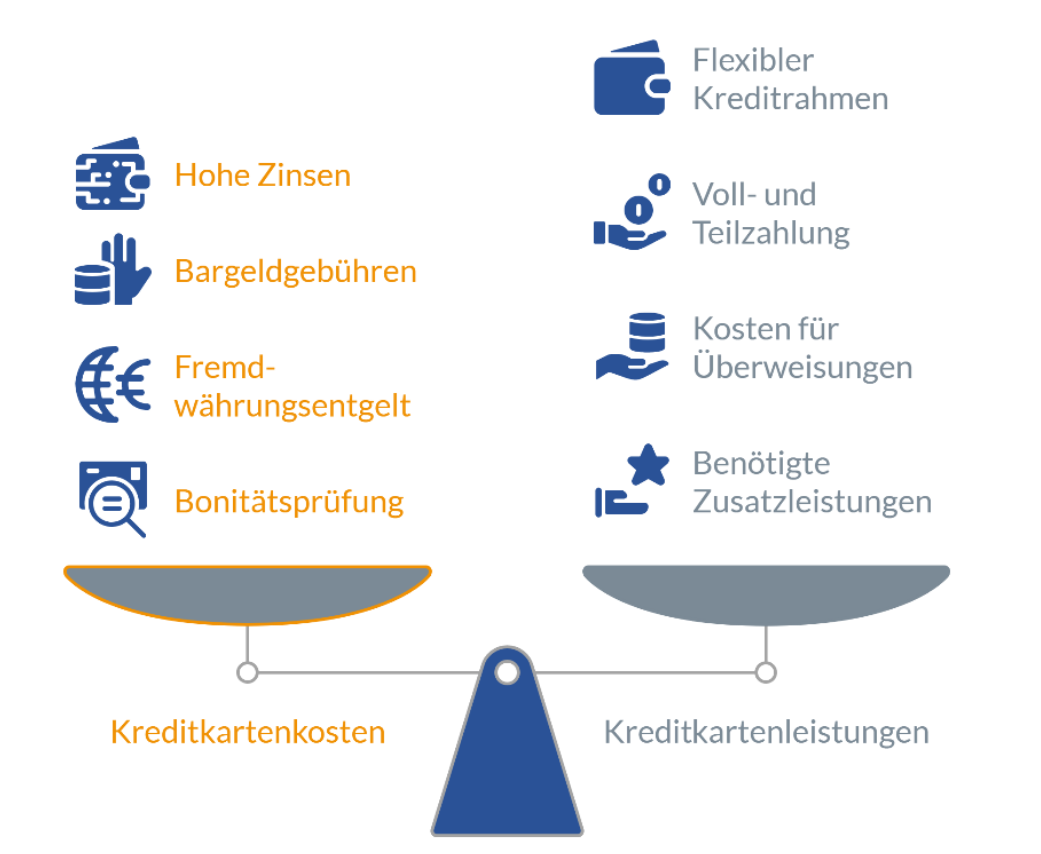
Prüfen Sie insbesondere:
Höhe und Art des Kreditrahmens,
Soll- und Effektivzins,
Voll- und Teilzahlungsmöglichkeiten,
Bargeldgebühren,
Fremdwährungsentgelt,
Kosten für Überweisungen,
Bonitätsprüfung sowie
benötigte Zusatzleistungen.
Gerade bei einer Revolving-Kreditkarte sollte außerdem klar sein, wie schnell ein in Anspruch genommener Kreditrahmen zurückgezahlt werden kann.
Fazit: Kostenlose Kreditkarte mit Kreditrahmen, aber nicht ohne Kreditkosten
Die Instabank Kreditkarte kombiniert 0 Euro Jahresgebühr mit einem individuellen Kreditrahmen und flexibler Rückzahlung. Entscheidend für die Gesamtkosten sind jedoch Sollzins sowie Gebühren für Bargeld, Fremdwährungen und Überweisungen.
Wer den Kreditrahmen länger nutzt oder diese Leistungen häufiger in Anspruch nimmt, sollte die Kosten deshalb mit anderen Kreditkarten vergleichen.
Häufige Fragen zur Instabank Kreditkarte
Ist die Instabank Kreditkarte wirklich ohne SCHUFA?
Nach aktuellen Angaben von Instabank erfolgt keine Bonitätsprüfung bei der SCHUFA. Stattdessen prüft die Bank die Kreditwürdigkeit über Experian. Eine Kreditkarte „ohne SCHUFA“ bedeutet daher nicht, dass auf eine Bonitätsprüfung verzichtet wird.
Hat die Instabank Kreditkarte zinsfreie Tage?
Nein. Die aktuelle Preisliste weist 0 zinsfreie Tage aus. Wer den eingeräumten Kredit nutzt, sollte daher die geltenden Zinsbedingungen berücksichtigen.
Kann ich mein Instabank Kreditkarten-Limit selbst festlegen?
Nein. Das persönliche Kreditlimit wird von der Bank anhand der individuellen finanziellen Situation und Bonitätsprüfung festgelegt. Eine spätere Erhöhung kann beantragt werden, setzt aber erneut eine positive Kreditwürdigkeitsprüfung voraus.
Muss ich jeden Monat den gesamten Kreditkartensaldo zurückzahlen?
Nein. Instabank ermöglicht eine Teilzahlung. Mindestens müssen derzeit 2,5 % des Rechnungsbetrags beziehungsweise 30 Euro gezahlt werden. Höhere Rückzahlungen sind möglich. Für beanspruchten Kredit fallen entsprechend der Vertragsbedingungen Zinsen an.
Kann ich die Instabank Kreditkarte sofort nach der Genehmigung nutzen?
Nach erfolgreicher Kontoeröffnung steht die virtuelle Kreditkarte laut Instabank unmittelbar im Online-Banking beziehungsweise in der App bereit. Auf die physische Karte muss daher für Online- oder Wallet-Zahlungen nicht zwingend gewartet werden.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.