Prepaid-Kreditkarte
Vergleichen Sie Prepaid-Kreditkarten nach Kosten, Auflademöglichkeiten und Einsatzbereichen
Prepaid-Kreditkarte
Vergleichen Sie Prepaid-Kreditkarten nach Kosten, Auflademöglichkeiten und Einsatzbereichen
 Guthaben statt Kreditrahmen
- Gebühren und Funktionen prüfen
- Ausgewählte Kreditkarten-Angebote vergleichen
Prepaid-Kreditkarte: Aufladbare Kreditkarten ohne klassischen Kreditrahmen
Eine Prepaid-Kreditkarte funktioniert auf Guthabenbasis: Bevor Sie mit der Karte bezahlen oder Bargeld abheben können, müssen Sie Geld aufladen. Einen klassischen Kreditrahmen erhalten Sie nicht.
Dadurch behalten Sie Ihre Ausgaben im Blick und können grundsätzlich nur über das zuvor eingezahlte Guthaben verfügen.
Ob eine kostenlose Prepaid-Kreditkarte oder eine andere Kartenart besser passt, hängt jedoch von Kosten, Einsatzzweck und benötigten Funktionen ab.
Das Wichtigste zur Prepaid-Kreditkarte
Eine aufladbare Kreditkarte muss vor der Nutzung mit Guthaben versehen werden.
Anders als bei einer klassischen Kreditkarte stellt der Anbieter keinen Kreditrahmen zur Verfügung.
Prepaid-Karten gibt es unter anderem als Visa oder Mastercard; Kosten und Leistungen bestimmt der jeweilige Kartenanbieter.
Auf FINANZCHECK.de erhalten Sie einen Überblick über ausgewählte Kreditkarten und können deren Kosten, Zahlungsweise und Leistungen miteinander vergleichen.
Was ist eine Prepaid-Kreditkarte?
Das Wort „Kreditkarte“ ist bei einer Prepaid-Kreditkarte etwas irreführend. Einen Kredit erhalten Sie nämlich gerade nicht. Das Prinzip ähnelt vielmehr einer Guthabenkarte: Sie zahlen zunächst Geld auf das Kartenkonto ein und können anschließend höchstens über das vorhandene Guthaben verfügen.
Bei einer Visa Prepaid-Kreditkarte beschreibt Visa das Prinzip entsprechend: Erst wird die Karte aufgeladen, anschließend kann das eingezahlte Guthaben zum Bezahlen genutzt werden. Ist es aufgebraucht, muss neues Guthaben eingezahlt werden.
Dadurch unterscheiden sich Prepaid-Karten grundlegend von Revolving- oder Charge-Kreditkarten.
| Kartenart | Woher kommt das Geld? | Kreditrahmen | Abrechnung |
|---|---|---|---|
Prepaid | vorher eingezahltes Guthaben | Nein | Umsatz wird vom Kartenguthaben abgezogen |
Debit | verbundenes Konto | Nein | Umsatz belastet das Konto zeitnah |
Charge | Kreditkartenanbieter | Ja | gesammelte Abrechnung, meist monatlich |
Revolving | Kreditkartenanbieter | Ja | vollständige oder teilweise Rückzahlung nach Kartenbedingungen |
Diese Unterscheidung ist bei der Auswahl wichtig
Wer lediglich verhindern möchte, Kreditkartenschulden aufzubauen, kann neben Prepaid-Karten heute auch Debitkarten in den Vergleich einbeziehen.
Mit FINANZCHECK Prepaidkarten vergleichen
Wer eine aufladbare Kreditkarte sucht, sollte nicht nur verschiedene Prepaid-Angebote betrachten. Je nach Einsatzzweck können auch Debit- oder klassische Kreditkarten eine passende Alternative sein.
Entscheidend sind die tatsächlichen Gesamtkosten, die Möglichkeiten zum Aufladen, Bargeld- und Fremdwährungsgebühren sowie die Frage, wo die Karte eingesetzt werden soll.
Auf FINANZCHECK erhalten Sie einen Überblick über ausgewählte Kreditkarten und können wichtige Kosten, Leistungen und Kartenarten miteinander vergleichen. Anschließend gelangen Sie bei Interesse direkt zum jeweiligen Anbieter.
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über die dargestellten Karten und prüfen Sie, welche Kartenarten angeboten werden.
Schritt 2: Kosten und Leistungen vergleichen
Vergleichen Sie ausgewählte Kreditkarten nach Kartentyp, Jahresgebühr, Bargeldkosten, Fremdwährungsgebühren und weiteren Leistungen.
Schritt 3: Zum Anbieter wechseln und Antrag stellen
Haben Sie eine passende Karte gefunden, gelangen Sie über „Zum Anbieter“ direkt zur Website des jeweiligen Kreditkartenanbieters. Dort erfolgt der Antrag sowie die weitere Prüfung und Abwicklung.

Prepaid und andere Kartenarten vergleichen
Entscheidend ist nicht allein die Bezeichnung „Prepaid“. Vergleichen Sie ausgewählte Kreditkarten nach Jahresgebühr, Bargeldkosten, Fremdwährungsgebühren, Auflademöglichkeiten und Einsatzbeschränkungen.
Für wen kann eine Prepaid-Kreditkarte sinnvoll sein?
Eine Kreditkarte zum Aufladen kann vor allem interessant sein, wenn ein klassischer Kreditrahmen nicht benötigt oder bewusst vermieden werden soll.
Typische Einsatzbereiche sind beispielsweise Karten für Minderjährige oder Menschen, die ihre Kartenausgaben strikt auf ein vorher festgelegtes Guthaben begrenzen möchten. Auch wenn die Bonität für eine klassische Kreditkarte nicht ausreicht, können Guthabenmodelle eine Alternative sein. Finanztip zählt Minderjährige sowie Verbraucher mit problematischer Bonität zu den relevanten Zielgruppen.
Allerdings ist eine Prepaid-Karte nicht automatisch die beste Lösung. Mittlerweile gibt es zahlreiche Debitkarten, die ebenfalls ohne Kreditrahmen funktionieren und je nach Angebot günstigere oder umfangreichere Leistungen bieten können.
Prepaid, Debit oder klassische Kreditkarte?
Welche Kartenart passt, hängt vor allem davon ab, wofür Sie die Karte benötigen.
Eine Prepaid-Karte kann passen, wenn Sie:
ausschließlich vorhandenes Guthaben ausgeben möchten,
einen Kreditrahmen bewusst vermeiden wollen,
eine Karte für einen Minderjährigen suchen oder
eine Alternative benötigen, wenn eine klassische Kreditkarte nicht infrage kommt.
Eine Debitkarte kann interessant sein...
wenn Sie ebenfalls keinen Kredit benötigen, Kartenumsätze aber direkt über ein verbundenes Konto abwickeln möchten.
Eine klassische Kreditkarte kann Vorteile haben...
wenn Sie einen echten Kreditrahmen oder eine Kartenart benötigen, die beispielsweise bei Reisebuchungen und Kautionshinterlegungen möglichst breit einsetzbar ist.
Gibt es eine kostenlose Prepaid-Kreditkarte?
Ja, es gibt Kartenmodelle, bei denen keine regelmäßige Jahresgebühr anfällt. „Prepaid-Kreditkarte kostenlos“ bedeutet aber nicht automatisch, dass sämtliche Leistungen kostenlos sind.
Je nach Anbieter können beispielsweise Kosten entstehen für:
die Ausstellung oder Zusendung der Karte,
Bargeldabhebungen,
Zahlungen oder Abhebungen in Fremdwährungen,
bestimmte Aufladeverfahren,
Ersatzkarten oder
weitere Zusatzleistungen.
Am Markt gibt es sowohl Prepaid-Angebote ohne Jahresgebühr als auch Karten mit regelmäßigen Gebühren.
Tipp
Wer eine kostenlose Kreditkarte als Prepaid-Modell sucht, sollte die Gesamtkosten anhand der eigenen Nutzung vergleichen und nicht allein auf die Jahresgebühr achten.

Kartenarten und Konditionen vergleichen
Prüfen Sie ausgewählte Kreditkarten nach Kosten, Leistungen und Einsatzmöglichkeiten und finden Sie heraus, welche Kartenart zu Ihrem Bedarf passt.
Wie lässt sich eine Prepaid-Kreditkarte aufladen?
Wie das Kreditkarte-Aufladen funktioniert, legt der jeweilige Anbieter fest. Häufig wird Guthaben per Überweisung auf ein Karten- beziehungsweise Verrechnungskonto eingezahlt. Andere Anbieter ermöglichen zusätzliche Aufladeverfahren.
Bei der Postbank Visa Card Prepaid erfolgt die Aufladung beispielsweise per Überweisung; neu eingezahltes Guthaben steht laut Anbieter ab dem folgenden Bankgeschäftstag zur Verfügung.
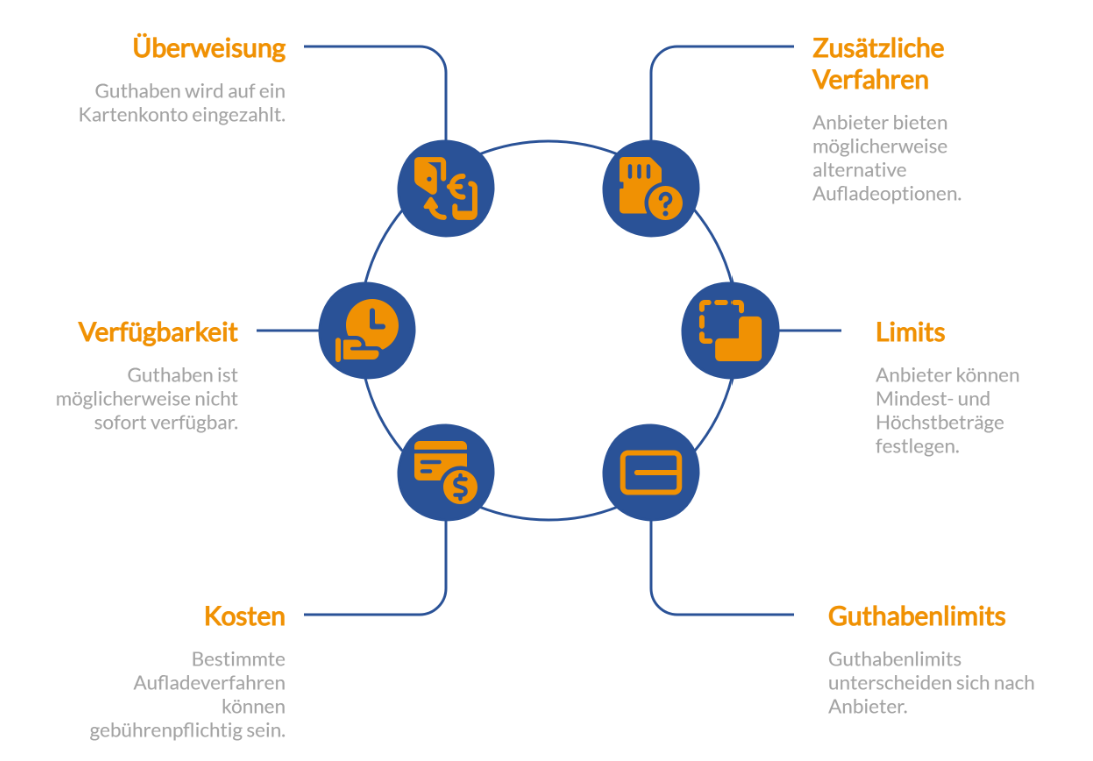
Das zeigt zugleich: Eine Aufladung ist nicht bei jeder Karte unmittelbar verfügbar.
Wer kurzfristig auf das Guthaben angewiesen ist, sollte deshalb prüfen:
| Prüfen Sie | Warum ist das wichtig? |
|---|---|
Welche Aufladewege gibt es? |
Nicht jeder Anbieter unterstützt dieselben Verfahren |
Wie schnell wird das Guthaben verfügbar? |
Überweisungen können Bearbeitungszeit benötigen |
Gibt es Mindest- oder Höchstbeträge? |
Anbieter können Limits festlegen |
Kostet die Aufladung etwas? |
Bestimmte Aufladewege können gebührenpflichtig sein |
Wie hoch darf das Kartenguthaben sein? |
Guthabenlimits unterscheiden sich nach Anbieter |
Gibt es eine Prepaid-Kreditkarte sofort?
Wer nach einer Prepaid-Kreditkarte sofort sucht, meint häufig eine Karte, die unmittelbar nach dem Antrag genutzt werden kann. Hier muss zwischen virtueller und physischer Karte unterschieden werden.
Bei einigen aktuellen Kartenangeboten kann nach erfolgreicher Registrierung beziehungsweise Identifizierung zunächst eine virtuelle Karte bereitstehen. Nach dem Aufladen lässt sie sich dann beispielsweise für Onlinezahlungen oder über eine kompatible Wallet nutzen. Eine physische Karte muss dagegen zunächst ausgegeben und zugestellt werden.
Hinweis
„Sofort“ bedeutet daher nicht zwangsläufig, dass unmittelbar eine Plastikkarte zur Verfügung steht. Wer schnellen Zugriff benötigt, sollte gezielt prüfen, wann die virtuelle Karte aktiviert werden kann und wann eingezahltes Guthaben tatsächlich verfügbar ist.
Prepaid-Kreditkarte Visa oder Mastercard: Was ist wichtiger?
Eine Prepaid-Kreditkarte von Visa und eine Prepaid-Mastercard beruhen auf demselben grundlegenden Guthabenprinzip. Für Verbraucher sind deshalb häufig die Konditionen des Kartenanbieters wichtiger als das Zahlungssystem.
Bei Visa bestimmt beispielsweise die kartenausgebende Bank wesentliche Leistungen und Preise ihrer jeweiligen Visa-Karte.
Für einen Vergleich sind daher insbesondere folgende Punkte relevant:

Jahresgebühr
Was kostet die Karte dauerhaft?

Bargeld
Wie viel kosten Abhebungen im In- und Ausland?

Fremdwährungen
Fallen zusätzliche Gebühren außerhalb des Euroraums an?

Aufladen
Welche Wege gibt es und wie schnell steht das Geld zur Verfügung?

Mobile Payment
Kann die Karte mit den gewünschten Wallets genutzt werden?

Einsatzmöglichkeiten
Gibt es Einschränkungen beispielsweise bei Hotels oder Mietwagen?

Prepaid-Kreditkarten vergleichen
Vergleichen Sie ausgewählte Prepaid-Kreditkarten nach Kosten, Auflademöglichkeiten und Einsatzbereichen und prüfen Sie, welches Angebot zu Ihrem Bedarf passt.
Kann ich mit einer Prepaid-Kreditkarte überall bezahlen?
Nicht uneingeschränkt. Grundsätzlich können Prepaid-Karten entsprechend ihrem jeweiligen Zahlungssystem bei vielen Akzeptanzstellen eingesetzt werden, sofern ausreichend Guthaben vorhanden ist.
Probleme können jedoch entstehen, wenn ein Händler einen echten Kreditrahmen beziehungsweise eine bestimmte Kartenart für eine Kaution oder Sicherheitsleistung voraussetzt. Das kann insbesondere bei Mietwagenfirmen und Hotels relevant sein. Finanztip weist ausdrücklich darauf hin, dass Prepaid-Karten dort nicht immer akzeptiert werden.
Wichtig
Wer die Karte speziell für eine Reise benötigt, sollte daher vor der Buchung prüfen, welche Kartenarten der Mietwagenanbieter oder das Hotel für Kautionen akzeptiert.
Prepaid-Kreditkarte kaufen: Wo ist das möglich?
Eine Prepaid-Kreditkarte kaufen oder beantragen können Verbraucher je nach Produkt online bei Banken und Kartenanbietern. Daneben werden bestimmte Karten auch im stationären Handel angeboten.
Prepaid-Kreditkarte an Tankstelle oder im Supermarkt kaufen
Sogenannte Mitnehm- oder Prepaid-Karten sind teilweise an Tankstellen und in Supermärkten erhältlich. Allerdings ist das Angebot begrenzt und nicht mit einfachen Geschenkgutscheinen oder Händler-Guthabenkarten zu verwechseln.
Außerdem bedeutet der Kauf vor Ort nicht, dass eine solche Zahlungskarte vollkommen anonym genutzt werden kann. Je nach Produkt können Registrierung und Identifizierung erforderlich sein. Finanztip weist bei solchen Karten zudem auf teilweise zahlreiche Gebühren hin.
| Vorteile | Nachteile |
|---|---|
Kein klassischer Kreditrahmen |
Nutzung nur bei ausreichendem Guthaben |
Ausgaben auf vorhandenes Guthaben begrenzt |
Aufladung kann Zeit benötigen |
Für bestimmte Zielgruppen leichter zugänglich |
Nicht jedes Angebot ist kostenlos |
Auch für Minderjährige können Angebote verfügbar sein |
Konditionen und Altersgrenzen unterscheiden sich |
Visa- und Mastercard-Angebote verfügbar |
Hotels und Mietwagen können Prepaid ablehnen |
Kein Risiko verzinster Kreditkartenschulden durch Kartenkredit |
Debitkarten können eine Alternative sein |
Prepaid bietet Kostenkontrolle, ist aber nicht immer die beste Kartenlösung
Eine Prepaid-Kreditkarte ermöglicht Kartenzahlungen auf Guthabenbasis: Erst wird die Kreditkarte aufgeladen, anschließend kann das verfügbare Geld ausgegeben werden. Ein klassischer Kreditrahmen und damit verbundene Kreditzinsen entfallen.
Wer eine kostenlose Prepaid-Kreditkarte sucht, sollte dennoch sämtliche Gebühren prüfen. Außerdem können Debitkarten heute eine interessante Alternative sein, während eine klassische Kreditkarte insbesondere bei bestimmten Hotel- und Mietwagenbuchungen Vorteile bieten kann.
Deshalb lohnt sich ein Vergleich nach dem tatsächlichen Einsatzzweck
Entscheidend ist nicht allein, ob eine Karte Prepaid, Debit oder Credit heißt, sondern welche Kosten und Funktionen damit verbunden sind.
Häufige Fragen zu Prepaid-Kreditkarten
Kann eine Prepaid-Kreditkarte ins Minus rutschen?
Grundsätzlich basiert die Karte auf vorhandenem Guthaben und stellt keinen Kreditrahmen bereit. Dennoch sollten Karteninhaber die konkreten Bedingungen ihres Anbieters prüfen, etwa zum Umgang mit nachträglich verbuchten Entgelten oder Transaktionen. Das Prepaid-Prinzip sollte daher nicht mit einer pauschalen Garantie gleichgesetzt werden, dass technisch unter allen Umständen niemals ein negativer Saldo entstehen kann.
Bekomme ich für eine Prepaid-Kreditkarte Zinsen auf mein Guthaben?
Das hängt vom jeweiligen Kartenprodukt ab. Eine Prepaid-Karte ist in erster Linie ein Zahlungsmittel und kein Tagesgeldkonto. Ob Guthaben verzinst wird, muss deshalb ausdrücklich aus den Konditionen des jeweiligen Anbieters hervorgehen.
Kann ich eine Prepaid-Kreditkarte für mein Kind bekommen?
Ja, es gibt spezielle Prepaid- beziehungsweise Guthabenkarten für Minderjährige. Altersgrenzen und Voraussetzungen unterscheiden sich jedoch. Visa selbst beschreibt seine Prepaid-Karten grundsätzlich als ab zwölf Jahren erhältlich; konkrete Banken können andere Altersgrenzen oder zusätzliche Voraussetzungen festlegen.
Kann ich mein Restguthaben von einer Prepaid-Kreditkarte zurücküberweisen?
Ob und wie Guthaben zurückübertragen werden kann, hängt vom Anbieter ab. Vor allem vor einer Kündigung sollte geprüft werden, wie Restguthaben ausgezahlt wird und ob dafür besondere Schritte erforderlich sind.
Ist eine Prepaid-Kreditkarte automatisch ohne SCHUFA?
Nein, diese Aussage sollte nicht pauschal getroffen werden. Da kein klassischer Kreditrahmen eingeräumt wird, werden Prepaid-Produkte häufig ohne die Bonitätsprüfung einer klassischen Kreditkarte angeboten. Ob dennoch eine SCHUFA-Abfrage oder eine andere Prüfung erfolgt, bestimmt jedoch der jeweilige Anbieter. Ein aktueller Marktvergleich weist ebenfalls darauf hin, dass eine SCHUFA-Abfrage bei Prepaid-Karten häufig, aber nicht ausnahmslos entfällt.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.