Kreditkarte ohne Bonitätsprüfung
Kartenarten, Kreditrahmen und Prüfverfahren ausgewählter Angebote vergleichen.
Kreditkarte ohne Bonitätsprüfung
Kartenarten, Kreditrahmen und Prüfverfahren ausgewählter Angebote vergleichen.
 „Ohne SCHUFA“ und Bonitätsprüfung unterscheiden
- Kreditrahmen und Kartenart prüfen
- Kosten und Rückzahlungsbedingungen vergleichen
Kreditkarte ohne Bonitätsprüfung: Welche Karten bei schwacher Bonität infrage kommen
Eine Kreditkarte ohne Bonitätsprüfung klingt insbesondere dann interessant, wenn die eigene Bonität schwach ist. Entscheidend ist jedoch die Kartenart: Eine echte Kreditkarte mit Kreditrahmen stellt Fremdkapital zur Verfügung und setzt eine Kreditentscheidung voraus.
Angebote ohne klassischen Kreditrahmen – etwa Prepaid-Karten – funktionieren dagegen mit eigenem Guthaben. Wer eine Kreditkarte trotz schlechter Bonität sucht, sollte deshalb zuerst klären, ob tatsächlich ein Verfügungsrahmen benötigt wird.
Das Wichtigste zur Kreditkarte ohne Bonitätsprüfung
Eine echte Kreditkarte mit Kreditrahmen ohne jede Kreditwürdigkeitsprüfung ist grundsätzlich nicht die passende Erwartung.
„Ohne SCHUFA“ und „ohne Bonitätsprüfung“ bedeuten nicht dasselbe.
Anbieter können für ihre Kreditentscheidung neben Auskunfteien weitere Informationen zur finanziellen Situation berücksichtigen.
Prepaid- und Debitkarten stellen keinen eigenen Kreditrahmen bereit und können deshalb Alternativen sein, wenn vor allem eine Karte zum Bezahlen benötigt wird.
Bei Werbeversprechen wie „garantiert“, „ohne Bonitätsprüfung“ oder „Kredit trotz schlechter Bonität“ ist besondere Vorsicht sinnvoll.
Gibt es eine Kreditkarte ohne Bonitätsprüfung mit Verfügungsrahmen?
Eine Kreditkarte ohne Bonitätsprüfung mit Verfügungsrahmen klingt nach einer Karte, bei der der Anbieter Kredit bereitstellt, ohne zuvor die Rückzahlungsfähigkeit zu berücksichtigen. Genau darin liegt der Widerspruch.
Bei einer klassischen Kreditkarte mit Verfügungsrahmen kann der Karteninhaber Geld nutzen, das ihm der Kartenanbieter als Kredit zur Verfügung stellt. Der Anbieter muss deshalb eine Kreditentscheidung treffen. Für Verbraucherdarlehensverträge schreibt das Bürgerliche Gesetzbuch grundsätzlich eine Kreditwürdigkeitsprüfung vor. Kreditinstitute unterliegen entsprechenden Vorgaben des Kreditwesengesetzes.
Eine Kreditkarte mit echtem Kreditrahmen sollte daher nicht mit dem Versprechen gleichgesetzt werden, dass überhaupt keine Prüfung stattfindet.
Entscheidend ist die Unterscheidung
Eine Karte kann unter Umständen ohne SCHUFA-Abfrage angeboten werden. Das bedeutet jedoch nicht automatisch, dass der Anbieter auf jede Form der Bonitätsprüfung verzichtet.
Ohne SCHUFA oder ohne Bonitätsprüfung: Was ist der Unterschied?
Die beiden Begriffe werden bei der Suche häufig synonym verwendet, bedeuten aber nicht dasselbe.
Ohne SCHUFA bedeutet zunächst, dass die SCHUFA nicht in der üblichen Form in den Prüfprozess einbezogen wird. Ein Anbieter kann stattdessen andere Informationen oder andere Auskunfteien für seine Entscheidung verwenden.
Ohne Bonitätsprüfung würde dagegen bedeuten, dass die Kreditwürdigkeit überhaupt nicht geprüft wird.
Bei einer Karte mit echtem Kreditrahmen ist diese Unterscheidung besonders wichtig.
Ein Beispiel dafür liefert der deutsche Kreditkartenmarkt selbst
Einzelne Anbieter klassischer Kreditkarten arbeiten für ihre Bonitätsentscheidung nicht mit der SCHUFA, sondern mit anderen Auskunfteien. Auch dann findet jedoch eine Bonitätsprüfung statt.
Kreditkarten bei FINANZCHECK vergleichen
Bei eingeschränkter Bonität sollten Sie zunächst klären, welche Kartenfunktion Sie tatsächlich benötigen.
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über ausgewählte Karten mit unterschiedlichen Abrechnungs- und Kreditmodellen.
Schritt 2: Kartenart und Konditionen vergleichen
Vergleichen Sie Kartenart, Kosten, Abrechnung und einen möglichen Verfügungsrahmen.
Schritt 3: Zum Anbieter wechseln und Antrag stellen
Haben Sie ein interessantes Angebot gefunden, gelangen Sie zur Website des jeweiligen Kartenanbieters. Dort erfolgt der Antrag. Ob die Karte ausgegeben und ein Kreditrahmen eingeräumt wird, entscheidet der jeweilige Anbieter nach seinen Vergabekriterien.

Kartenmodelle und Konditionen gezielt vergleichen
Ob Debit-, Prepaid- oder klassische Kreditkarte: Entscheidend ist, welche Funktionen Sie tatsächlich benötigen und welche Kosten damit verbunden sind. Vergleichen Sie ausgewählte Angebote nach Kartenart, Kreditrahmen, Abrechnung und weiteren Gebühren.
Kreditkarte trotz schlechter Bonität: Welche Möglichkeiten gibt es?
Eine schwache Bonität bedeutet nicht automatisch, dass überhaupt keine Karte erhältlich ist. Entscheidend ist, welche Kartenfunktion Sie benötigen.
Wer eine Kreditkarte bei schlechter Bonität sucht, sollte deshalb nicht ausschließlich nach „Karten ohne Prüfung“ suchen, sondern überlegen, welche dieser Funktionen tatsächlich erforderlich ist.

Klassische Kreditkarte
Eine klassische Kreditkarte bietet einen Verfügungsrahmen. Ob ein Antrag angenommen wird und wie hoch der Kreditrahmen ausfällt, entscheidet der jeweilige Anbieter anhand seiner Vergabekriterien.

Debitkarte
Bei einer Debitkarte werden Zahlungen unmittelbar beziehungsweise zeitnah über das verbundene Girokonto abgerechnet. Die Karte selbst stellt keinen separaten Kreditrahmen bereit.

Prepaid-Karte
Bei einer Prepaid-Karte können Sie grundsätzlich nur über zuvor bereitgestelltes Guthaben verfügen. Dadurch entsteht ebenfalls kein klassischer Kartenkredit.
Welche Karte passt zu welchem Bedarf?
| Ihr Bedarf | Mögliche Kartenart | Eigener Kreditrahmen |
|---|---|---|
Bezahlen mit vorhandenem Kontoguthaben | Debitkarte | Nein |
Bezahlen ausschließlich aus bereitgestelltem Guthaben |
Prepaid-Karte | Nein |
Zeitversetzte Abrechnung mit Verfügungsrahmen | Klassische Kreditkarte | Ja |
Flexible Rückzahlung eines genutzten Kartenrahmens |
Revolving-Kreditkarte | Ja |
Tipp
Wer beispielsweise hauptsächlich online oder im Geschäft bezahlen möchte, benötigt nicht zwingend einen Kreditrahmen. Soll die Karte dagegen finanziellen Spielraum schaffen, ist eine echte Kreditkarte erforderlich und damit eine Kreditentscheidung des Anbieters.
Kreditkarten bei schwacher Bonität vergleichen: Worauf sollten Sie achten?
Gerade bei eingeschränkter Bonität sollte nicht allein die Wahrscheinlichkeit einer Kartenvergabe im Mittelpunkt stehen. Prüfen Sie auch, was die Karte langfristig kostet.
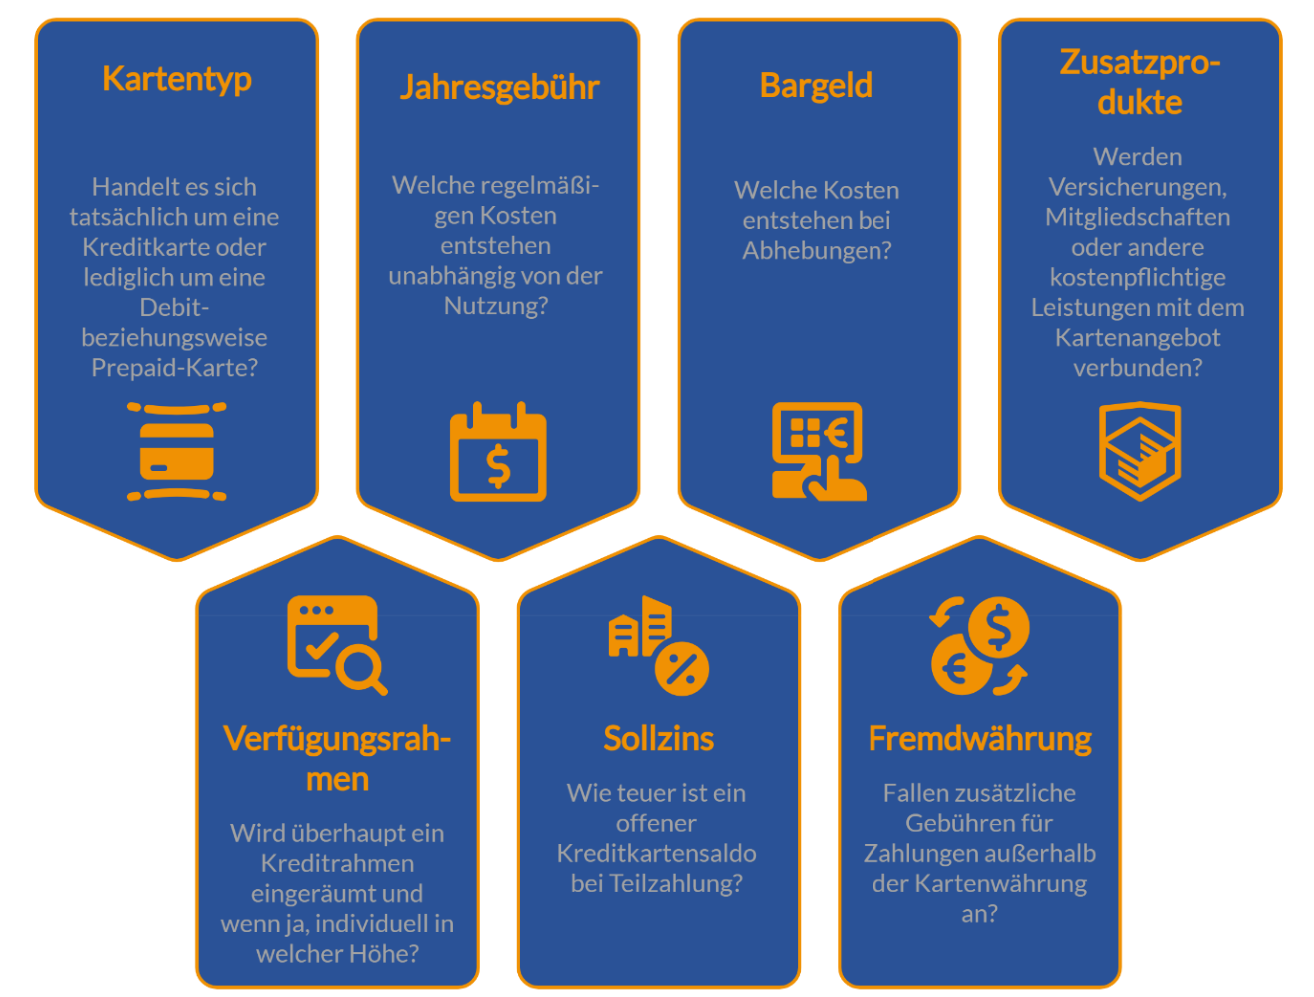
Besonders wichtig sind:
Kartentyp
Handelt es sich tatsächlich um eine Kreditkarte oder lediglich um eine Debit- beziehungsweise Prepaid-Karte?
Verfügungsrahmen
Wird überhaupt ein Kreditrahmen eingeräumt und wenn ja, individuell in welcher Höhe?
Jahresgebühr
Welche regelmäßigen Kosten entstehen unabhängig von der Nutzung?
Sollzins
Wie teuer ist ein offener Kreditkartensaldo bei Teilzahlung?
Bargeld
Welche Kosten entstehen bei Abhebungen?
Fremdwährung
Fallen zusätzliche Gebühren für Zahlungen außerhalb der Kartenwährung an?
Zusatzprodukte
Werden Versicherungen, Mitgliedschaften oder andere kostenpflichtige Leistungen mit dem Kartenangebot verbunden?

Kartenart und Gesamtkosten im Blick behalten
Bei schwächerer Bonität sollte nicht nur die mögliche Kartenvergabe im Vordergrund stehen. Vergleichen Sie ausgewählte Angebote auch nach Kartenart, Verfügungsrahmen, Sollzins, Jahresgebühr sowie Bargeld- und Fremdwährungskosten.
Kreditkarte mit Kreditrahmen ohne Bonitätsprüfung: Angebote genau prüfen
Die Verbraucherzentralen warnen aktuell ausdrücklich vor Angeboten, die Kredite oder Kreditkarten mit Aussagen wie „ohne Bonitätsprüfung“ bewerben.
Hinter vermeintlich unkomplizierten Finanzierungsangeboten können sich kostenpflichtige Produkte oder Dienstleistungen verbergen.
Besonders problematisch ist es, wenn Verbraucher eigentlich einen Kredit suchen und stattdessen beispielsweise eine kostenpflichtige Prepaid-Karte erhalten.
Eine solche Karte löst den ursprünglichen Finanzierungsbedarf nicht: Eine Prepaid-Karte stellt keinen Kreditrahmen bereit.
Bei Angeboten für eine Kreditkarte mit Kreditrahmen ohne Bonitätsprüfung sollten Sie deshalb vor Vertragsabschluss insbesondere prüfen:
Wer ist der tatsächliche Vertragspartner?
Handelt es sich tatsächlich um eine Kreditkarte mit Kreditrahmen?
Welche Kosten entstehen?
Welche weiteren Produkte werden abgeschlossen?
Welche Bonitätsprüfung wird durchgeführt?
Wird die Ausgabe der Karte oder eines Kreditrahmens tatsächlich verbindlich zugesagt?
Kreditkarte mit Ratenzahlung ohne Bonitätsprüfung: Ist das möglich?
Eine Kreditkarte mit Ratenzahlung ohne Bonitätsprüfung ist besonders kritisch zu betrachten. Bei einer Revolving-Kreditkarte wird ein Kreditrahmen eingeräumt. Einen genutzten Saldo können Karteninhaber entsprechend den Vertragsbedingungen in Teilbeträgen zurückzahlen. Damit handelt es sich gerade nicht um eine reine Guthabenfunktion.
Wer einen solchen Kreditrahmen bereitstellt, muss eine Kreditentscheidung treffen. Eine Ratenzahlungsfunktion ohne jede Prüfung der Kreditwürdigkeit sollte deshalb nicht als reguläres Merkmal einer klassischen Revolving-Kreditkarte erwartet werden.
Gut zu wissen
Die Ratenzahlung kann hohe Finanzierungskosten verursachen. Entscheidend sind insbesondere Sollzins, Mindesttilgung und Höhe des offenen Saldos.
Warum wird die Bonität bei einer Kreditkarte geprüft?
Die Bonitätsprüfung soll einschätzen, ob ein Antragsteller seine finanziellen Verpflichtungen voraussichtlich erfüllen kann. Bei einer klassischen Kreditkarte trägt der Anbieter ein anderes Risiko als bei einer Prepaid-Karte.
Bei Prepaid verwenden Sie eigenes Guthaben.
Bei Debit erfolgt die Belastung über das verbundene Konto.
Bei einer klassischen Kreditkarte mit Kreditrahmen stellt der Anbieter dagegen finanziellen Spielraum zur Verfügung.
Deshalb ist die Frage nach der Bonität insbesondere bei Karten mit Kreditfunktion relevant.
Bedeutet schlechte Bonität automatisch eine Ablehnung?
Nein. Es gibt keinen einheitlichen Bonitätswert, ab dem jeder Kartenanbieter einen Antrag automatisch ablehnen muss. Anbieter treffen ihre Kreditentscheidungen nach eigenen Vergabekriterien. Dabei können unterschiedliche Informationen berücksichtigt werden. Auch der eingeräumte Verfügungsrahmen kann individuell festgelegt werden.
Deshalb lässt sich aus einer allgemein als schwach eingeschätzten Bonität nicht zuverlässig vorhersagen, wie ein bestimmter Kartenanbieter entscheiden wird. Eine Garantie auf eine Kreditkarte mit Kreditrahmen gibt es umgekehrt ebenfalls nicht.
Welche Rolle spielt die SCHUFA?
Die SCHUFA ist eine Wirtschaftsauskunftei, deren Informationen Unternehmen bei Bonitätsentscheidungen verwenden können.
Seit März 2026 verwendet die SCHUFA einen neuen Score von 100 bis 999 Punkten. Grundlage sind zwölf offengelegte Kriterien. Zum Start wurde der neue Score allerdings noch nicht von allen Vertragspartnern eingesetzt; daneben können weiterhin ältere branchenspezifische Scores relevant sein.
Für Verbraucher bedeutet das
Die Bonitätsentscheidung eines Kartenanbieters lässt sich nicht allein auf einen einzelnen öffentlich sichtbaren SCHUFA-Wert reduzieren.
Zudem ist eine SCHUFA-Abfrage nicht mit der Bonitätsprüfung insgesamt gleichzusetzen. Ein Anbieter kann auch andere zulässige Informationen für seine Kreditentscheidung heranziehen.
Stand: September 2026.
Was kann ich tun, wenn mein Kreditkartenantrag abgelehnt wurde?
Eine Ablehnung muss nicht dazu führen, unmittelbar weitere Anträge bei zahlreichen Anbietern zu stellen. Sinnvoller ist zunächst die Frage, welche Kartenfunktion tatsächlich benötigt wird. Benötigen Sie keinen Kreditrahmen, kann eine Debit- oder Prepaid-Karte eine Alternative sein.
Außerdem können Sie Ihre bei Auskunfteien gespeicherten Daten prüfen. Bei der SCHUFA können Verbraucher eine kostenlose Datenkopie anfordern. Sind gespeicherte Angaben falsch, sollten sie berichtigt werden. Besteht dagegen tatsächlich ein finanzieller Engpass, löst eine zusätzliche Kreditlinie das zugrunde liegende Problem nicht zwangsläufig. Entscheidend ist dann, ob zusätzliche Kreditkosten finanziell tragbar sind.
Prepaid-Karte als Alternative: Worauf sollten Sie achten?
Eine Prepaid-Karte wird häufig als Alternative zur Kreditkarte ohne Bonität genannt. Sie unterscheidet sich jedoch wesentlich von einer klassischen Kreditkarte: Sie stellt keinen eigenen Kreditrahmen bereit. Das kann ein Vorteil sein, wenn ausschließlich eine Karte zum Bezahlen benötigt wird. Gleichzeitig können sich Einschränkungen ergeben.
Vor dem Abschluss sollten Sie deshalb prüfen:
Welche Grundgebühr fällt an?
Wie wird Guthaben aufgeladen?
Welche Bargeld- und Fremdwährungskosten gelten?
Ist eine physische Karte enthalten?
Für welche Einsatzzwecke wird die Karte akzeptiert?
Gut zu wissen
Besonders bei Mietwagen und Hotelkautionen kann eine klassische Kreditkarte mit ausreichendem Verfügungsrahmen erforderlich sein. Die konkreten Anforderungen legt der jeweilige Anbieter beziehungsweise Vermieter fest.

Kartenart, Kreditrahmen und Kosten vergleichen
Nicht jede Kreditkarte bietet dieselbe Funktion. Vergleichen Sie ausgewählte Karten nach Kreditrahmen, Abrechnung, Sollzins und weiteren Gebühren und prüfen Sie, welches Kartenmodell zu Ihrem Bedarf passt.
Kreditrahmen und Bonitätsprüfung gehören zusammen
Wer eine Kreditkarte ohne Bonitätsprüfung mit Verfügungsrahmen sucht, sollte zwischen Kartenfunktion und Werbeversprechen unterscheiden.
Ein echter Kreditrahmen bedeutet, dass der Kartenanbieter Fremdkapital bereitstellt und eine Kreditentscheidung treffen muss. Eine Karte ohne SCHUFA-Abfrage ist dabei nicht automatisch eine Karte ohne Bonitätsprüfung.
Wenn Sie vor allem eine Karte zum Bezahlen benötigen, können Debit- oder Prepaid-Karten Alternativen sein. Benötigen Sie dagegen einen echten Verfügungsrahmen oder eine Ratenzahlungsfunktion, sollten Sie mit einer Prüfung der Kreditwürdigkeit rechnen.
Vergleichen Sie deshalb Kartentyp, Kreditrahmen, Sollzins und sämtliche Gebühren – und seien Sie besonders vorsichtig bei Angeboten, die einen Kreditrahmen ohne Prüfung oder mit garantierter Vergabe versprechen.
Häufige Fragen zum Kreditkarten beantragen
Ist eine Kreditkarte ohne SCHUFA automatisch eine Kreditkarte ohne Bonitätsprüfung?
Nein. Ein Anbieter kann auf eine SCHUFA-Abfrage verzichten und trotzdem die Kreditwürdigkeit anhand anderer Informationen oder Auskunfteien prüfen. „Ohne SCHUFA“ und „ohne Bonitätsprüfung“ sind deshalb nicht gleichbedeutend.
Kann ich trotz negativem SCHUFA-Eintrag eine Kreditkarte erhalten?
Das lässt sich nicht pauschal beantworten. Bei einer klassischen Kreditkarte entscheidet der Anbieter anhand seiner Vergabekriterien über den Antrag. Benötigen Sie keinen Kreditrahmen, können je nach Situation auch Debit- oder Prepaid-Karten infrage kommen.
Hat eine Prepaid-Kreditkarte einen Verfügungsrahmen?
Nein. Eine Prepaid-Karte wird aus zuvor bereitgestelltem Guthaben genutzt. Ein vom Kartenanbieter eingeräumter Kreditrahmen gehört nicht zum Prepaid-Prinzip.
Kann ich meine Bonität vor dem Kreditkartenantrag selbst überprüfen?
Sie können beispielsweise die bei der SCHUFA gespeicherten personenbezogenen Daten über eine kostenlose Datenkopie einsehen. Fehlerhafte Angaben sollten Sie berichtigen lassen.
Ist eine Kreditkarte ohne Bonitätsprüfung teurer?
Der Begriff allein erlaubt keine Aussage über die Kosten. Gerade bei Angeboten, die offensiv mit „ohne Bonitätsprüfung“ werben, sollten Sie jedoch sämtliche Gebühren und Zusatzverträge besonders sorgfältig prüfen.
Ausländische Kreditkarte ohne Bonitätsprüfung: Ist das eine Alternative?
Auch ein ausländischer Anbieter kann eigene Prüfverfahren oder andere Auskunfteien nutzen. Das bedeutet nicht automatisch, dass ein Kreditrahmen ohne Prüfung eingeräumt wird. Prüfen Sie deshalb Wohnsitzvoraussetzungen, Vertragspartner, Kosten, Vertragsbedingungen und das jeweilige Prüfverfahren.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.