Charge Kreditkarte
Abrechnung, Kreditrahmen und Kosten ausgewählter Charge Kreditkarten vergleichen.
Charge Kreditkarte
Abrechnung, Kreditrahmen und Kosten ausgewählter Charge Kreditkarten vergleichen.
 Monatliche Gesamtabrechnung prüfen
- Kreditrahmen und Kartenkosten vergleichen
- Auslandskosten und Zusatzleistungen beachten
Charge Kreditkarte: Monatlich gesammelt abrechnen statt jeden Einkauf einzeln bezahlen
Bei einer Charge Kreditkarte werden Ihre Kartenumsätze zunächst gesammelt und anschließend zu einem festgelegten Abrechnungstermin vollständig beglichen. Anders als bei einer Debitkarte wird das hinterlegte Konto dadurch nicht nach jedem Einkauf belastet.
Von einer Revolving-Kreditkarte unterscheidet sich die Charge Card wiederum dadurch, dass eine verzinste Teilzahlung nicht das typische Abrechnungsmodell ist. Wer Charge Kreditkarten vergleicht, sollte neben der Abrechnung vor allem Jahresgebühr, Kreditrahmen und Nutzungskosten berücksichtigen.
Das Wichtigste zur Charge Kreditkarte
Charge Kreditkarten sammeln die Kartenumsätze eines Abrechnungszeitraums und rechnen sie anschließend gebündelt ab.
Der fällige Betrag wird grundsätzlich vollständig beglichen; eine dauerhafte Teilzahlung ist nicht das typische Merkmal einer Charge Card.
Bis zur regulären Abrechnung fallen für den kurzfristigen Zahlungsaufschub in der Regel keine Sollzinsen an.
Charge Karten verfügen üblicherweise über einen individuellen Verfügungsrahmen.
Kostenlose Charge Kreditkarten können ohne Jahresgebühr angeboten werden. Weitere Gebühren sollten trotzdem geprüft werden.
Was ist eine Charge Kreditkarte?
Die Charge Kreditkarte ist eine Kreditkartenart mit zeitversetzter Gesamtabrechnung. Wenn Sie beispielsweise im Laufe eines Monats mehrere Einkäufe mit der Karte bezahlen, werden die Beträge zunächst auf dem Kreditkartenkonto gesammelt. Zum vereinbarten Abrechnungstermin wird der entstandene Saldo vollständig fällig und in der Regel über das hinterlegte Referenzkonto ausgeglichen.
Sie erhalten damit einen kurzfristigen Zahlungsaufschub: Zwischen Einkauf und Abbuchung kann – abhängig vom Abrechnungszeitpunkt – ein Zeitraum von mehreren Wochen liegen. Für diesen Zeitraum fallen bei einer klassischen Charge Card in der Regel keine Kreditzinsen an.
Charge Kreditkarten vergleichen: Worauf sollten Sie achten?
Nicht jede Charge Card hat dieselben Konditionen. Der Abrechnungsmodus ist deshalb nur ein Kriterium bei der Kartenauswahl.
| Kriterium | Darauf sollten Sie achten |
|---|---|
Jahresgebühr | Ist die Charge Kreditkarte dauerhaft kostenlos oder fällt ein Kartenpreis an? |
Verfügungsrahmen | Welches individuelle Kartenlimit erhalten Sie? |
Abrechnung | Wann wird die Abrechnung erstellt und wann ist der Gesamtbetrag fällig? |
Referenzkonto | Wird ein Girokonto beim Kartenanbieter benötigt oder kann ein externes Konto genutzt werden? |
Bargeld | Welche Gebühren gelten für Abhebungen im In- und Ausland? |
Fremdwährung | Entstehen zusätzliche Kosten bei Zahlungen in anderen Währungen? |
Zusatzleistungen | Sind beispielsweise Versicherungen, Bonusprogramme oder weitere Leistungen enthalten? |
Charge Kreditkarten mit FINANZCHECK vergleichen
Bei Charge Kreditkarten sollten Sie neben der Abrechnungsweise auch Kosten, Kreditrahmen und weitere Leistungen berücksichtigen.
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über ausgewählte Kreditkarten mit unterschiedlichen Abrechnungsmodellen.
Schritt 2: Kosten und Konditionen vergleichen
Vergleichen Sie Jahresgebühr, Verfügungsrahmen, Abrechnung, Auslandskosten und weitere Leistungen.
Schritt 3: Zum Anbieter wechseln und Antrag stellen
Haben Sie ein interessantes Angebot gefunden, gelangen Sie zur Website des jeweiligen Kartenanbieters. Dort erfolgt der Antrag. Über Kartenvergabe und Kreditrahmen entscheidet der jeweilige Anbieter.

Charge Kreditkarten nach Kosten und Abrechnung vergleichen
Bei Charge Kreditkarten sind nicht nur der Verfügungsrahmen und die Jahresgebühr entscheidend. Vergleichen Sie ausgewählte Angebote auch nach Abrechnungszeitpunkt, Auslandskosten, Bargeldgebühren und weiteren Leistungen.
Charge, Debit, Prepaid oder Revolving: Was ist der Unterschied?
Die Karten können beim Bezahlen ähnlich funktionieren, unterscheiden sich aber deutlich darin, wann und aus welchen Mitteln die Umsätze beglichen werden.
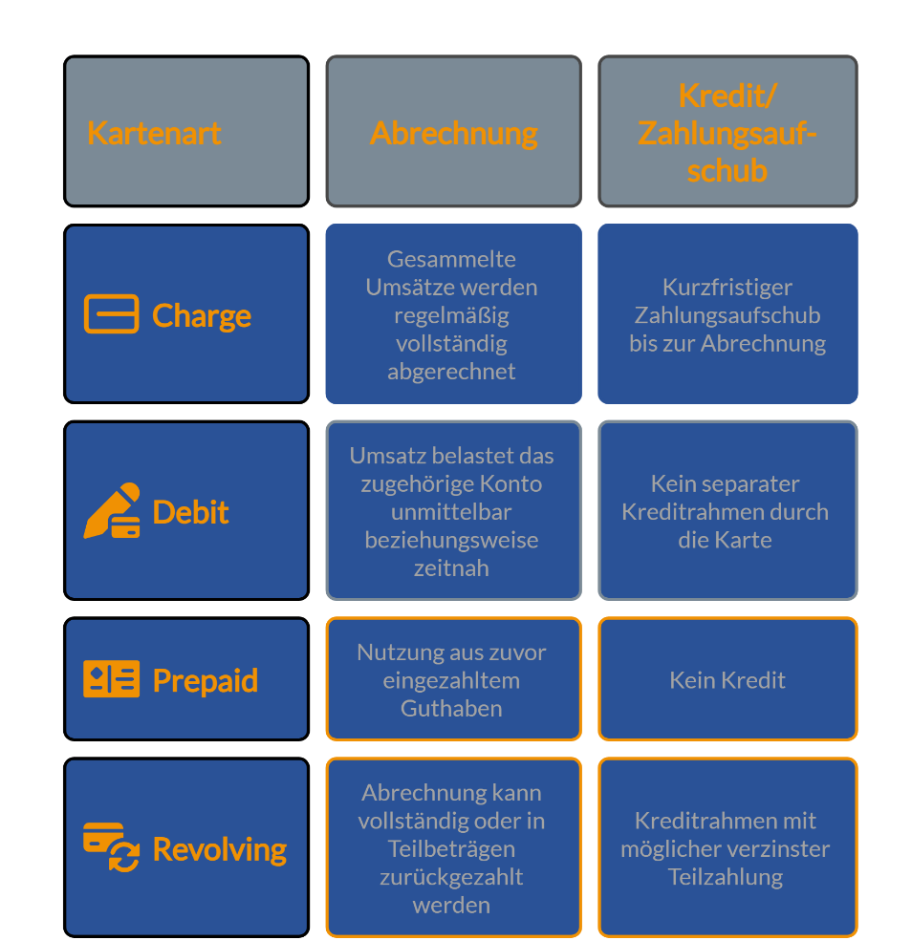
| Kartenart | Abrechnung | Kredit beziehungsweise Zahlungsaufschub |
|---|---|---|
Charge | Gesammelte Umsätze werden regelmäßig vollständig abgerechnet | Kurzfristiger Zahlungsaufschub bis zur Abrechnung |
Debit | Umsatz belastet das zugehörige Konto unmittelbar beziehungsweise zeitnah | Kein separater Kreditrahmen durch die Karte |
Prepaid | Nutzung aus zuvor eingezahltem Guthaben | Kein Kredit |
Revolving | Abrechnung kann vollständig oder in Teilbeträgen zurückgezahlt werden | Kreditrahmen mit möglicher verzinster Teilzahlung |
Wichtig
Charge- und Revolving-Kreditkarten sollten Sie nicht verwechseln. Beide können einen Kreditrahmen bereitstellen, die Rückzahlung funktioniert jedoch unterschiedlich.
Charge Kreditkarte oder Revolving-Kreditkarte?
Der wichtigste Unterschied zwischen Charge- und Revolving-Kreditkarten liegt in der Rückzahlung. Bei einer klassischen Charge Kreditkarte werden die während des Abrechnungszeitraums gesammelten Umsätze zu einem festgelegten Termin vollständig beglichen. Dadurch entsteht ein kurzfristiger Zahlungsaufschub, ohne dass die Kartenumsätze standardmäßig über längere Zeit finanziert werden. FINANZCHECK Transaktional_Charge
Bei einer Revolving-Kreditkarte kann der offene Rechnungsbetrag dagegen je nach Vertrag in Teilbeträgen zurückgezahlt werden. Auf den verbleibenden Saldo fallen in der Regel Sollzinsen an. Wer seine Kreditkartenabrechnung ohnehin jeden Monat vollständig begleichen möchte, sollte deshalb besonders auf Abrechnungsart und Rückzahlungsbedingungen achten.
Welche Vor- und Nachteile hat eine Charge Kreditkarte?
| Vorteile | Zu beachten |
|---|---|
Kurzfristiger Zahlungsaufschub | Gesamter Rechnungsbetrag wird auf einmal fällig |
Gebündelte Abrechnung | Kontostand kann höher wirken als tatsächlich verfügbares Budget |
In der Regel keine Sollzinsen bis zur Fälligkeit | Dispozinsen möglich, wenn das Referenzkonto nicht ausreichend gedeckt ist |
Separater Kreditrahmen | Kartenlimit kann durch Reservierungen vorübergehend reduziert sein |
Eine einfache Regel hilft bei der Nutzung
Behalten Sie neben dem Kontostand immer auch die bereits aufgelaufenen Kreditkartenumsätze im Blick.
Gibt es kostenlose Charge Kreditkarten?
Eine Charge Kreditkarte kostenlos zu nutzen, ist grundsätzlich möglich, wenn der jeweilige Anbieter keine regelmäßige Karten- beziehungsweise Jahresgebühr verlangt.
„Kostenlos“ bezieht sich dann jedoch nicht zwangsläufig auf sämtliche Nutzungsarten.
Zusätzliche Kosten können beispielsweise entstehen für:
Bargeldabhebungen,
Fremdwährungsumsätze,
Ersatz- oder Zusatzkarten oder
bestimmte Sonderleistungen.
Wichtig
Entscheidend ist nicht allein die Jahresgebühr. Vergleichen Sie die Kosten, die bei Ihrer tatsächlichen Kartennutzung entstehen.

Gesamtkosten von Charge Kreditkarten vergleichen
Auch ohne Jahresgebühr können bei einer Charge Kreditkarte zusätzliche Kosten entstehen, etwa für Bargeldabhebungen, Fremdwährungszahlungen oder Zusatzkarten. Vergleichen Sie deshalb ausgewählte Angebote nach den Kosten, die bei Ihrer tatsächlichen Nutzung entstehen.
Charge Kreditkarte ohne Girokonto: Geht das?
Eine Charge Kreditkarte ohne Girokonto beim Kartenanbieter kann grundsätzlich möglich sein. Entscheidend ist das konkrete Kartenmodell. Für die Abrechnung wird jedoch regelmäßig ein Referenzkonto benötigt, von dem der fällige Kartenbetrag eingezogen beziehungsweise über das er ausgeglichen wird.
„Ohne Girokonto“ sollte deshalb präziser verstanden werden als „ohne zusätzliches Girokonto beim Kreditkartenanbieter“. Ein bereits vorhandenes Girokonto bei einer anderen Bank kann bei entsprechenden Angeboten als Referenzkonto dienen. Ob das möglich ist, ergibt sich aus den Bedingungen der jeweiligen Karte.
Wie hoch ist der Kreditrahmen einer Charge Card?
Eine pauschale Höhe gibt es nicht. Der Kartenherausgeber legt den Verfügungsrahmen entsprechend seinen Bedingungen und häufig anhand der individuellen Bonität fest. Auch Einkommen und bisherige Geschäftsbeziehung können abhängig vom Anbieter eine Rolle spielen. Der Kreditrahmen begrenzt, wie hoch die noch nicht ausgeglichenen Kartenumsätze grundsätzlich werden können.
Gut zu wissen
Wird ein Teil des Limits beispielsweise durch eine Hotel- oder Mietwagenkaution reserviert, steht dieser Betrag vorübergehend nicht für andere Kartenumsätze zur Verfügung.
Ist eine Charge Kreditkarte für Reisen geeignet?
Charge Cards können auf Reisen Vorteile bieten, insbesondere wenn ein echter Kreditkartenrahmen benötigt wird. Bei Hotels oder Mietwagen kann eine Kaution auf dem verfügbaren Kartenrahmen reserviert werden. Die Verbraucherzentrale weist darauf hin, dass Kreditkarten bei solchen Kautionen gegenüber Debitkarten Vorteile haben können.
Für die Eignung als Reisekreditkarte sind jedoch weitere Konditionen entscheidend:
Fremdwährungsgebühren,
Kosten für Bargeldabhebungen,
Akzeptanz am Reiseziel,
Höhe des verfügbaren Kartenrahmens und
gegebenenfalls enthaltene Reiseversicherungen.
Der Abrechnungstyp allein macht eine Charge Card daher noch nicht zu einer günstigen Reisekreditkarte.
Welche Charge Kreditkarte passt zu Ihrem Nutzungsverhalten?
Die beste Charge Kreditkarte lässt sich nicht pauschal bestimmen. Entscheidend ist, welche Konditionen für Ihre Nutzung relevant sind. Wer die Karte hauptsächlich in Deutschland einsetzt, kann beispielsweise Jahresgebühr und Kreditrahmen stärker gewichten. Für Reisen werden Fremdwährungs- und Bargeldgebühren wichtiger.
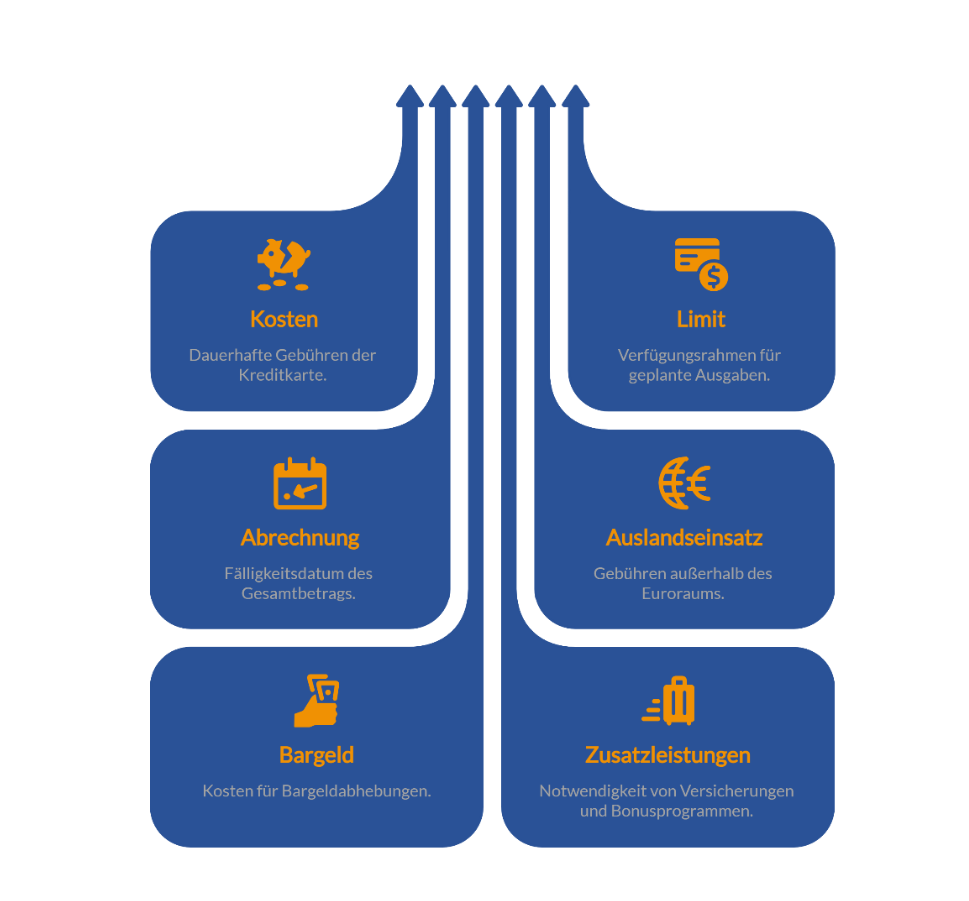
Prüfen Sie deshalb insbesondere:
Kosten: Was kostet die Karte dauerhaft?
Limit: Passt der Verfügungsrahmen zu Ihren geplanten Ausgaben?
Abrechnung: Wann wird der Gesamtbetrag fällig?
Auslandseinsatz: Welche Gebühren entstehen außerhalb des Euroraums?
Bargeld: Was kosten Abhebungen?
Zusatzleistungen: Benötigen Sie enthaltene Versicherungen oder Bonusprogramme tatsächlich
Die günstigste Karte auf dem Papier muss nicht diejenige sein, die bei Ihrem persönlichen Nutzungsverhalten die niedrigsten Gesamtkosten verursacht.

Charge Kreditkarten passend zur Nutzung vergleichen
Ob Sie die Karte vor allem im Alltag, auf Reisen oder für größere Ausgaben einsetzen möchten: Entscheidend sind die jeweiligen Kosten und Konditionen. Vergleichen Sie deshalb ausgewählte Charge Kreditkarten nach Jahresgebühr, Verfügungsrahmen, Abrechnung und weiteren Leistungen.
Charge Kreditkarten verbinden Zahlungsaufschub und Gesamtabrechnung
Eine Charge Kreditkarte verschiebt die Belastung gegenüber einer Debitkarte nach hinten, ohne daraus grundsätzlich eine längerfristige Ratenfinanzierung zu machen. Die Umsätze werden gesammelt und zum Abrechnungstermin vollständig beglichen.
Damit eignet sich das Modell vor allem für Nutzer, die einen echten Kreditkartenrahmen und einen kurzfristigen Zahlungsaufschub wünschen, ihre Kartenrechnung aber regelmäßig vollständig bezahlen möchten.
Beim Charge Kreditkarten-Vergleich sollten Sie trotzdem nicht nur auf den Abrechnungstyp achten. Jahresgebühr, Verfügungsrahmen, Auslandskosten, Bargeldgebühren und Zusatzleistungen entscheiden mit darüber, welche Karte zu Ihrer Nutzung passt.
Häufige Fragen zur Charge Kreditkarte
Kann ich eine Charge Kreditkarte vor dem Abrechnungstermin ausgleichen?
Ob zusätzliche oder vorzeitige Zahlungen auf das Kartenkonto möglich sind, hängt vom jeweiligen Anbieter ab. Die reguläre Charge-Funktion sieht grundsätzlich eine gebündelte Gesamtabrechnung vor.
Was passiert mit meinem Kreditrahmen nach der Abrechnung?
Mit dem Ausgleich der Kartenumsätze wird der zuvor beanspruchte Verfügungsrahmen grundsätzlich wieder frei. Reservierungen oder noch nicht endgültig verbuchte Umsätze können den verfügbaren Betrag weiterhin beeinflussen.
Kann ich mit einer Charge Kreditkarte Bargeld abheben?
Grundsätzlich können Charge Kreditkarten abhängig vom jeweiligen Produkt für Bargeldabhebungen eingesetzt werden. Ob und welche Gebühren entstehen, ergibt sich aus dem Preis- und Leistungsverzeichnis des Kartenanbieters.
Kann eine Charge Kreditkarte ins Minus geraten?
Die Karte ermöglicht Ausgaben innerhalb des eingeräumten Verfügungsrahmens. Entscheidend ist jedoch, dass der fällige Gesamtbetrag zum Abrechnungstermin bezahlt werden kann. Wird er vom Girokonto eingezogen, kann eine entsprechende Belastung dort gegebenenfalls einen vereinbarten Dispokredit beanspruchen.
Hat eine Charge Kreditkarte immer eine monatliche Abrechnung?
Die monatliche Gesamtabrechnung ist das typische Charge-Modell. Den konkreten Abrechnungszeitraum, Stichtag und Fälligkeitstermin bestimmt jedoch der jeweilige Kartenanbieter.
Sind Visa und Mastercard automatisch Charge Kreditkarten?
Nein. Visa und Mastercard bezeichnen das jeweilige Kartennetzwerk. Ob eine Karte als Charge-, Debit-, Prepaid- oder Revolving-Modell ausgestaltet ist, bestimmt der jeweilige Kartenherausgeber. Entscheidend sind daher die konkrete Abrechnungsweise und die Kartenbedingungen.
Für wen eignet sich eine Charge Kreditkarte?
Eine Charge Kreditkarte kann zu Ihnen passen, wenn Sie Ihre Ausgaben monatlich vollständig begleichen möchten, aber nicht jede Kartenzahlung sofort auf dem Girokonto sehen wollen. Voraussetzung ist, dass zum Abrechnungstermin ausreichend Guthaben für den vollständigen Ausgleich vorhanden ist.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.