Kreditkarte ohne Girokonto
Kreditkarten unabhängig vom bestehenden Girokonto nach Kosten und Konditionen vergleichen.
Kreditkarte ohne Girokonto
Kreditkarten unabhängig vom bestehenden Girokonto nach Kosten und Konditionen vergleichen.
 Bestehendes Girokonto weiter nutzen
- Rückzahlung und Sollzinsen prüfen
- Jahresgebühr und Auslandskosten vergleichen
Kreditkarte ohne Girokonto: Kreditkarte nutzen, ohne das bestehende Konto zu wechseln
Eine Kreditkarte ohne Girokonto können Sie unabhängig von einem neu zu eröffnenden Girokonto beim Kartenanbieter abschließen. Ihr vorhandenes Bankkonto bleibt bestehen und kann je nach Kartenmodell beispielsweise als Referenzkonto für die Abrechnung dienen.
Dadurch können Sie Kreditkarte und Girokonto unabhängig voneinander auswählen. Wichtig sind neben der Jahresgebühr insbesondere Abrechnungsart, Sollzinsen sowie Kosten für Bargeld und Fremdwährungen.
Das Wichtigste zur Kreditkarte ohne Girokonto
Für eine Kreditkarte müssen Sie nicht zwangsläufig ein neues Girokonto beim Kartenanbieter eröffnen.
Bei Stand-alone-Kreditkarten kann ein vorhandenes Girokonto als Referenzkonto dienen.
„Ohne Girokonto“ bedeutet deshalb meist „ohne zusätzliches Girokonto beim Kartenanbieter“.
Kostenlose Kreditkarten ohne Girokonto können einen echten Verfügungsrahmen bieten.
Bei Revolving-Kreditkarten können trotz 0 Euro Jahresgebühr Sollzinsen für die Teilzahlung entstehen.
Kreditkarte ohne Girokonto: Wie funktioniert das?
Bei vielen Banken sind Girokonto und Karte Bestandteil eines gemeinsamen Kontopakets. Das ist jedoch nicht bei jeder Kreditkarte erforderlich. Eine Kreditkarte ohne Girokonto wird unabhängig von einem neu zu eröffnenden Girokonto beim Kartenanbieter abgeschlossen. Sie können Ihr bisheriges Girokonto bei Ihrer Bank behalten.
Je nach Kreditkartenmodell dient dieses beispielsweise als Referenzkonto. Darüber können offene Kreditkartenbeträge per Lastschrift eingezogen oder vom Karteninhaber ausgeglichen werden.
Gut zu wissen
Bei einer klassischen Kreditkarte besteht ein eigener Karten- beziehungsweise Verfügungsrahmen. Dieser ist vom Guthaben beziehungsweise einem möglichen Dispositionskredit auf dem bestehenden Girokonto zu unterscheiden.
Damit können Sie Girokonto und Kreditkarte getrennt auswählen, statt für eine gewünschte Kreditkarte gleichzeitig die Bankverbindung wechseln zu müssen.
Brauche ich für eine Kreditkarte wirklich kein Girokonto?
Hier ist eine wichtige begriffliche Unterscheidung nötig:
„Kreditkarte ohne Girokonto“ bedeutet in der Regel nicht, dass Sie überhaupt kein Girokonto besitzen müssen. Gemeint ist vielmehr, dass Sie beim Kreditkartenanbieter kein zusätzliches Girokonto eröffnen müssen. Für die Abrechnung einer Stand-alone-Kreditkarte kann weiterhin ein bestehendes Konto erforderlich sein.
Beispielsweise können Kreditkartenabrechnungen per Lastschrift vom Referenzkonto eingezogen werden. Bei anderen Kartenmodellen müssen Sie den offenen Betrag selbst überweisen.
Prüfen Sie deshalb vor dem Abschluss:
Ist ein Referenzkonto erforderlich?
Muss es sich um ein deutsches beziehungsweise SEPA-fähiges Konto handeln?
Erfolgt die Rückzahlung automatisch per Lastschrift?
Müssen Sie den Rechnungsbetrag selbst überweisen?
Kann eine automatische vollständige Rückzahlung eingestellt werden?
Gerade der letzte Punkt ist bei Revolving-Kreditkarten wichtig, weil eine Teilzahlung Sollzinsen verursachen kann.
Gibt es kostenlose Kreditkarten ohne Girokonto?
Ja. Es gibt Kreditkarten ohne zusätzliches Girokonto beim Kartenanbieter, für die dauerhaft keine Jahresgebühr anfällt. „Kostenlos“ bezieht sich dabei in der Regel auf die regelmäßige Karten- beziehungsweise Jahresgebühr. Weitere Kosten können trotzdem entstehen.
Besonders wichtig ist die Rückzahlungsart. Viele separat erhältliche Kreditkarten arbeiten mit einer Teilzahlungsfunktion. Wird ein offener Saldo nicht vollständig ausgeglichen, können Sollzinsen anfallen. Achten Sie deshalb darauf, ob Teil- oder Vollzahlung voreingestellt ist, ob eine automatische vollständige Abbuchung möglich ist, wie hoch der Sollzins und die Mindesttilgung ausfallen und ab welchem Zeitpunkt Zinsen berechnet werden.
Weitere Kosten können je nach Angebot beispielsweise entstehen durch:
Teilzahlung
Wird ein offener Kreditkartensaldo nicht vollständig ausgeglichen, können Sollzinsen anfallen.
Geldautomatenbetreiber
Automatenbetreiber können eigene Gebühren verlangen, auf die der Kartenanbieter keinen Einfluss hat.
Bargeld
Für Abhebungen können abhängig von Karte und Einsatzort Gebühren entstehen.
Sondertransaktionen
Für bestimmte Überweisungen oder Transaktionsarten können gesonderte Entgelte gelten.
Fremdwährung
Einige Kartenanbieter berechnen für Zahlungen in anderen Währungen zusätzliche Entgelte.
Kreditkarten ohne Girokonto mit FINANZCHECK vergleichen
Wenn Sie Ihr bestehendes Girokonto behalten möchten, können Sie ausgewählte Kreditkarten nach Kosten, Rückzahlung und Kreditrahmen vergleichen.
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über ausgewählte Kreditkarten, für die beim Kartenanbieter kein zusätzliches Girokonto erforderlich ist.
Schritt 2: Kosten und Abrechnung vergleichen
Vergleichen Sie Jahresgebühr, Rückzahlungsart, Sollzins, Kreditrahmen sowie Bargeld- und Fremdwährungskosten.
Schritt 3: Zum Anbieter wechseln und Antrag stellen
Haben Sie ein interessantes Angebot gefunden, gelangen Sie zur Website des jeweiligen Kartenanbieters. Dort erfolgt der Antrag. Ob Ihr bestehendes Girokonto als Referenzkonto genutzt werden kann, richtet sich nach dem jeweiligen Angebot.

Kostenlose Kreditkarten genauer vergleichen
Auch ohne Jahresgebühr können bei einer Kreditkarte weitere Kosten entstehen, etwa durch Teilzahlung, Bargeldabhebungen oder Fremdwährungszahlungen. Vergleichen Sie deshalb ausgewählte Kreditkarten ohne zusätzliches Girokonto nach den Gesamtkosten Ihrer geplanten Nutzung.
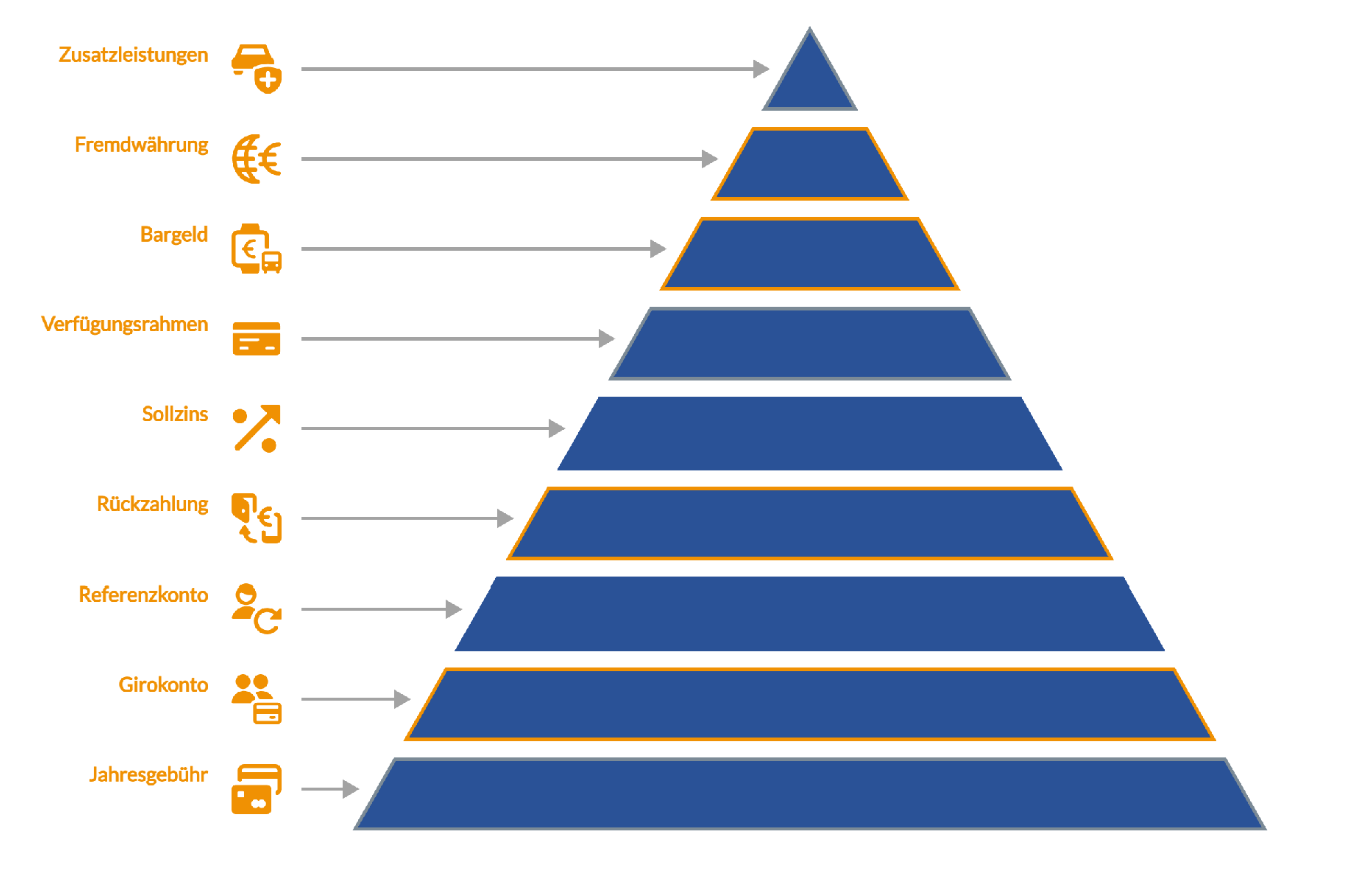
Kreditkarten ohne Girokonto vergleichen: Worauf sollten Sie achten?
| Kriterium | Darauf sollten Sie achten |
|---|---|
Jahresgebühr | Ist die Kreditkarte dauerhaft ohne regelmäßiges Kartenentgelt erhältlich? |
Girokonto | Muss beim Kartenanbieter ein zusätzliches Konto eröffnet werden? |
Referenzkonto | Welches bestehende Konto kann für die Abrechnung genutzt werden? |
Rückzahlung | Erfolgt die Abrechnung vollständig oder ist eine Teilzahlung voreingestellt? |
Sollzins | Welche Kosten entstehen bei einem nicht vollständig ausgeglichenen Saldo? |
Verfügungsrahmen | Welcher individuelle Kreditrahmen wird eingeräumt? |
Bargeld | Welche Gebühren gelten für Abhebungen im In- und Ausland? |
Fremdwährung | Entstehen zusätzliche Kosten bei Zahlungen in anderen Währungen? |
Zusatzleistungen | Sind beispielsweise Versicherungen oder Bonusleistungen enthalten und werden diese benötigt? |
Hinweis
Welche Kreditkarte ohne Girokonto geeignet ist, hängt vor allem von den Gesamtkosten und den Funktionen ab, die Sie tatsächlich benötigen.
Welche Arten von Kreditkarten ohne Girokonto gibt es?
Kreditkarten ohne zusätzliches Girokonto können unterschiedlich funktionieren. Entscheidend ist vor allem, ob ein Kreditrahmen besteht und wie die Abrechnung erfolgt.
Revolving-Kreditkarte
Viele separat erhältliche Kreditkarten arbeiten nach dem Revolving-Prinzip. Der Anbieter räumt einen individuellen Verfügungsrahmen ein. Die Kartenumsätze können je nach Vertrag vollständig oder in Teilbeträgen zurückgezahlt werden.
Wird die Teilzahlung genutzt, können auf den offenen Betrag Sollzinsen anfallen.
Charge-Kreditkarte
Auch Charge-Kreditkarten können grundsätzlich unabhängig von einem zusätzlichen Girokonto beim Kartenanbieter erhältlich sein. Die Umsätze werden zunächst gesammelt und zu einem festgelegten Abrechnungstermin vollständig beglichen.
Dadurch besteht ein kurzfristiger Zahlungsaufschub, ohne dass eine dauerhafte Teilzahlung das typische Abrechnungsmodell ist. Für den Ausgleich kann ein bestehendes Girokonto als Referenzkonto dienen.
Prepaid-Karte
Auch Prepaid-Karten können unabhängig von einem Girokonto beim Kartenanbieter erhältlich sein. Dabei steht jedoch kein Kreditrahmen zur Verfügung. Vor der Nutzung muss Guthaben auf das Kartenkonto übertragen werden.
Eine Prepaid-Karte kann deshalb organisatorisch ohne neues Girokonto funktionieren, ersetzt aber keine klassische Kreditkarte mit Verfügungsrahmen.
Tipp
Wenn Sie Ihr bestehendes Girokonto behalten möchten, achten Sie nicht nur auf die Kartenart. Prüfen Sie auch, ob ein Referenzkonto erforderlich ist, wie die Rückzahlung funktioniert und ob Sollzinsen entstehen können.
Kreditkarte ohne neues Girokonto oder Kreditkarte zum bestehenden Konto?
Beide Varianten können sinnvoll sein. Der Unterschied liegt vor allem darin, wie stark Sie Konto und Karte miteinander verbinden möchten.

Kreditkarte zum Girokonto
Konto und Karte stammen vom selben Anbieter. Das kann Verwaltung und Abrechnung vereinfachen. Allerdings können Kontoführungs- oder Kartenentgelte entstehen.

Kreditkarte ohne neues Girokonto
Sie behalten Ihr vorhandenes Konto und schließen die Kreditkarte separat ab. Dadurch können Sie beide Produkte unabhängig voneinander auswählen.
Gut zu wissen
Die getrennte Lösung kann beispielsweise interessant sein, wenn Sie mit Ihrem Girokonto zufrieden sind, Ihre Bank aber keine passende Kreditkarte anbietet oder dafür eine vergleichsweise hohe Gebühr verlangt. Ein Kontowechsel ist dann nicht allein wegen der Kreditkarte erforderlich.

Konto und Kreditkarte passend kombinieren
Ob Sie Ihre Kreditkarte separat wählen oder gemeinsam mit einem Girokonto nutzen möchten, hängt von Ihren Prioritäten ab. Vergleichen Sie ausgewählte Angebote nach Kosten, Abrechnung, Kreditrahmen und der Frage, ob ein zusätzliches Girokonto erforderlich ist.
Kreditkarte kostenlos ohne Girokonto weltweit nutzen
Eine Kreditkarte kostenlos ohne Girokonto weltweit zu nutzen, kann grundsätzlich möglich sein. Ob dabei tatsächlich keine zusätzlichen Kosten entstehen, hängt jedoch von den Konditionen des konkreten Angebots ab.
Für Reisen sollten Sie vier Punkte getrennt betrachten:
Karteneinsatz: Welche Gebühren berechnet der Anbieter für Zahlungen in Fremdwährungen?
Bargeld: Welche Kosten entstehen bei Abhebungen außerhalb Deutschlands beziehungsweise des Euroraums
Wechselkurs: Welcher Wechselkurs wird für die Umrechnung verwendet?
Automatenentgelt: Verlangt der Geldautomatenbetreiber eine eigene Gebühr?
Wichtig
„Weltweit einsetzbar“ und „weltweit kostenlos“ sind nicht dasselbe.
Zusätzlich kann eine echte Kreditkarte mit ausreichendem Verfügungsrahmen auf Reisen bei Mietwagen- und Hotelkautionen von Vorteil sein. Ob eine konkrete Karte akzeptiert wird, entscheidet jedoch der jeweilige Anbieter vor Ort.
Vor-und Nachteile von Kreditkarten ohne neues Girokonto
| Vorteile | Zu beachten |
|---|---|
Bestehendes Girokonto bleibt bestehen | Konto und Kreditkarte können in unterschiedlichen Apps verwaltet werden |
Kreditkarte unabhängig von der Hausbank wählbar | Kreditkartenabrechnung separat im Blick behalten |
Kein Kontowechsel nur wegen der Karte nötig | Bei Revolving-Karten können Sollzinsen entstehen |
Separater Kreditrahmen möglich | Teilweise ist eine manuelle Rückzahlung erforderlich |
Welche Kreditkarte ohne Girokonto passt zu Ihrem Bedarf?
Statt nach einer pauschal „besten“ Karte zu suchen, können Sie Ihre Auswahl anhand weniger Fragen eingrenzen. So lässt sich die Auswahl auf Karten reduzieren, die tatsächlich zu Ihrem Zahlungs- und Reiseverhalten passen.
Brauche ich einen echten Kreditrahmen?
Wenn ja, sollte es sich um eine klassische Kreditkarte und nicht um Debit oder Prepaid handeln.
Möchte ich den Saldo immer vollständig begleichen?
Dann prüfen Sie, ob eine automatische Vollzahlung möglich ist oder Sie selbst aktiv überweisen müssen.
Nutze ich die Karte im Ausland?
Dann sind Fremdwährungs- und Bargeldkosten besonders wichtig.
Benötige ich Zusatzleistungen?
Versicherungen oder Bonusprogramme sind nur dann ein Vorteil, wenn Sie diese tatsächlich nutzen.
Was kostet die Karte insgesamt?
Berücksichtigen Sie neben der Jahresgebühr insbesondere Sollzinsen und nutzungsabhängige Gebühren.

Kreditkarten passend zu Ihrem Bedarf vergleichen
Ob Sie einen echten Kreditrahmen, automatische Vollzahlung oder günstige Auslandskonditionen benötigen: Entscheidend sind die Funktionen und Kosten, die zu Ihrer Nutzung passen. Vergleichen Sie deshalb ausgewählte Kreditkarten ohne zusätzliches Girokonto nach Rückzahlung, Gebühren und Kreditrahmen.
Kreditkarte und Girokonto unabhängig voneinander auswählen
Eine Kreditkarte ohne Girokonto ermöglicht es, das bestehende Bankkonto zu behalten und die Kreditkarte unabhängig davon auszuwählen.
Dabei bedeutet „ohne Girokonto“ üblicherweise nicht, dass überhaupt kein Konto benötigt wird. Vielmehr müssen Sie beim Kreditkartenanbieter kein zusätzliches Girokonto eröffnen. Ihr vorhandenes Konto kann je nach Kartenmodell als Referenzkonto dienen.
Vergleichen Sie vor dem Abschluss insbesondere Jahresgebühr, Rückzahlungsart, Sollzins, Verfügungsrahmen sowie Bargeld- und Fremdwährungskosten.
So können Sie Girokonto und Kreditkarte jeweils nach den Konditionen auswählen, die zu Ihrem persönlichen Bedarf passen.
Häufige Fragen zur Kreditkarte ohne Girokonto
Muss mein Girokonto bei derselben Bank wie meine Kreditkarte geführt werden?
Nein. Bei Stand-alone-Kreditkarten kann die Kreditkarte unabhängig vom Girokonto abgeschlossen werden. Je nach Anbieter kann Ihr bestehendes Girokonto als Referenzkonto für die Abrechnung dienen.
Muss ich mein bisheriges Girokonto kündigen?
Nein. Gerade der Vorteil einer Kreditkarte ohne zusätzliches Girokonto besteht darin, dass Sie Ihre bestehende Bankverbindung grundsätzlich behalten können.
Kann ich mein Referenzkonto später wechseln?
Das ist bei vielen Angeboten grundsätzlich möglich. Wie der Wechsel vorgenommen wird und welche Voraussetzungen gelten, richtet sich nach dem jeweiligen Kartenanbieter.
Kann ich eine Kreditkarte ohne Girokonto als Zweitkarte nutzen?
Grundsätzlich ja. Eine separat abgeschlossene Kreditkarte kann beispielsweise als zusätzliche Reise- oder Ersatzkarte genutzt werden. Prüfen Sie dafür insbesondere Jahresgebühr, Abrechnung und einen gegebenenfalls eingeräumten Kreditrahmen.
Kann eine Debitkarte ohne zusätzliches Girokonto genutzt werden?
Debitkarten sind immer an ein Konto beziehungsweise verfügbares Guthaben gekoppelt. Entscheidend ist deshalb, welches Konto mit der Karte verbunden ist und ob dafür zusätzliche Kosten entstehen.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.