Advanzia Gebührenfrei Mastercard Gold
Kosten, Zinsen, Rückzahlung und Reiseleistungen der Mastercard Gold im Überblick
Advanzia Gebührenfrei Mastercard Gold
Kosten, Zinsen, Rückzahlung und Reiseleistungen der Mastercard Gold im Überblick
 0 € Jahresgebühr und Kartenentgelte prüfen
- Zinsen und Rückzahlung im Blick behalten
- Kreditrahmen und Reiseleistungen vergleichen
Gold Mastercard gebührenfrei nutzen: Kosten, Zinsen und Leistungen
Die Gebührenfrei Mastercard Gold der Advanzia Bank kommt dauerhaft ohne Jahresgebühr aus. Auch für den Auslandseinsatz und Bargeldabhebungen verlangt die Bank derzeit keine eigene Gebühr.
Ganz ohne Kosten ist die Advanzia Kreditkarte trotzdem nicht in jeder Situation: Wer die Teilzahlung nutzt, Bargeld abhebt oder Geld aus dem Kreditrahmen überweist, muss insbesondere die anfallenden Sollzinsen berücksichtigen.
Dafür bietet die Karte unter anderem ein zinsfreies Zahlungsziel für Einkäufe sowie eine Reiseversicherung.
Das Wichtigste zur Advanzia Gebührenfrei Mastercard Gold
Für die Advanzia Gebührenfrei Mastercard Gold fallen dauerhaft 0 Euro Jahresgebühr an.
Advanzia berechnet derzeit weder eine eigene Bargeldabhebungs- noch eine Auslandseinsatzgebühr.
Einkäufe bleiben bei vollständigem und fristgerechtem Rechnungsausgleich bis zu sieben Wochen zinsfrei.
Bei Teilzahlung sowie Bargeldabhebungen, Überweisungen und Geldtransfers fallen dagegen Sollzinsen an.
Die Kreditkarte der Advanzia Bank enthält eine Reiseversicherung, deren Schutz an Voraussetzungen gebunden ist.
Was ist die Advanzia Gebührenfrei Mastercard Gold?
Die Gebührenfrei Mastercard Gold ist eine echte Kreditkarte mit individuellem Kreditlimit und Teilzahlungsfunktion. Herausgeber ist die luxemburgische Advanzia Bank S.A. Ein Wechsel des bestehenden Girokontos ist für die Nutzung nicht erforderlich.
Umsätze werden zunächst über den eingeräumten Kreditrahmen abgewickelt. Einmal monatlich erhalten Karteninhaber eine Abrechnung und können anschließend zwischen vollständiger Rückzahlung und Teilzahlung wählen.
Gut zu wissen
Die Kreditkarte von Advanzia unterscheidet sich sowohl von einer Debitkarte, die Zahlungen direkt mit dem Girokonto verrechnet, als auch von einer Prepaidkarte, bei der zunächst Guthaben vorhanden sein muss.
Wie kann ich die Advanzia Kreditkarte beantragen?
Die Advanzia Kreditkarte lässt sich online beantragen. Nach dem Online-Antrag folgt die digitale Identifizierung mit einem gültigen Ausweisdokument. Anschließend werden die persönlichen Daten bestätigt und der Vertrag digital unterschrieben.
Im Rahmen der Antragstellung stimmt der Antragsteller außerdem einer Bonitätsprüfung bei entsprechenden Auskunfteien zu. Nach einem genehmigten Antrag wird die physische Kreditkarte laut Advanzia innerhalb weniger Tage per Post verschickt.
Die Höhe des persönlichen Kreditlimits wird anschließend zusammen mit dem Kreditkartenvertrag mitgeteilt.
Advanzia Mastercard Gold mit anderen Kreditkarten vergleichen
Die Gebührenfrei Mastercard Gold verbindet mehrere Leistungen ohne separate Kartengebühr mit einem verzinsten Kreditrahmen. Ob dieses Modell zu Ihrer Nutzung passt, hängt deshalb vor allem von Rückzahlung, Bargeldnutzung und weiteren Kartenleistungen ab.
Schritt 1: Kreditkartenangebote ansehen
Verschaffen Sie sich einen Überblick über ausgewählte Kreditkarten und deren Konditionen.
Schritt 2: Kosten und Leistungen vergleichen
Vergleichen Sie Jahresgebühr, Sollzins, Rückzahlungsart, Kreditrahmen, Auslandseinsatz und weitere Leistungen.
Schritt 3: Zum Anbieter wechseln und Antrag stellen
Haben Sie ein interessantes Angebot gefunden, gelangen Sie direkt zur Website des jeweiligen Kartenanbieters. Dort erfolgt der Antrag. Über Kartenvergabe und Kreditrahmen entscheidet der jeweilige Anbieter.

Jetzt Kreditkarten kostenlos vergleichen
Ob eine Kreditkarte günstig ist, hängt nicht allein von der Jahresgebühr ab. Sollzinsen, Rückzahlungsart, Bargeldkosten, Kreditlimit und Zusatzleistungen entscheiden, welches Angebot zum Nutzungsverhalten passt. Vergleichen Sie mit FINANZCHECK Kreditkarten kostenlos und unverbindlich und finden Sie eine Karte, deren Kosten und Leistungen zu Ihren Anforderungen passen.
Wie gebührenfrei ist die Mastercard Gold wirklich?
Der Produktname ist ungewöhnlich eindeutig – trotzdem lohnt sich ein Blick auf die Details. „Gebührenfrei“ bedeutet nicht automatisch, dass bei jeder denkbaren Nutzung keinerlei Kosten entstehen.
Derzeit erhebt Advanzia unter anderem folgende Kartenentgelte nicht:
| Leistung | Gebühr der Advanzia Bank |
|---|---|
Jahresgebühr | 0 € |
Auslandseinsatzgebühr | 0 € |
Bargeldabhebungsgebühr | 0 € |
Währungsumrechnungsgebühr der Bank | 0 € |
Kartenversand | 0 € |
Kartensperre | 0 € |
Ersatzkarte | 0 € |
Ersatz-PIN | 0 € |
Stand: September 2026. Bei Fremdwährungszahlungen wird der Mastercard-Wechselkurs zugrunde gelegt; dieser kann gegenüber dem EZB-Referenzkurs einen Aufschlag enthalten. Geldautomatenbetreiber können zudem eigene Entgelte verlangen.
Hinweis
Die entscheidende Kostenposition liegt nicht bei der Jahresgebühr, sondern beim Kredit. Werden bestimmte Umsätze verzinst, können trotz 0 Euro Kartenentgelt Kosten entstehen.
Zinsen und Rückzahlung der Gebührenfrei Mastercard Gold
Normale Einkäufe können bei vollständigem und fristgerechtem Ausgleich bis zu sieben Wochen zinsfrei bleiben. Bei Teilzahlung, Bargeldabhebungen, Überweisungen und Geldtransfers entstehen dagegen Sollzinsen.
| Nutzung | Verzinsung |
|---|---|
Einkäufe bei vollständiger Rückzahlung | bis zu 7 Wochen zinsfrei |
Teilzahlung | Sollzinsen |
Bargeldabhebung | Zinsen ab Transaktionstag |
Überweisung/Geldtransfer | Zinsen ab Transaktionstag |
Vollzahlung oder Teilzahlung?
Karteninhaber können monatlich zwischen dem ausgewiesenen Mindestbetrag und dem vollständigen offenen Saldo zurückzahlen. Wer die Karte hauptsächlich als Zahlungsmittel und nicht zur Finanzierung nutzen möchte, sollte den vollständigen Rechnungsausgleich einplanen.

Kreditkarten nach tatsächlichen Kosten vergleichen
Eine fehlende Jahresgebühr sagt wenig über die Gesamtkosten aus. Vergleichen Sie deshalb ausgewählte Kreditkarten nach Sollzins, Rückzahlungsart, Bargeldkosten, Kreditrahmen und weiteren Leistungen.
Kreditlimit der Gebührenfrei Mastercard Gold
Das persönliche Kreditlimit wird individuell festgelegt und mit dem Kreditkartenvertrag mitgeteilt. Es ist anschließend in der monatlichen Abrechnung, der App und im Kundenportal einsehbar.
Kann das Limit später erhöht werden?
Eine spätere Erhöhung ist grundsätzlich möglich. Ob und in welcher Höhe der Kreditrahmen angepasst wird, entscheidet Advanzia individuell. Ein bestimmtes Startlimit oder eine spätere Erhöhung lässt sich deshalb nicht aus Erfahrungen anderer Karteninhaber ableiten.
Bargeld abheben mit der Gebührenfrei Mastercard Gold: Welche Kosten entstehen?
Die Gebührenfrei Mastercard Gold verlangt seitens Advanzia keine eigene Gebühr für Bargeldabhebungen. Das klingt zunächst nach einer kostenlosen Bargeldversorgung. Entscheidend ist jedoch die Verzinsung.
Bargeldverfügungen werden ab dem Transaktionstag verzinst. Anders als bei normalen Einkäufen gibt es hierfür kein bis zu sieben Wochen langes zinsfreies Zahlungsziel. Externe Geldautomatenbetreiber können außerdem eigene Gebühren erheben.
Wer mit der Advanzia Kreditkarte Geld abheben möchte, sollte deshalb zwei Kostenarten auseinanderhalten:
Abhebungsgebühr der Bank: derzeit 0 Euro.
Sollzinsen: fallen für den abgehobenen Betrag ab dem Transaktionstag an.
Damit kann eine formal gebührenfreie Bargeldabhebung trotzdem Kosten verursachen.
Gut zu wissen
Advanzia begrenzt Bargeldverfügungen derzeit aus Sicherheitsgründen auf maximal fünf Abhebungen pro Tag und insgesamt höchstens 1.000 Euro täglich. Die tatsächlich mögliche Summe hängt zusätzlich vom persönlichen Kreditlimit beziehungsweise verfügbaren Verfügungsrahmen ab.
Reiseversicherung der Advanzia Mastercard Gold
Die Gebührenfrei Mastercard Gold enthält eine Reiseversicherung ohne separate Versicherungsprämie. Der Schutz gilt jedoch nur, wenn die jeweiligen Voraussetzungen erfüllt sind. Nach Angaben von Advanzia müssen grundsätzlich mindestens 50 % der Gesamttransportkosten mit der Mastercard bezahlt worden sein.
Enthalten sind unter anderem:
Reiserücktritt und Reiseabbruch
Auslandsreisekrankenversicherung
Reisegepäck
weitere definierte Reiserisiken
Prüfen Sie vor der Reise Versicherungssummen, Selbstbehalte, Ausschlüsse und Bedingungen zum Karteneinsatz.
Reiserücktrittsversicherung: Karteneinsatz entscheidet mit
Auch für die Reiserücktrittsversicherung der Advanzia Gebührenfrei Mastercard Gold gelten Aktivierungsvoraussetzungen. Die veröffentlichten Bedingungen knüpfen den Versicherungsschutz insbesondere an den Einsatz der Kreditkarte für einen vorgeschriebenen Anteil der Reisekosten.
Wer den Versicherungsschutz gezielt für eine bevorstehende Reise nutzen möchte, sollte deshalb vor der Buchung prüfen, welche Kosten mit der Karte bezahlt werden müssen und welche Ausschlüsse gelten.
Erfahrungen mit der Gebührenfrei Mastercard Gold richtig einordnen
Erfahrungsberichte anderer Karteninhaber können Eindrücke zu Nutzung, Service und Antrag vermitteln. Für die eigene Entscheidung sind jedoch die aktuellen Konditionen wichtiger, da Kreditlimit, Limiterhöhungen und individuelle Servicefälle nicht direkt übertragbar sind.
Aussagekräftig ist ein Blick auf die objektiven Stärken und Einschränkungen:
| Spricht für die Karte | Darauf sollten Sie achten |
|---|---|
dauerhaft 0 € Jahresgebühr | hohe Zinsen bei Kreditnutzung |
0 € Advanzia-Bargeldgebühr | Bargeld wird sofort verzinst |
0 € Auslandseinsatzgebühr | Mastercard-Wechselkurs beachten |
bis zu 7 Wochen zinsfrei für Einkäufe | nur bei vollständiger fristgerechter Zahlung |
Reiseversicherung inklusive | Aktivierungsbedingungen und Ausschlüsse |
individueller Kreditrahmen | Höhe nicht vorab garantiert |
Stand: September 2026.
Damit lässt sich auch ein vermeintlicher Test der Gebührenfrei Mastercard Gold sinnvoller einordnen
Entscheidend ist weniger ein pauschales Urteil als die Frage, ob Kostenmodell und Leistungen zum eigenen Zahlungsverhalten passen.

Für wen kann die Advanzia Gebührenfrei Mastercard Gold passen?
Die Karte kann insbesondere für Verbraucher interessant sein, die eine Gold Mastercard gebührenfrei nutzen möchten, ihre Einkäufe regelmäßig vollständig bezahlen und eine Kreditkarte ohne Jahres- und Auslandseinsatzgebühr suchen. Weniger geeignet kann das Modell sein, wenn Sie häufig Bargeld abheben, Geld aus dem Kreditrahmen übertragen oder regelmäßig die Teilzahlung nutzen möchten.
Worauf sollten Sie beim Vergleich mit anderen Kreditkarten achten?
Die Kreditkarte der Advanzia Bank zeigt besonders deutlich, warum die Jahresgebühr allein wenig über die tatsächlichen Kosten einer Kreditkarte aussagt.
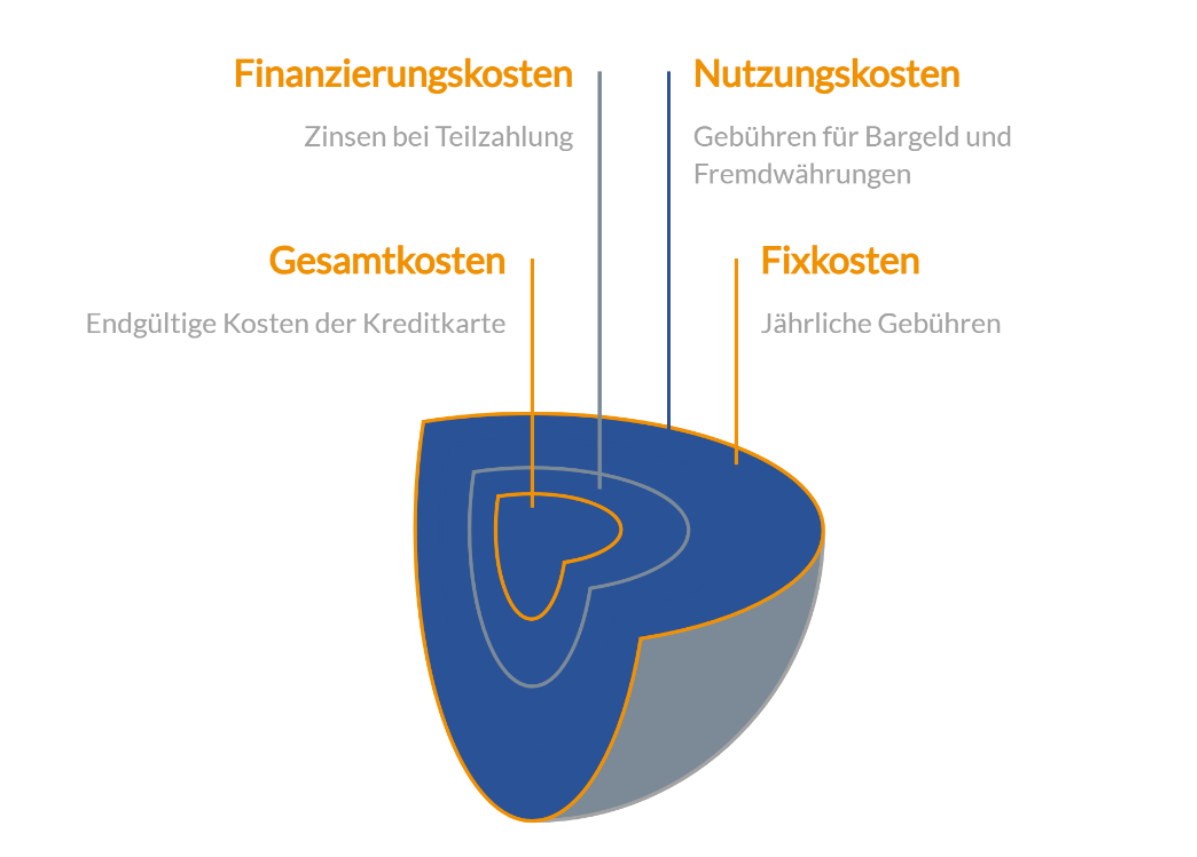
Wer verschiedene Karten vergleicht, sollte deshalb drei Ebenen betrachten:
Fixkosten, etwa die Jahresgebühr
Nutzungskosten, beispielsweise für Bargeld und Fremdwährungen
Finanzierungskosten,insbesondere Sollzinsen bei Teilzahlung.
Daneben spielen Kreditlimit, Rückzahlungsart, Versicherungen und weitere Zusatzleistungen eine Rolle. Erst aus dieser Kombination ergibt sich, welche Kreditkarte für den persönlichen Einsatzzweck tatsächlich passend ist.
Fazit: Gebührenfrei vor allem bei vollständiger Rückzahlung
Die Gebührenfrei Mastercard Gold kommt ohne Jahres- und Auslandseinsatzgebühr der Advanzia Bank aus und bietet ein zinsfreies Zahlungsziel für Einkäufe.
Entscheidend ist jedoch die Rückzahlung: Bei Teilzahlung, Bargeldabhebungen und Geldtransfers können Sollzinsen entstehen.
Wer die Karte vor allem zum Bezahlen nutzt und Rechnungen vollständig sowie fristgerecht ausgleicht, nutzt das Kostenmodell anders als jemand, der den Kreditrahmen regelmäßig zur Finanzierung einsetzt.
Häufige Fragen zur Advanzia Gebührenfrei Mastercard Gold
Benötige ich für die Gebührenfrei Mastercard Gold ein neues Girokonto?
Nein. Ein Bank- beziehungsweise Girokontowechsel ist für die Gebührenfrei Mastercard Gold nicht erforderlich. Die Advanzia Bank bewirbt dies ausdrücklich als Produktmerkmal.
Kann ich die Gebührenfrei Mastercard Gold auch vollständig zurückzahlen?
Ja. Karteninhaber können einen Betrag zwischen dem auf der Abrechnung ausgewiesenen Mindestbetrag und dem vollständigen Saldo begleichen. Wer normale Einkäufe vollständig und fristgerecht bezahlt, kann dafür das zinsfreie Zahlungsziel von bis zu sieben Wochen nutzen.
Gibt es bei der Gebührenfrei Mastercard Gold eine Partnerkarte?
Nein. Nach den aktuellen FAQ stellt Advanzia keine Zweit- oder Partnerkarte für dasselbe Kartenkonto aus.
Kann ich mehrere Advanzia-Kreditkarten gleichzeitig besitzen?
Nach Angaben der Bank ist es nicht möglich, gleichzeitig mehrere von Advanzia ausgegebene Kreditkarten zu besitzen, auch dann nicht, wenn eine weitere Karte über einen Partner angeboten wird.
Weitere Finanzthemen bei FINANZCHECK
Bei FINANZCHECK finden Sie Informationen und Vergleichsmöglichkeiten rund um Kredite und Kreditkarten. Ob Ratenkredit, Autokredit, Baufinanzierung oder Umschuldung sowie der Vergleich von Kreditkarten – informieren Sie sich über unterschiedliche Angebote, Konditionen und Möglichkeiten.
Haben Sie auf dieser Seite nicht das gefunden, was Sie gesucht haben?
Dann könnte Sie das interessieren:

Patrick Reuter
Patrick Reuter, Diplompolitologe für internationale Beziehungen, hat seit über 20 Jahren Erfahrungen und Expertise in der Banken- und Versicherungswirtschaft. Bereits vor seiner Anstellung bei Finanzcheck.de war Patrick Reuter Experte für Beitrags- und Leistungsrecht von privaten und gesetzlichen Krankenversicherungen. Seit 2012 ist Patrick Reuter das Herzstück von Finanzcheck.de wenn es um das Wissen auf dem deutschen Kreditmarkt und die bestmögliche Beratung für unsere Kunden geht.